Depuis le 21 février 2026, les propriétaires bailleurs disposent d'un nouvel outil fiscal : le dispositif Jeanbrun, aussi appelé « statut du bailleur privé » ou dispositif « Relance logement ». Créé par la loi de finances pour 2026, il succède au Pinel, fermé aux nouveaux investissements depuis le 1er janvier 2025. Sa particularité est de ne plus reposer sur une réduction d'impôt, mais sur un amortissement du bien déductible des revenus fonciers, une mécanique jusque-là réservée à la location meublée (LMNP) ou aux sociétés.
Ce guide, mis à jour en octobre 2026, détaille le fonctionnement du dispositif, les conditions à respecter pendant neuf ans, un exemple chiffré complet et le point qui fait souvent oublier l'avantage : la fiscalité de revente. Il compare aussi le Jeanbrun au LMNP, au déficit foncier, au Denormandie et au Pinel, pour savoir dans quels cas il est réellement pertinent.
Qu'est-ce que le dispositif Jeanbrun (statut du bailleur privé) ?
Le dispositif Jeanbrun a été instauré par l'article 47 de la loi de finances n° 2026-103 du 19 février 2026 et codifié à l'article 31 du Code général des impôts (CGI), l'article qui régit les charges déductibles des revenus fonciers. Il porte le nom du ministre du Logement, Vincent Jeanbrun, et s'inscrit dans le plan « Relance logement » annoncé en janvier 2026 pour relancer l'offre locative privée, en recul depuis plusieurs années.
Le principe est simple à énoncer : le propriétaire qui s'engage à louer un logement nu, comme résidence principale du locataire, pendant au moins neuf ans, avec un loyer plafonné, peut déduire chaque année de ses revenus fonciers une fraction du prix d'acquisition du logement. Ce n'est donc pas une réduction d'impôt calculée une fois pour toutes, mais une charge comptable qui diminue le revenu foncier imposable année après année.
Le dispositif concerne les acquisitions réalisées du 21 février 2026 au 31 décembre 2028. Pour un logement que le contribuable fait construire, la période s'apprécie à la date de dépôt de la demande de permis de construire. Contrairement au Pinel, il n'est pas limité à certaines zones géographiques : il s'applique en métropole comme en outre-mer, même si les plafonds de loyers restent différenciés selon la localisation.
Comment fonctionne l'amortissement Jeanbrun ?
La base amortissable : 80 % du prix net de frais
L'amortissement est calculé sur le prix d'acquisition du logement, net de frais, après déduction de la valeur du foncier. Cette valeur du terrain, non amortissable, est estimée forfaitairement à 20 % du prix. La base amortissable atteint donc 80 % du prix d'acquisition. Dans l'ancien, le montant des travaux de réhabilitation est intégré dans la base avant application de cette exclusion forfaitaire.
L'amortissement se poursuit au-delà de la période d'engagement de neuf ans, tant que le logement produit des revenus fonciers et dans la limite de 80 % du prix. Il est déduit des revenus fonciers, et l'éventuel déficit ainsi créé suit les règles de droit commun du déficit foncier (voir plus bas).
Les taux d'amortissement selon le type de logement et de location
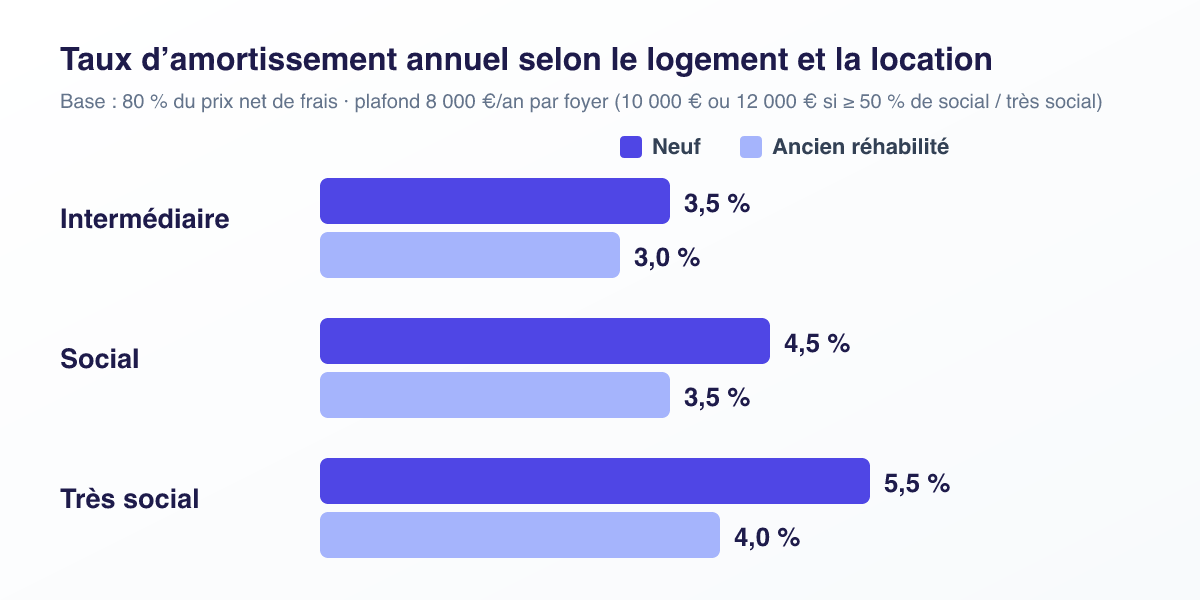
Le taux annuel dépend de la nature du logement (neuf ou ancien réhabilité) et du niveau de loyer pratiqué (intermédiaire, social ou très social). Plus l'effort sur le loyer est important, plus l'amortissement est généreux.
| Type de location | Logement neuf | Ancien réhabilité | Plafond annuel par foyer fiscal |
|---|---|---|---|
| Intermédiaire | 3,5 % | 3 % | 8 000 € |
| Social | 4,5 % | 3,5 % | 10 000 €* |
| Très social | 5,5 % | 4 % | 12 000 €* |
* Le plafond de base est de 8 000 € par an et par foyer fiscal. Il est majoré de 2 000 € (soit 10 000 €) lorsque 50 % au moins des revenus des logements amortis relèvent de la location sociale, et de 4 000 € (soit 12 000 €) lorsqu'ils relèvent de la location très sociale.
Ce plafond n'est pas propre à chaque logement : il s'applique à l'ensemble des amortissements Jeanbrun d'un même foyer fiscal, tous logements confondus. Le texte ne prévoit pas de limite au nombre de logements, mais l'enveloppe annuelle est commune. Autrement dit, au-delà d'un certain volume d'investissement, acquérir un second bien n'augmente plus l'avantage annuel.
Un avantage hors plafonnement des niches fiscales
L'amortissement Jeanbrun n'entre pas dans le plafonnement global des avantages fiscaux (les fameuses « niches »). C'est une différence importante avec le Pinel ou le Denormandie, qui, eux, consomment ce plafond. L'amortissement s'ajoute librement aux autres charges déductibles classiques : taxe foncière, intérêts d'emprunt, primes d'assurance, frais de gestion ou de copropriété non récupérables.
Option, régime réel et incompatibilité avec le micro-foncier
Opter pour l'amortissement exclut le régime micro-foncier : les revenus fonciers sont imposés au régime réel. L'option est irrévocable pour le logement concerné. Elle s'exerce lors du dépôt de la déclaration de revenus de l'année d'achèvement du logement ou des travaux (ou de l'acquisition si elle est postérieure) et comporte l'engagement de location. Pour une acquisition en 2026, la première déclaration concernée est donc celle déposée au printemps 2027, sur les revenus de 2026.
Pour rappel, le micro-foncier s'applique aux propriétaires dont les revenus fonciers bruts ne dépassent pas 15 000 € par an, avec un abattement forfaitaire de 30 %. Dès que l'on choisit le Jeanbrun, il faut tenir une comptabilité réelle des charges et des amortissements, ce qui justifie souvent l'aide d'un expert-comptable ou d'un logiciel dédié.
Quels logements sont éligibles au dispositif Jeanbrun ?
Le neuf et la VEFA
Sont concernés les logements neufs ou en l'état futur d'achèvement (VEFA) acquis pendant la période d'application, ainsi que les logements que le contribuable fait construire. Le logement doit être situé dans un bâtiment d'habitation collectif, c'est-à-dire un immeuble à usage principal d'habitation regroupant plus de deux logements partiellement ou totalement superposés.
L'ancien réhabilité
Les logements anciens sont éligibles s'ils relèvent de l'une de ces deux voies :
- des travaux produisant un immeuble neuf au sens de la TVA immobilière ;
- des travaux d'amélioration représentant au moins 30 % du prix d'acquisition et répondant aux critères de la réhabilitation lourde.
Cette seconde voie exige notamment une étiquette énergétique A ou B après travaux en métropole, ainsi que le respect de critères de sécurité d'usage, de qualité sanitaire et d'accessibilité. Des critères adaptés s'appliquent en outre-mer. Lorsque les travaux précèdent l'acquisition, le logement ne doit pas avoir été utilisé ou occupé depuis leur achèvement. Les travaux intégrés à la base amortissable ne peuvent pas être déduits en même temps comme charges foncières : pas de double avantage.
Avant d'engager un projet, faites vérifier l'étiquette énergétique cible par un diagnostiqueur et gardez les factures. Pour comprendre les exigences actuelles, consultez notre guide sur le DPE en 2026 et celui sur les passoires thermiques.
Ce qui est exclu
- Les maisons individuelles, explicitement exclues du dispositif (au contraire du Denormandie, qui y reste ouvert).
- La location meublée : seule la location nue est concernée.
- Les logements qui ne sont pas loués comme résidence principale du locataire.
- Les biens dont la propriété ou les titres sont démembrés (nue-propriété et usufruit), sauf reprise par le conjoint survivant dans certains cas.
- Les cumuls avec d'autres avantages sur le même logement : Pinel, Denormandie, Malraux, Loc'Avantages et l'avantage de l'article 199 undecies C.
Quelles obligations pendant neuf ans ?
L'avantage fiscal est la contrepartie d'engagements stricts. Le non-respect de l'un d'eux entraîne la remise en cause de l'avantage : les amortissements déduits sont alors réintégrés dans le revenu net foncier de l'année de la remise en cause.
- Durée de location : engagement de louer nu pendant au moins neuf ans.
- Délai de mise en location : dans le neuf, la location doit prendre effet dans les douze mois suivant l'achèvement de l'immeuble ou l'acquisition si elle est postérieure. Dans l'ancien, ce délai court à compter de l'achèvement des travaux, ou de l'acquisition si elle est postérieure.
- Résidence principale du locataire : pas de location saisonnière, pas de bail meublé.
- Plafonds de loyers et de ressources : le loyer respecte le plafond applicable et les ressources du locataire s'apprécient à la date de conclusion du bail.
- Pas de location à la famille : la location à un membre du foyer fiscal, à un parent ou à un allié jusqu'au deuxième degré est interdite.
- Régime réel : pas de retour au micro-foncier pendant la période.
Détenir le bien via une SCI
Lorsque le logement appartient à une société non soumise à l'impôt sur les sociétés (typiquement une SCI à l'IR), l'associé doit s'engager à conserver la totalité de ses titres jusqu'à l'expiration de l'engagement de location. Il perd le bénéfice de la déduction si le logement lui est loué, ou loué à un membre de son foyer fiscal, à un parent ou à un allié jusqu'au deuxième degré. Les sociétés soumises à l'IS sont en revanche exclues. Pour choisir entre ces deux régimes, lisez notre guide SCI à l'IS ou à l'IR.
Plafonds de loyers et de ressources : à quoi s'attendre ?
Pour la location intermédiaire, le dispositif renvoie aux plafonds du Pinel (article 199 novovicies du CGI). Pour les locations sociale et très sociale, il renvoie aux plafonds du dispositif Loc'Avantages (article 199 tricies du CGI). Il ne s'agit donc pas de décotes forfaitaires de 15 % ou de 30 % appliquées au plafond Pinel : les barèmes de loyers et de ressources sont ceux de ces dispositifs, différenciés selon la zone du logement et révisés périodiquement.
Concrètement, avant d'acheter, il faut estimer le loyer maximum autorisé pour le logement visé (surface utile, zone) et le comparer aux loyers du marché local. Dans les secteurs où le plafond est supérieur au loyer de marché, la contrainte est faible. Dans les secteurs tendus où le marché dépasse largement le plafond, le manque à gagner peut annuler l'avantage fiscal. Pour estimer l'équilibre global, utilisez la méthode de notre guide sur le calcul du rendement locatif.
Exemple chiffré : un appartement neuf à 250 000 €
Prenons un investisseur dont la tranche marginale d'imposition (TMI) est de 30 %. Il achète en VEFA un appartement neuf dans un immeuble collectif pour 250 000 € net de frais, et le loue nu en location intermédiaire 1 000 € par mois, soit 12 000 € par an. Hypothèses annuelles : 2 250 € de charges déductibles hors intérêts (taxe foncière, copropriété non récupérable, assurance propriétaire non occupant, frais de gestion) et 5 000 € d'intérêts d'emprunt.
- Base amortissable : 250 000 € × 80 % = 200 000 €.
- Amortissement annuel : 200 000 € × 3,5 % = 7 000 € (sous le plafond de 8 000 €).
- Résultat foncier avant amortissement : 12 000 − 2 250 − 5 000 = 4 750 €.
- Résultat foncier après amortissement : 4 750 − 7 000 = − 2 250 €.
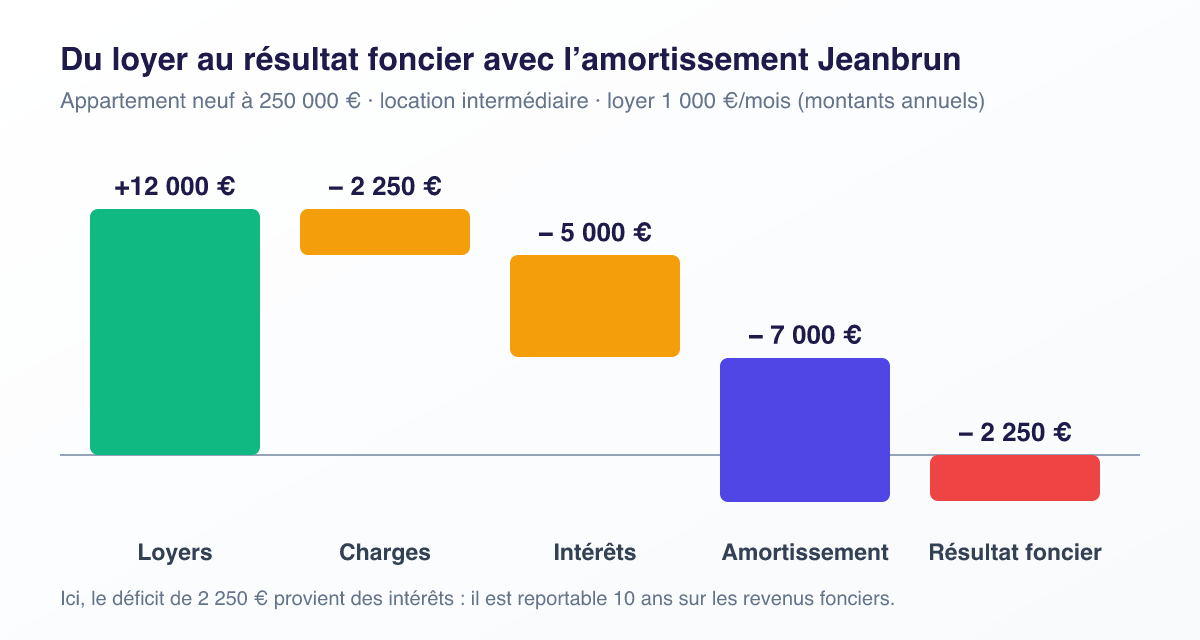
Sans amortissement, ce propriétaire aurait été imposé sur 4 750 € de revenus fonciers, soit environ 1 425 € d'impôt sur le revenu à 30 %, auxquels s'ajoutent les prélèvements sociaux. Avec le Jeanbrun, ce revenu devient nul : l'économie annuelle d'impôt sur le revenu est d'environ 1 425 €, plus les prélèvements sociaux évités sur ces 4 750 €. Le déficit de 2 250 € vient s'ajouter à cet avantage, mais son utilisation dépend de sa nature.
Que devient le déficit foncier ?
Le déficit foncier créé par l'amortissement est imputable sur le revenu global dans la limite annuelle de 10 700 €, mais uniquement pour la fraction provenant de charges autres que les intérêts d'emprunt. La fraction excédentaire et celle qui provient des intérêts ne sont reportables que sur les revenus fonciers des dix années suivantes. Dans notre exemple, les loyers (12 000 €) couvrent largement les charges hors intérêts (2 250 €) : le déficit provient donc de l'intérêt d'emprunt et de l'amortissement, et il est essentiellement reportable sur les revenus fonciers futurs plutôt qu'imputable sur le revenu global.
Cette limite est portée sur option à 21 400 € lorsque les dépenses de rénovation énergétique permettent à un logement classé E, F ou G de passer en classe A, B, C ou D, pour les dépenses payées jusqu'au 31 décembre 2027. Attention : l'imputation sur le revenu global suppose, sauf exceptions légales, de maintenir le logement en location jusqu'au 31 décembre de la troisième année suivant celle de l'imputation.
Ce calcul est volontairement simplifié. Il ne tient pas compte des prélèvements sociaux, de l'évolution des loyers ni des variations d'intérêts au fil du remboursement du prêt. Il montre surtout un ordre de grandeur : l'avantage est réel, mais il dépend directement de votre TMI et de votre capacité à absorber le déficit.
La revente : le point qui peut effacer une partie de l'avantage
C'est la contrepartie principale du dispositif. Pour le calcul de la plus-value lors de la revente d'un logement ayant ouvert droit à l'amortissement, le prix d'acquisition est minoré des amortissements déduits (article 150 VB, III du CGI, modifié par la loi de finances pour 2026). Plus vous avez amorti, plus la plus-value imposable est élevée.
Reprenons notre exemple et supposons une revente après neuf ans à 270 000 €, soit un gain de 20 000 € sur le prix d'achat :
| Sans amortissement | Avec amortissement Jeanbrun | |
|---|---|---|
| Prix d'acquisition retenu | 250 000 € | 250 000 − 63 000 = 187 000 € |
| Plus-value brute | 20 000 € | 83 000 € |
| Après abattement de 24 % (durée de détention) | 15 200 € | 63 080 € |
| Impôt sur le revenu à 19 % | ≈ 2 890 € | ≈ 11 985 € |
L'impôt supplémentaire sur la plus-value atteint environ 9 100 €, hors prélèvements sociaux et hors forfaits (frais d'acquisition, travaux). Sur neuf ans d'économies annuelles de l'ordre de 1 425 €, soit environ 12 800 € cumulés, l'avantage net reste positif dans cet exemple, mais il est nettement réduit. Si le bien est conservé très longtemps, les abattements pour durée de détention atténuent progressivement cet effet : l'exonération d'impôt sur le revenu intervient après 22 ans de détention, celle des prélèvements sociaux après 30 ans.
L'amortissement revient ainsi à décaler l'impôt dans le temps. Il est d'autant plus intéressant que vous le déduisez à une TMI élevée et que vous revendez tard ou transmettez le bien. Si vous prévoyez de revendre dès la fin des neuf ans, simulez systématiquement le scénario complet, revente comprise. La même logique existe depuis 2025 en LMNP : consultez notre guide sur la réforme fiscale du LMNP.
Jeanbrun, LMNP, déficit foncier, Denormandie, Pinel : comparatif
| Critère | Jeanbrun | LMNP (réel) | Déficit foncier (travaux) | Denormandie | Pinel |
|---|---|---|---|---|---|
| Mécanisme | Amortissement déduit des revenus fonciers | Amortissement déduit des revenus BIC | Charges de travaux déduites | Réduction d'impôt | Réduction d'impôt |
| Type de location | Nue, résidence principale | Meublée | Nue (ou autre) | Nue, résidence principale | Nue, résidence principale |
| Engagement | 9 ans minimum | Aucun imposé | 3 ans après imputation | 6, 9 ou 12 ans | 6, 9 ou 12 ans |
| Loyers plafonnés | Oui | Non | Non | Oui | Oui |
| Zonage géographique | Non | Non | Non | Communes éligibles | Zones tendues |
| Maisons individuelles | Exclues | Possibles | Possibles | Possibles | Plus dans le neuf |
| Plafonnement des niches | Non | Non | Non | Oui | Oui |
| Fenêtre d'acquisition | 21/02/2026 au 31/12/2028 | Pas de limite | Pas de limite | Jusqu'au 31/12/2027 | Fermé depuis le 01/01/2025 |
| Revente | Prix minoré des amortissements | Amortissements réintégrés (hors résidences de services) | Droit commun | Droit commun | Droit commun |
Jeanbrun ou LMNP ?
Le LMNP offre une grande liberté : pas de plafond de loyer, pas d'engagement de durée, pas de plafond d'amortissement équivalent à celui du Jeanbrun, et une demande locative importante en meublé dans de nombreuses villes. En contrepartie, le déficit BIC ne s'impute que sur des revenus de même nature (et non sur le revenu global), et les amortissements sont réintégrés à la revente depuis 2025. Le Jeanbrun contraint davantage (loyers plafonnés, neuf ans, location nue) mais permet de créer un déficit foncier selon les règles de droit commun. Comparez avec notre guide LMNP ou location nue et celui sur LMP et LMNP.
Jeanbrun ou Denormandie ?
Le Denormandie reste ouvert jusqu'au 31 décembre 2027 pour l'ancien avec travaux, y compris pour les maisons individuelles. Il suppose un impôt suffisant pour absorber la réduction annuelle. Le Jeanbrun est surtout pertinent pour les contribuables fortement imposés, sans zonage, et pour ceux qui ne veulent pas consommer le plafond des niches fiscales. La comparaison doit intégrer les loyers plafonnés, les travaux, le financement et la fiscalité de revente. Pour une vue d'ensemble, lisez notre guide des alternatives au Pinel.
Pour qui le dispositif Jeanbrun est-il pertinent ?
Le Jeanbrun s'adresse en priorité à des profils précis. Il peut être intéressant si :
- votre TMI est de 30 % ou plus, car l'amortissement est une déduction dont la valeur dépend de la tranche d'imposition ;
- vous cherchez un immeuble collectif neuf ou un lot dans un immeuble réhabilité en profondeur, sans contrainte de zone ;
- vous avez déjà atteint le plafond des niches fiscales et ne pouvez plus profiter d'une réduction d'impôt ;
- vous êtes prêt à louer nu pendant au moins neuf ans, avec un loyer encadré, à un locataire sous plafond de ressources ;
- vous conservez le bien longtemps ou prévoyez de le transmettre, ce qui limite l'effet de la fiscalité de revente.
À l'inverse, il est probablement peu adapté si vous visez une forte rentabilité en zone très tendue où les loyers de marché dépassent largement les plafonds, si vous voulez revendre rapidement, si vous préférez la liberté de la location meublée, ou si vous cherchez une maison individuelle. Il ne doit jamais être le seul critère : un bien mal situé, trop cher ou difficile à louer reste un mauvais investissement, quelle que soit la fiscalité. Pour structurer votre projet, consultez notre guide sur l'investissement locatif en 2026.
Le dispositif peut-il évoluer ? Les réformes en discussion
Un projet de loi visant la relance et la décentralisation du logement, adopté en première lecture par le Sénat le 8 juillet 2026 et transmis à l'Assemblée nationale, prévoit d'assouplir certaines conditions. Selon les informations publiques disponibles à la date de rédaction, ces modifications pourraient notamment :
- assouplir les conditions de travaux dans l'ancien, en supprimant le seuil quantitatif de 30 % au profit d'un objectif de performance énergétique ;
- ouvrir le volet « ancien » aux maisons individuelles ;
- supprimer l'interdiction de louer à un parent ou à un allié jusqu'au deuxième degré (l'interdiction visant le foyer fiscal serait maintenue).
Ces dispositions ne sont pas applicables tant que la loi n'est pas définitivement adoptée et promulguée. Ne basez donc pas un achat sur un assouplissement hypothétique : vérifiez l'état du texte juste avant de signer, et gardez à l'esprit que les règles applicables sont celles en vigueur à la date de votre acquisition.
Comment déclarer et sécuriser l'avantage ?
- Avant l'achat : vérifiez l'éligibilité du bien (immeuble collectif, neuf ou travaux éligibles), le plafond de loyer applicable et la compatibilité avec votre situation (SCI à l'IR, démembrement, cumul avec d'autres avantages).
- À l'acquisition : conservez l'acte, le contrat de VEFA ou de construction, les factures de travaux, les diagnostics (DPE avant et après travaux) et tout justificatif de l'achèvement.
- À la mise en location : respectez le délai de douze mois, rédigez un bail nu en résidence principale, vérifiez les ressources du locataire à la signature et conservez ces pièces pendant toute la durée de l'engagement.
- À la déclaration : optez pour le régime réel et pour l'amortissement dans la déclaration de revenus de l'année concernée, avec l'engagement de location. Tenez un tableau de suivi de la base amortissable, des amortissements pratiqués et du plafond annuel.
- Chaque année : vérifiez les loyers, le respect du plafond et la situation du locataire. En cas de changement de locataire, revérifiez ses ressources.
- À la revente ou à la transmission : calculez à l'avance la plus-value avec le prix minoré des amortissements.
Les règles de déclaration évoluent et peuvent être précisées par l'administration fiscale. Consultez la documentation officielle sur impots.gouv.fr et sur le BOFiP, ou demandez l'avis d'un expert-comptable ou d'un conseiller en gestion de patrimoine. Notre guide déclaration d'impôts 2026 vous aidera pour la partie pratique.
Les erreurs fréquentes à éviter
- Choisir le bien pour la fiscalité : un emplacement faible ou un prix surévalué dans un programme neuf annule l'avantage fiscal. Comparez toujours le prix au m² avec le marché local.
- Oublier la revente : l'amortissement réduit le prix d'acquisition fiscal. Ne raisonnez jamais uniquement sur les neuf premières années.
- Ignorer le plafond du foyer fiscal : l'enveloppe de 8 000 € (jusqu'à 12 000 €) est commune à tous les logements amortis.
- Confondre amortissement et réduction d'impôt : l'économie réelle dépend de votre TMI et de vos revenus fonciers, pas d'un pourcentage du prix.
- Mal gérer les travaux dans l'ancien : les travaux de la base amortissable ne peuvent pas être déduits une seconde fois ; l'étiquette A ou B doit être atteinte et justifiée.
- Louer à un proche : la location à un membre du foyer fiscal, à un parent ou à un allié reste interdite aujourd'hui.
- Ne pas vérifier les ressources du locataire à la signature du bail, ce qui expose à la remise en cause de l'avantage.
- Se fier uniquement aux simulations commerciales des promoteurs ou des vendeurs : demandez des hypothèses détaillées et faites-les contrôler indépendamment.
Questions fréquentes sur le dispositif Jeanbrun
Le Jeanbrun remplace-t-il complètement le Pinel ?
Il lui succède pour les nouveaux investissements, mais sans le remplacer au sens strict : il repose sur un amortissement et non sur une réduction d'impôt. Les avantages déjà acquis au titre d'un investissement Pinel antérieur ne sont pas remis en cause.
Quel est le taux d'amortissement du Jeanbrun ?
Il varie de 3 % à 5,5 % par an selon le type de logement (neuf ou ancien réhabilité) et le niveau de loyer (intermédiaire, social, très social), sur 80 % du prix d'acquisition net de frais. Le plafond est de 8 000 € par an et par foyer fiscal, majorable à 10 000 € ou 12 000 € sous conditions.
Peut-on utiliser le Jeanbrun pour une maison individuelle ?
Pas en l'état du droit : seuls les logements situés dans un bâtiment d'habitation collectif sont éligibles. Un assouplissement pour l'ancien est en discussion, mais il n'est pas applicable tant que la loi n'est pas adoptée définitivement.
L'amortissement s'arrête-t-il au bout de neuf ans ?
Non. Il se poursuit tant que le bien produit des revenus fonciers, dans la limite de 80 % du prix. L'engagement de location, lui, dure au minimum neuf ans.
Peut-on cumuler le Jeanbrun avec un déficit foncier classique ?
L'amortissement peut générer un déficit foncier soumis aux règles de droit commun : 10 700 € imputables sur le revenu global (fraction hors intérêts), jusqu'à 21 400 € sous conditions de rénovation énergétique. Les travaux déjà inclus dans la base amortissable ne peuvent pas être déduits deux fois.
Le Jeanbrun est-il plus avantageux que le LMNP ?
Aucune réponse universelle : le LMNP est plus souple, le Jeanbrun est plus encadré mais permet de profiter du régime du déficit foncier. Comparez les deux avec votre TMI, votre loyer de marché et votre horizon de détention.
Faut-il passer par un conseiller pour investir en Jeanbrun ?
Ce n'est pas obligatoire, mais la complexité des plafonds, des engagements et de la revente justifie un avis indépendant, d'autant que des programmes neufs sont commercialisés avec ce dispositif en argument principal.
Sources et pour aller plus loin
- Service-public.gouv.fr : Investissement locatif Relance logement (Jeanbrun)
- Légifrance : loi n° 2026-103 du 19 février 2026 de finances pour 2026 (article 47) et article 31 du CGI
- BOFiP-Impôts : doctrine administrative sur les revenus fonciers
- Service-public.gouv.fr : réduction d'impôt Denormandie
Ce guide est donné à titre informatif et ne constitue pas un conseil fiscal ou en investissement personnalisé. Les montants, taux et plafonds mentionnés sont ceux publiés à la date de mise à jour (octobre 2026) et peuvent évoluer. Vérifiez la réglementation en vigueur et sollicitez un professionnel (expert-comptable, avocat fiscaliste, conseiller en gestion de patrimoine) avant tout investissement.