Une opération programmée, un accouchement, une chute qui se termine aux urgences puis dans un service de chirurgie : dans tous les cas, on pense d’abord à la santé, rarement à la facture. Et pourtant, à la sortie, le bureau des admissions vous remet un document où se mélangent des mots peu familiers : frais de séjour, ticket modérateur, forfait hospitalier, supplément de chambre particulière, dépassements d’honoraires. Beaucoup de patients découvrent à ce moment-là que l’Assurance Maladie ne règle pas « tout », même à l’hôpital.
La bonne nouvelle, c’est que cette facture n’a rien d’obscur dès qu’on connaît ses grands postes. Certains sont pris en charge en grande partie par l’Assurance Maladie, d’autres relèvent de la complémentaire santé selon le contrat, d’autres encore (le confort à la carte) restent à votre charge. Et dans plusieurs situations, comme la maternité ou la Complémentaire santé solidaire, une partie de ces frais disparaît.
Ce guide vous explique, avec des mots simples, ce qui compose un séjour à l’hôpital ou en clinique, comment fonctionne le forfait hospitalier, ce que recouvre la chambre particulière, comment repérer les dépassements d’honoraires, ce que la mutuelle peut couvrir et comment lire puis contrôler votre facture. Trois cas pratiques (chirurgie programmée, accouchement, urgence) vous aideront à vous projeter. Les montants indiqués sont ceux relevés sur les pages officielles de l’Assurance Maladie au moment de la rédaction (octobre 2026) ; ils peuvent évoluer, et le montant en vigueur est toujours indiqué sur ameli.fr. Ce guide est informatif : il ne remplace ni un conseil médical, ni l’avis de votre caisse d’Assurance Maladie ou de votre mutuelle. En cas d’urgence vitale, appelez le 15 (SAMU) ou le 112.
Ce qui compose la facture d’un séjour à l’hôpital ou en clinique
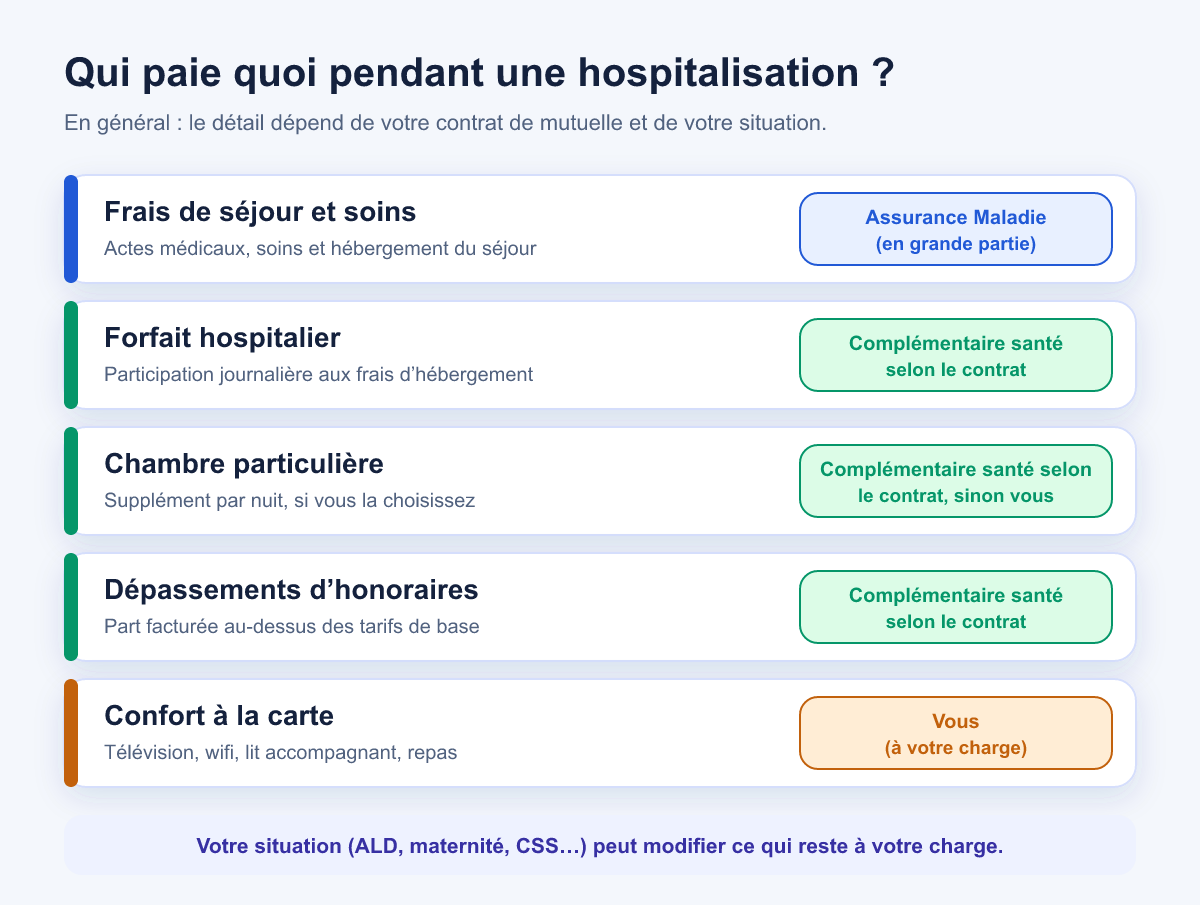
Une hospitalisation ne se résume pas à un prix unique. Elle se décompose en plusieurs lignes qui n’ont pas le même payeur. Voici les cinq postes à connaître.
1. Les frais de séjour et les soins
Ce sont les frais liés aux soins eux-mêmes : acte chirurgical, anesthésie, surveillance, examens, médicaments administrés pendant le séjour. Dans un établissement public ou une clinique privée conventionnée, l’Assurance Maladie rembourse ces frais d’hospitalisation à 80 %, sauf cas particuliers. Les 20 % restants constituent le ticket modérateur, que la mutuelle peut prendre en charge.
2. Le forfait hospitalier
C’est la participation du patient aux frais d’hébergement et d’entretien (le lit, les repas, la logistique). Il est dû pour chaque journée d’hospitalisation et n’est pas remboursé par l’Assurance Maladie. La complémentaire santé peut le couvrir si le contrat le prévoit.
3. Le supplément pour chambre particulière
Une chambre individuelle est un confort, pas un soin. L’Assurance Maladie la classe parmi les suppléments pour confort personnel, qui restent à la charge du patient, sauf prise en charge par la complémentaire santé selon le contrat.
4. Les dépassements d’honoraires
Certains médecins (chirurgien, anesthésiste, par exemple) facturent au-delà du tarif de la Sécurité sociale. La différence n’est pas remboursée par l’Assurance Maladie. Elle peut l’être, en partie ou en totalité, par la mutuelle selon le contrat.
5. Le confort à la carte
Télévision, téléphone, wifi, repas ou lit pour un accompagnant : l’Assurance Maladie cite explicitement le téléphone et la télévision parmi les suppléments de confort personnel. Ces prestations sont facturées au patient, avec un tarif propre à chaque établissement.
| Poste | Qui paie en général | Ce qu’il faut vérifier |
|---|---|---|
| Frais de séjour et soins | Assurance Maladie, en grande partie (80 % en règle générale) | Le statut de l’établissement (conventionné ou non), les situations de prise en charge à 100 % |
| Ticket modérateur (20 %) ou participation forfaitaire | Complémentaire santé selon le contrat, sinon patient | Si un acte lourd est réalisé, le forfait de 32 € remplace le ticket modérateur |
| Forfait hospitalier | Complémentaire santé selon le contrat, sinon patient | Les situations d’exonération (maternité, Complémentaire santé solidaire, etc.) |
| Chambre particulière | Complémentaire santé selon le contrat, sinon patient | Le tarif par nuit et le plafond de remboursement du contrat |
| Dépassements d’honoraires | Complémentaire santé selon le contrat, sinon patient | Le montant annoncé par le praticien et le plafond de la mutuelle |
| Confort (TV, wifi, lit accompagnant) | Patient | Le tarif affiché par l’établissement et ce que vous avez réellement demandé |
Ce que prend en charge l’Assurance Maladie
Pour savoir ce qui reste à payer, il faut d’abord comprendre ce que l’Assurance Maladie rembourse. D’après la page « Hospitalisation : votre prise en charge » d’ameli.fr, les frais d’hospitalisation en établissement public ou en clinique privée conventionnée sont remboursés à 80 %. Si vous choisissez une clinique privée non conventionnée, le reste à charge sera plus important : les cas sont rares, mais mieux vaut poser la question avant l’admission.
L’Assurance Maladie prend aussi en charge une partie des soins réalisés avant ou après le séjour, avec des taux différents. Ameli donne deux exemples : 70 % pour la consultation chez l’anesthésiste avant une opération, et 60 % pour des séances de rééducation après une intervention chirurgicale. Autrement dit, la facture ne s’arrête pas à la porte de la chambre.
Le forfait de 32 € pour les actes lourds
Lorsqu’un acte thérapeutique ou diagnostique dont le tarif est supérieur ou égal à 120 €, ou dont le coefficient est supérieur ou égal à 60, est réalisé pendant l’hospitalisation, le ticket modérateur est remplacé par une participation forfaitaire de 32 €. Selon ameli, elle ne s’applique qu’une seule fois par séjour, pour l’ensemble des frais d’hospitalisation, et elle ne s’applique pas à partir du 31e jour d’hospitalisation consécutif. Votre mutuelle peut la prendre en charge si votre contrat le prévoit. L’appendicectomie par cœlioscopie avec anesthésie fait partie des exemples cités par ameli.
Retenez la logique : pour un séjour sans acte lourd, le reste à charge « santé » est le ticket modérateur de 20 % ; avec un acte lourd, c’est le forfait de 32 €, une seule fois. Dans les deux cas s’ajoute le forfait hospitalier, sauf exonération.
Le forfait hospitalier en 2026
Le forfait hospitalier est la participation financière du patient aux frais d’hébergement et d’entretien entraînés par l’hospitalisation. Il est dû pour chaque journée d’hospitalisation, y compris le jour de sortie. Son montant est fixé par arrêté ministériel. D’après la page ameli.fr consacrée au forfait hospitalier (mise à jour en mars 2026), il est, depuis le 1er mars 2026, de :
- 23 € par jour en hôpital ou en clinique ;
- 17 € par jour dans le service psychiatrique d’un établissement de santé.
Ce montant peut changer : au moment de payer, référez-vous à la page officielle d’ameli.fr plutôt qu’à un guide, y compris celui-ci.
Comment les jours sont comptés
Puisque le jour de sortie compte, un séjour de deux nuits peut représenter trois journées facturables selon le décompte de l’établissement. La règle précise (jour d’entrée, heure de sortie) est appliquée par le bureau des admissions : c’est un point à vérifier sur la facture, jamais à deviner.
Qui est exonéré du forfait hospitalier
Selon ameli, vous n’avez pas à payer le forfait hospitalier notamment si :
- vous êtes une femme enceinte hospitalisée pendant les 4 derniers mois de grossesse, pour l’accouchement ou pendant les 12 jours qui suivent ;
- vous bénéficiez de la Complémentaire santé solidaire ou de l’aide médicale d’État ;
- votre enfant est hospitalisé dans les 30 jours suivant sa naissance ;
- l’hospitalisation est due à un accident du travail ou à une maladie professionnelle ;
- vous êtes soigné dans le cadre d’une hospitalisation à domicile ;
- vous dépendez du régime d’Alsace-Moselle ;
- vous êtes titulaire d’une pension militaire ;
- votre enfant handicapé de moins de 20 ans est hébergé dans un établissement d’éducation spéciale ou professionnelle ;
- vous êtes victime d’un acte de terrorisme et bénéficiez d’une prise en charge intégrale, avec une attestation en cours de validité.
Point important : la liste d’exonération publiée par ameli ne mentionne pas l’affection de longue durée. Être en ALD ne dispense donc pas, en soi, du forfait hospitalier ; la page de prise en charge d’ameli précise d’ailleurs que la prise en charge à 100 % ne s’applique pas au forfait hospitalier lorsqu’il est dû. Pour le fonctionnement de l’ALD, consultez notre guide ALD en 2026 : liste, prise en charge et démarches.
Chambre particulière et confort : ce que vous payez, ce que vous choisissez
La chambre particulière est le poste sur lequel vous avez le plus de marge de décision. Selon ameli, une chambre individuelle est un supplément pour confort personnel : il reste à la charge du patient, comme le téléphone ou la télévision, et ne fait pas partie des 100 % de prise en charge de l’Assurance Maladie, même dans les situations où celle-ci rembourse intégralement les soins.
Concrètement, cela signifie que le supplément de chambre est facturé en plus, à un tarif propre à l’établissement : c’est à lui de vous l’indiquer, ce guide n’en cite donc aucun. Quelques réflexes simples :
- Demandez le tarif par nuit avant d’accepter la chambre, et notez-le (ou demandez-le par écrit).
- Demandez si la chambre est incluse ou non dans ce que votre mutuelle prend en charge : les contrats fixent souvent un plafond par jour ou par séjour, voire un nombre de jours maximum.
- Précisez votre choix à l’admission : si vous préférez une chambre double, dites-le. Si vous avez demandé une chambre individuelle et qu’elle n’est finalement pas disponible, vérifiez que le supplément n’est pas facturé.
- Pensez à l’accompagnant : lit, repas, parking, wifi ou téléphone peuvent être facturés séparément. Demandez la liste des prestations optionnelles et leurs prix.
Il arrive qu’une chambre seule soit proposée pour des raisons liées à votre état de santé. Dans ce cas, posez clairement la question : « Cette chambre est-elle un choix de confort, ou une décision médicale ? » et demandez que la facture soit expliquée. Votre mutuelle ou votre caisse pourront ensuite vous dire comment le supplément est traité.
Dépassements d’honoraires : le poste le plus variable
Hôpital public ou clinique privée, les praticiens ne facturent pas tous de la même façon. Ameli rappelle que certains établissements appliquent des dépassements d’honoraires qui ne sont pas pris en charge par l’Assurance Maladie, et recommande de se renseigner sur les tarifs pratiqués et sur les montants qui seront remboursés avant de choisir l’établissement. La page « Ce qui reste à votre charge » cite aussi les dépassements d’honoraires et les suppléments non remboursables dans les établissements privés parmi les dépenses qui peuvent rester à votre charge après remboursement.
Le mécanisme est toujours le même : l’Assurance Maladie rembourse sur la base de son tarif, le praticien facture davantage, et l’écart est à régler par le patient ou sa mutuelle. Pour une chirurgie programmée, vous avez le temps d’en parler en amont :
- demandez à l’avance, lors de la consultation pré-opératoire, le montant des honoraires du chirurgien, de l’anesthésiste et, si c’est le cas, de l’équipe ;
- comparez avec le plafond de votre contrat pour les dépassements d’honoraires ;
- conservez par écrit tout devis ou toute estimation remise ;
- si l’écart est trop élevé, demandez s’il existe un praticien ou un établissement proposant des tarifs plus proches du tarif de la Sécurité sociale. Votre médecin traitant peut vous aider à choisir.
Notre guide sur le choix de la mutuelle en 2026 explique comment comparer les niveaux de garantie, notamment sur l’hospitalisation.
Ce que la complémentaire santé peut couvrir
La mutuelle n’est pas une assurance « tout inclus » : elle rembourse ce que son contrat prévoit, dans les limites qu’il fixe. Selon les contrats, elle peut intervenir sur :
- le ticket modérateur (les 20 % laissés par l’Assurance Maladie sur les frais d’hospitalisation) ou la participation forfaitaire de 32 € ;
- le forfait hospitalier journalier ;
- la chambre particulière, souvent avec un plafond par jour et parfois une durée maximale ;
- les dépassements d’honoraires, avec un plafond exprimé en pourcentage ou en euros ;
- parfois certains frais de confort ou d’accompagnement (lit d’accompagnant, par exemple).
Les points du contrat à lire attentivement
- Le délai de carence : certains contrats prévoient un délai entre la souscription et la prise en charge de certaines garanties hospitalières ou de la maternité. Si une opération est prévue, cette question est à poser avant de signer ou de changer de contrat.
- Les plafonds : par nuit pour la chambre, par acte ou en pourcentage pour les dépassements, en nombre de jours pour le forfait.
- Le niveau de garantie : les formules d’entrée de gamme couvrent souvent moins bien la chambre et les dépassements.
- La prise en charge directe : certaines mutuelles peuvent, à votre demande et selon leurs règles, adresser à l’établissement un accord de prise en charge hospitalière, ce qui évite d’avancer une partie des frais. Ce service n’est ni automatique ni identique d’un contrat à l’autre.
Si vous pensez changer de contrat, lisez aussi notre guide sur la résiliation à tout moment : ne résiliez jamais avant d’avoir vérifié que la nouvelle garantie est bien active, surtout avant une hospitalisation programmée.
Un message simple à envoyer à votre mutuelle
Quelques jours avant une hospitalisation programmée, vous pouvez poser vos questions par écrit (espace personnel, courriel ou courrier), ce qui vous laisse une trace. Exemple à adapter :
Bonjour,
Je suis hospitalisé(e) le [date] pour [type d'intervention, sans détail médical inutile] dans l'établissement [nom].
Pouvez-vous me préciser, pour mon contrat [numéro d'adhérent] :
1. la prise en charge du forfait hospitalier ;
2. la prise en charge d'une chambre particulière (plafond par jour, nombre de jours) ;
3. le plafond de remboursement des dépassements d'honoraires ;
4. l'existence d'un délai de carence applicable à ce séjour ;
5. la possibilité d'une prise en charge hospitalière envoyée directement à l'établissement.
Merci d'avance pour votre réponse écrite.
Quand le reste à charge est réduit ou nul
Certaines situations réduisent fortement le reste à charge. Le tableau suivant reprend ce qu’indique ameli.fr à propos des situations les plus courantes. Il est volontairement synthétique : les conditions précises figurent sur les pages officielles.
| Situation | Frais d’hospitalisation | Forfait hospitalier | Confort (chambre, TV…) |
|---|---|---|---|
| Maternité (4 derniers mois, accouchement, 12 jours après) | Pris en charge à 100 % | Exonéré | À votre charge |
| Nouveau-né hospitalisé dans les 30 jours suivant la naissance | Pris en charge à 100 % | Exonéré | À votre charge |
| Accident du travail ou maladie professionnelle | Pris en charge à 100 % | Exonéré | À votre charge |
| Complémentaire santé solidaire | Rien à payer, selon ameli | Exonéré | À vérifier auprès de votre caisse |
| Régime d’Alsace-Moselle | Pris en charge à 100 % | Exonéré | À votre charge |
| Affection de longue durée (hospitalisation en raison de l’ALD) | Pris en charge à 100 % | Non cité parmi les exonérations : en principe dû | À votre charge |
| Hospitalisation de plus de 30 jours consécutifs | 100 % à partir du 31e jour | Dû lorsqu’il s’applique | À votre charge |
| Hospitalisation à domicile (HAD) | Mêmes conditions que l’hospitalisation en établissement | Exonéré | Sans objet en principe |
Deux règles à retenir. D’abord, ameli précise que, quelle que soit la situation, la prise en charge à 100 % ne s’applique ni au forfait hospitalier lorsqu’il est dû, ni aux frais pour confort personnel. Ensuite, ces dispositifs dépendent de votre situation réelle : tout ne s’applique pas automatiquement, et l’établissement doit disposer de vos informations (accident du travail, par exemple) pour facturer correctement.
Si vous êtes proche des seuils de ressources de la Complémentaire santé solidaire, notre guide sur la CSS en 2026 détaille les conditions et la démarche. Et si l’hospitalisation entraîne un arrêt de travail, notre guide sur les indemnités journalières vous aidera à anticiper la baisse de revenus.
Hospitalisation programmée ou en urgence : ce qui change
Quand l’hospitalisation est programmée, vous pouvez, selon ameli, vous faire soigner dans l’établissement public ou privé de votre choix. C’est le moment de comparer, de demander les tarifs et les honoraires, de vérifier votre contrat et de préparer vos documents. Si vous n’êtes pas déjà suivi par un hôpital, ameli recommande de demander conseil à votre médecin traitant, qui saura indiquer un établissement ou un service adapté.
Quand l’hospitalisation est une urgence, le choix de l’établissement n’existe pas toujours, et il n’y a pas de temps pour comparer. L’essentiel est alors de se soigner. Les démarches se font ensuite : faire transmettre les justificatifs, signaler la mutuelle, demander la facture détaillée. Si vous passez par les urgences sans être hospitalisé, un forfait patient urgences s’applique. Selon ameli, il est de 23 €, ramené à 9,96 € pour les personnes en ALD ou pour certains accidents du travail ou maladies professionnelles (incapacité inférieure à deux tiers). Il n’est pas dû dans plusieurs situations, notamment pour les femmes enceintes bénéficiaires de l’assurance maternité ou pour les nouveau-nés de moins d’un mois. La complémentaire santé le rembourse intégralement, selon ameli.
À l’inverse, si le passage aux urgences débouche sur une hospitalisation, le forfait patient urgences ne s’applique pas, mais le séjour suit les règles décrites plus haut (frais de séjour, forfait hospitalier, etc.).
Les démarches : avant, pendant et après le séjour
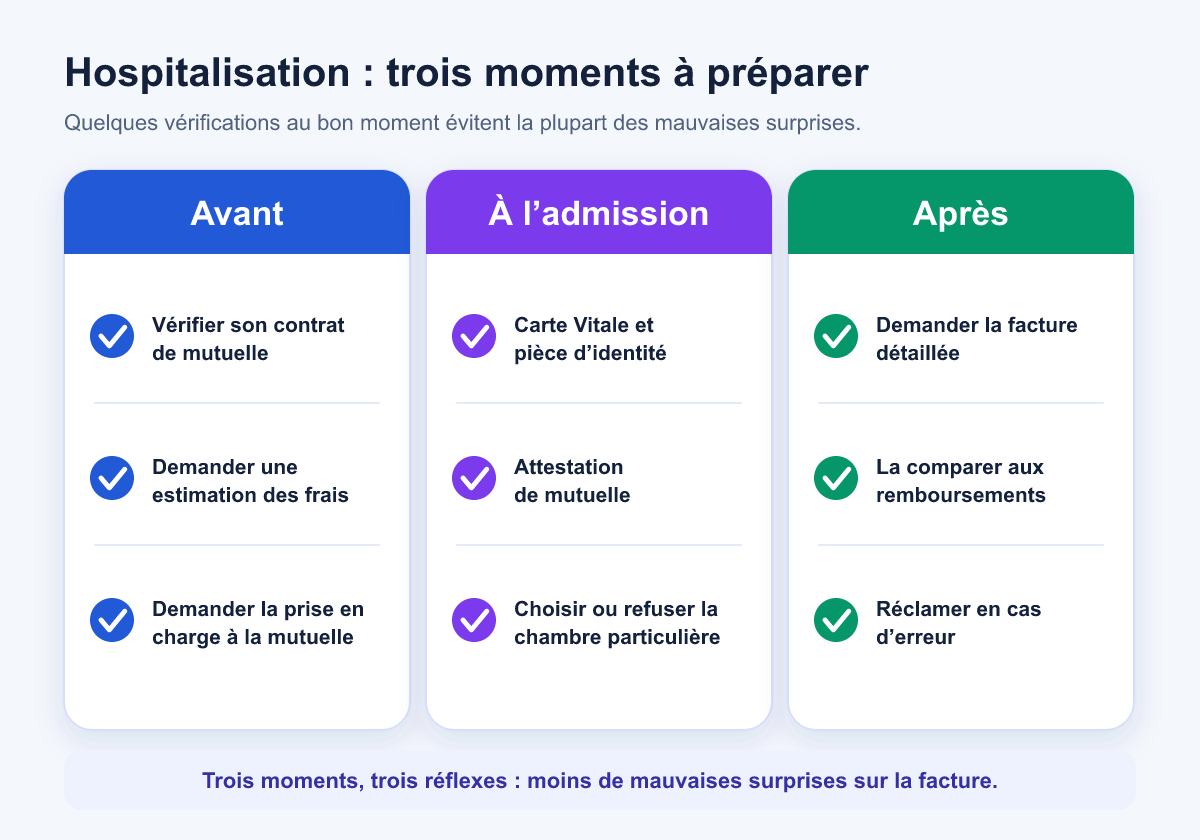
Avant (hospitalisation programmée)
- Relisez votre contrat de mutuelle ou écrivez à votre complémentaire (voir le message type plus haut).
- Demandez une estimation à l’établissement et aux praticiens quand c’est possible : honoraires, supplément de chambre, tarifs des prestations de confort.
- Demandez la prise en charge hospitalière à votre mutuelle si votre contrat la propose.
- Préparez votre retour à domicile : ameli indique que le service Prado permet à un conseiller de l’Assurance Maladie d’organiser les rendez-vous avec les professionnels de santé de ville après le séjour. Ce service est en cours de déploiement dans les établissements.
À l’admission
Présentez-vous au bureau des admissions dès votre arrivée. Selon ameli, il faut fournir :
- votre carte Vitale à jour et votre attestation de droits ;
- votre carte ou attestation de complémentaire santé (ou l’attestation de droits à la Complémentaire santé solidaire) ;
- si l’hospitalisation est liée à un accident du travail ou à une maladie professionnelle, la feuille d’accident du travail ou de maladie professionnelle.
Pensez aussi à une pièce d’identité, qui sert à vérifier votre identité à l’admission. Ameli suggère également d’apporter, si vous les avez, votre carnet de santé, votre carte de groupe sanguin, les courriers de votre médecin traitant et vos résultats d’examens récents. Si vous n’avez pas vos justificatifs, d’autres documents peuvent être acceptés (bulletin de salaire, attestation de versement d’allocation chômage, titre de pension…). C’est aussi à ce moment que vous précisez si vous souhaitez ou non une chambre particulière, en confirmant le tarif.
Le bureau des admissions vous remet un bulletin de situation (ou d’hospitalisation). Lorsque les dates d’entrée et de sortie sont indiquées et que le document porte le cachet et la signature de l’établissement, il fait office d’avis d’arrêt de travail. Ameli demande de l’adresser dans les 48 heures à votre caisse d’Assurance Maladie, et à votre employeur si vous êtes salarié (ou à France Travail). Si votre état de santé ne le permet pas, l’établissement effectue les démarches nécessaires. Les consultations en ambulatoire ne sont pas concernées.
Après le séjour
- Adressez le bon de sortie à votre caisse d’Assurance Maladie dans les plus brefs délais : c’est lui qui permet le remboursement des frais pris en charge.
- Demandez la facture détaillée et conservez-la avec le bulletin de situation.
- Transmettez-la à votre mutuelle si elle ne la reçoit pas déjà directement.
- Comparez la facture avec les remboursements reçus (voir section suivante).
- Réclamez en cas d’erreur, d’abord auprès de l’établissement, puis auprès de la caisse ou de la mutuelle selon l’origine du problème.
Les comptes rendus d’hospitalisation peuvent être retrouvés dans Mon espace santé, d’après ameli. Vous avez aussi un droit d’accès à votre dossier médical, via un courrier adressé au directeur de l’établissement ; la communication peut occasionner des frais de copie ou d’envoi.
Lire et contrôler sa facture
Une facture hospitalière peut sembler technique, mais quelques vérifications suffisent à repérer l’essentiel. Pour chaque ligne, posez trois questions : qu’est-ce que c’est, qui paie, et est-ce conforme à ce qui a été annoncé ?
- Le nombre de journées de forfait hospitalier : correspond-il à la durée réelle du séjour (en tenant compte du jour de sortie) ? Pour une situation d’exonération (maternité, accident du travail, CSS…), le forfait doit-il figurer ?
- Le ticket modérateur ou le forfait de 32 € : l’un remplace l’autre quand un acte lourd est réalisé, et le forfait n’est dû qu’une fois par séjour.
- Le supplément de chambre : nombre de nuits, tarif par nuit, concordance avec ce que vous avez demandé.
- Les dépassements d’honoraires : montant facturé comparé à l’estimation reçue.
- Les prestations de confort : télévision, wifi, téléphone, repas d’accompagnant : avez-vous bien souscrit tout ce qui est facturé ?
- Votre mutuelle : les remboursements reçus correspondent-ils aux garanties de votre contrat (plafonds, pourcentages) ?
Si un point vous paraît incohérent, commencez par un contact écrit avec le service de facturation de l’établissement. Gardez les dates, les noms et les échanges. Pour les questions de remboursement, le 3646 et ameli.fr sont les points d’entrée de l’Assurance Maladie ; pour les garanties du contrat, votre mutuelle.
Si le reste à charge pose une difficulté financière, Service-Public indique que des aides sous condition de ressources peuvent être attribuées par la caisse d’Assurance Maladie, qui peut aussi vous aider dans vos démarches. Ces aides sont facultatives et peuvent notamment participer au financement d’une complémentaire santé, compenser une perte de salaire ou financer une aide ménagère à la sortie. Ameli évoque également la demande de Complémentaire santé solidaire ou une demande au titre de l’action sanitaire et sociale de la caisse.
Hospitalisation à domicile et chirurgie ambulatoire, en bref
Un séjour à l’hôpital n’implique pas toujours de passer la nuit à l’hôpital. Ameli distingue plusieurs formes d’hospitalisation.
- L’hospitalisation complète : vous êtes hébergé à l’hôpital et passez au moins une nuit. C’est le cas de figure de ce guide.
- L’hôpital de jour ou la chirurgie ambulatoire : admission, traitement et sortie ont lieu le même jour. Pour savoir si un forfait ou un supplément est facturé, interrogez l’établissement : ne présumez rien.
- L’hospitalisation à domicile (HAD) : les soins sont assurés à votre domicile, sur prescription médicale et avec votre accord. Selon ameli, les modalités de prise en charge sont identiques à celles d’une hospitalisation en établissement, hors forfait journalier (qui représente les frais d’hébergement) dont vous êtes exonéré.
Ces formules peuvent réduire certains postes (pas de lit d’hôpital, pas de chambre), mais elles ne conviennent pas à toutes les situations médicales : c’est l’équipe soignante qui décide de la forme de prise en charge adaptée.
Trois cas pratiques
Les montants de confort et de dépassements ci-dessous sont fictifs et choisis pour la clarté. Seuls le forfait hospitalier (23 € par jour), la participation forfaitaire de 32 € et le forfait patient urgences (23 €) proviennent des pages officielles d’ameli citées dans les sources.
Cas 1 : Camille, chirurgie programmée de deux nuits
Camille, 41 ans, doit être opérée en clinique conventionnée pour une intervention programmée, avec anesthésie. On suppose qu’un acte réalisé dépasse le seuil des actes lourds. Elle entre le lundi et sort le mercredi : trois journées facturables, jour de sortie compris.
- Forfait hospitalier : 3 × 23 € = 69 €.
- Participation forfaitaire pour acte lourd : 32 €, une seule fois.
- Chambre particulière (exemple fictif de 60 € par nuit) : 2 nuits = 120 €.
- Dépassements d’honoraires (exemple fictif) : 150 €.
Total laissé hors Assurance Maladie : 69 + 32 + 120 + 150 = 371 €. Supposons que son contrat rembourse le forfait hospitalier et la participation forfaitaire, plafonne la chambre à 50 € par nuit et les dépassements à 100 €. La mutuelle verse 69 + 32 + 100 + 100 = 301 €. Il reste à Camille 70 € (20 € sur la chambre et 50 € sur les dépassements). Son bon réflexe a été de demander les tarifs de la chambre et des honoraires avant l’admission, et de poser la question du plafond à sa mutuelle.
Cas 2 : Inès, accouchement
Inès accouche en maternité. Selon ameli, les frais d’hospitalisation sont pris en charge à 100 % pour l’accouchement et pendant 12 jours après, et le forfait hospitalier n’est pas dû. Il peut donc rester peu de choses à payer sur le plan médical. Restent, selon les établissements et les choix d’Inès : la chambre particulière, la télévision ou le wifi, un lit ou des repas pour le conjoint, d’éventuels dépassements d’honoraires. Inès a lu son contrat bien avant le terme : elle connaît le plafond de remboursement de la chambre et sait qu’un délai de carence peut exister sur certains contrats pour la maternité. Elle a demandé le tarif de la chambre à la maternité avant de s’inscrire.
Cas 3 : Karim, urgence puis hospitalisation
Karim, 58 ans, chute à vélo et se rend aux urgences, d’où il est transféré dans un service d’orthopédie pour quatre nuits. Comme il est hospitalisé, il ne paie pas de forfait patient urgences ; en revanche, le forfait hospitalier est dû pour chaque journée du séjour, jour de sortie compris, soit 5 × 23 € = 115 €, sauf exonération. Selon la nature des actes, le ticket modérateur de 20 % ou le forfait de 32 € s’ajoute. Karim n’a pas choisi l’établissement. Il demande une facture détaillée à la sortie, la transmet à sa mutuelle, et compare. S’il avait été renvoyé chez lui sans hospitalisation après les urgences, il aurait payé le forfait patient urgences de 23 € (9,96 € s’il était en ALD), que sa mutuelle aurait pris en charge selon ameli.
Les erreurs fréquentes
- Penser que « 100 % » veut dire « rien à payer » : la prise en charge à 100 % ne couvre ni le forfait hospitalier lorsqu’il est dû, ni le confort personnel.
- Accepter la chambre particulière sans connaître son prix, ni le plafond de la mutuelle.
- Ignorer le délai de carence d’un nouveau contrat avant une opération prévue.
- Résilier ou changer de mutuelle juste avant le séjour sans avoir confirmé le démarrage de la nouvelle garantie.
- Oublier le bulletin de situation et le bon de sortie : les délais comptent pour l’arrêt de travail et pour le remboursement.
- Ne pas comparer la facture à l’estimation reçue avant l’hospitalisation.
- Confondre forfait hospitalier et forfait patient urgences : le premier concerne les séjours, le second les passages aux urgences sans hospitalisation.
- Ne pas demander d’aide en cas de difficulté : la caisse d’Assurance Maladie peut proposer un accompagnement.
En résumé
- Une facture d’hospitalisation comporte plusieurs postes qui n’ont pas le même payeur : soins, forfait hospitalier, chambre, dépassements, confort.
- Dans un établissement public ou une clinique conventionnée, l’Assurance Maladie rembourse les frais d’hospitalisation à 80 % en règle générale ; un acte lourd peut remplacer le ticket modérateur par un forfait de 32 €, une fois par séjour.
- Au moment de la rédaction (octobre 2026), le forfait hospitalier est de 23 € par jour en hôpital ou clinique et de 17 € en service psychiatrique, jour de sortie compris ; vérifiez le montant sur ameli.fr.
- Le forfait hospitalier n’est pas remboursé par l’Assurance Maladie : la mutuelle peut le prendre en charge selon le contrat, et certaines situations sont exonérées.
- La chambre particulière et le confort restent à votre charge, sauf prise en charge par la mutuelle.
- Pour une hospitalisation programmée : lisez votre contrat, demandez les tarifs et la prise en charge, préparez carte Vitale, attestation de mutuelle et pièce d’identité.
- Après le séjour : envoyez le bon de sortie, demandez la facture détaillée, comparez-la aux remboursements et réclamez en cas d’erreur.
- En cas de difficulté de paiement, contactez la caisse d’Assurance Maladie (3646, ameli.fr) et votre mutuelle.
FAQ
Le forfait hospitalier est-il remboursé par la Sécurité sociale ?
Non. Ameli indique que le forfait hospitalier n’est pas remboursé par l’Assurance Maladie. Il peut être pris en charge par la complémentaire santé si le contrat le prévoit, et certaines situations donnent lieu à une exonération (maternité, Complémentaire santé solidaire, accident du travail, hospitalisation à domicile…).
Combien coûte le forfait hospitalier en 2026 ?
D’après ameli.fr, depuis le 1er mars 2026, il est de 23 € par jour en hôpital ou en clinique et de 17 € par jour dans le service psychiatrique d’un établissement de santé. Il est dû pour chaque journée d’hospitalisation, y compris le jour de sortie. Le montant est fixé par arrêté ministériel et peut évoluer : consultez la page officielle au moment de votre séjour.
Ma mutuelle rembourse-t-elle la chambre particulière ?
Cela dépend du contrat. La chambre particulière est un confort que l’Assurance Maladie ne prend pas en charge. Certaines mutuelles la couvrent, souvent avec un plafond par jour et parfois une durée maximale. Demandez à votre mutuelle les conditions avant l’hospitalisation, et à l’établissement le tarif par nuit.
Suis-je exonéré de reste à charge si je suis en ALD ?
Pas totalement. Selon ameli, une hospitalisation en raison d’une affection de longue durée est prise en charge à 100 %, mais cette prise en charge ne s’applique ni au forfait hospitalier lorsqu’il est dû, ni aux frais de confort personnel. Les dépassements d’honoraires restent également possibles. Demandez à votre caisse comment votre situation est traitée.
Quelle différence entre forfait hospitalier et forfait patient urgences ?
Le forfait hospitalier concerne les séjours : il est dû par journée d’hospitalisation. Le forfait patient urgences (23 € selon ameli, 9,96 € pour certains patients comme ceux en ALD) concerne un passage aux urgences non suivi d’une hospitalisation. Les deux ne s’appliquent pas au même passage.
Que faire si je n’ai pas les moyens de payer ma facture ?
Ne laissez pas la situation s’aggraver. Contactez votre caisse d’Assurance Maladie (3646 ou ameli.fr) : selon Service-Public, des aides sous condition de ressources peuvent être attribuées, et la caisse peut vous accompagner dans vos démarches. Vous pouvez aussi voir si vous remplissez les conditions de la Complémentaire santé solidaire, et discuter d’un échéancier avec l’établissement. Pour toute question médicale, adressez-vous à votre médecin ; en urgence vitale, appelez le 15 ou le 112.
Sources
- Ameli : Le forfait hospitalier
- Ameli : Hospitalisation : votre prise en charge
- Ameli : Hospitalisation : les types de séjour et les démarches à effectuer
- Ameli : Le forfait à 32 euros
- Ameli : Le forfait patient urgences (FPU)
- Ameli : Qu’est-ce que le ticket modérateur ?
- Ameli : Complémentaire santé solidaire
- Service-Public : Difficultés à payer les frais d’hospitalisation
- Mon espace santé