Deux patients consultent un médecin généraliste le même jour, pour le même motif. Pour une consultation à 30 € chez un généraliste de secteur 1, le premier garde 11 € à sa charge avant mutuelle, le second 21,60 €, et ni l’un ni l’autre n’a commis d’erreur de paiement. La différence tient à trois éléments que l’on ne voit pas sur l’ordonnance : avoir déclaré (ou non) un médecin traitant, le secteur dans lequel exerce le médecin, et ce que prévoit la complémentaire santé pour le reste.
Ces mécanismes sont souvent découverts au pire moment, au guichet ou en lisant un relevé de remboursement. Pourtant, ils obéissent à une logique simple : l’Assurance Maladie rembourse un pourcentage d’une base de remboursement qui n’est pas forcément le prix que vous payez. Tout l’écart entre les deux constitue votre reste à charge potentiel, que la mutuelle peut couvrir en partie, en totalité… ou pas du tout.
Ce guide explique pas à pas le parcours de soins coordonné, la déclaration du médecin traitant, les secteurs 1, 2 et 3, l’option de pratique tarifaire maîtrisée (OPTAM), les dépassements d’honoraires et les droits dont vous disposez pour être informé avant de payer. Des exemples chiffrés, clairement identifiés, montrent comment se calcule un reste à charge. Les montants officiels cités sont ceux publiés sur ameli.fr et service-public.fr au moment de la rédaction (octobre 2026) : ils peuvent évoluer, vérifiez-les toujours à la source. Ce contenu est informatif et ne remplace ni l’avis de votre caisse d’assurance maladie, ni celui de votre complémentaire santé.
Le parcours de soins coordonné : le principe
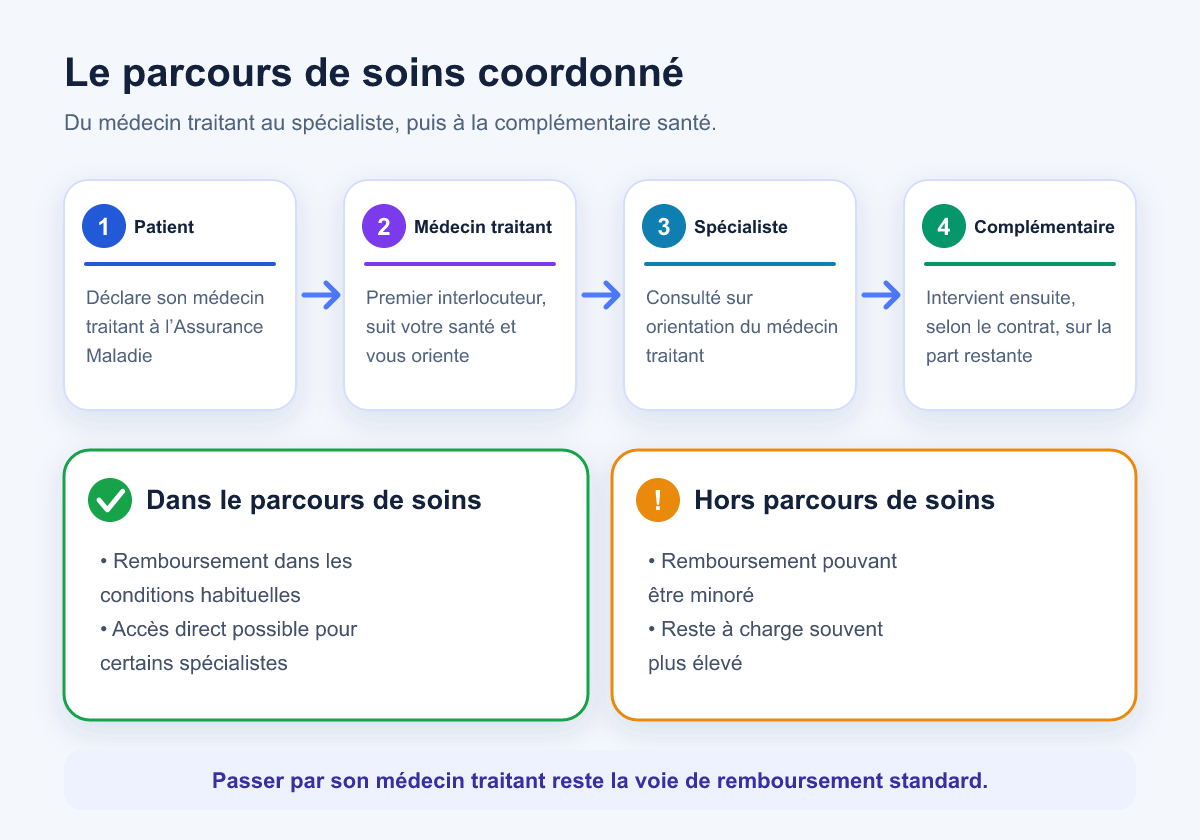
Le parcours de soins coordonné repose sur une idée : un médecin qui vous connaît centralise votre suivi, vous oriente vers d’autres professionnels si nécessaire, et tient à jour votre dossier médical. Selon ameli.fr, le médecin traitant assure aussi la prévention personnalisée (vaccinations, dépistages organisés) et établit le protocole de soins en cas d’affection de longue durée.
Côté remboursement, la règle est la suivante : si vous avez déclaré un médecin traitant et que vous le consultez en premier, vous êtes remboursé normalement. Si vous n’en avez pas déclaré, ou si vous consultez directement un autre médecin sans y avoir été orienté, vous êtes « hors parcours » et moins bien remboursé, sauf exceptions. Concrètement, le ticket modérateur (la part qui reste à votre charge après l’Assurance Maladie) est majoré.
Déclarer un médecin traitant reste un choix : vous êtes libre de le faire ou non. Mais l’Assurance Maladie précise que passer par lui permet aux personnes de 16 ans et plus de bénéficier du plus haut niveau de remboursement.
Déclarer, changer ou ne pas trouver de médecin traitant
Qui doit en déclarer un ?
Toute personne de 16 ans et plus, qu’elle soit assurée elle-même ou ayant droit d’un parent. Pour les moins de 16 ans, un parent ou le titulaire de l’autorité parentale choisit et déclare le médecin. Les mineurs de 16 et 17 ans peuvent choisir eux-mêmes, avec l’accord d’un parent qui signe aussi la déclaration. Un enfant de moins de 16 ans sans médecin traitant déclaré n’est toutefois pas moins bien remboursé, mais il est plus sécurisant qu’un praticien identifié veille sur sa croissance.
Ne sont pas concernés, d’après ameli.fr : les étrangers de passage sur le territoire, les personnes affiliées à une caisse d’une collectivité d’outre-mer et les bénéficiaires de l’aide médicale de l’État.
Comment le choisir ?
Le choix est libre et individuel : le médecin doit simplement accepter ce rôle. Il peut être généraliste ou spécialiste, conventionné en secteur 1 ou 2, exercer en cabinet, en centre de santé ou à l’hôpital, sans contrainte géographique. Chaque membre d’une famille déclare son médecin individuellement, même si tous peuvent choisir le même praticien.
La démarche, en pratique
- Obtenez l’accord du médecin. Il doit accepter d’être votre médecin traitant.
- Faites la déclaration. Lors d’une consultation, avec votre carte Vitale, le médecin peut télétransmettre la déclaration à votre caisse : elle est enregistrée immédiatement, sans papier. À défaut, un formulaire papier (S3704) est à signer par vous et par le médecin, puis à remettre ou envoyer à votre caisse.
- Vérifiez. Conservez la preuve de la démarche (formulaire signé) et, en cas de doute, demandez à votre caisse si la déclaration est bien enregistrée.
Pour changer de médecin traitant, aucune condition ni justification n’est nécessaire : il suffit de faire une nouvelle déclaration à votre caisse, et le changement prend effet à la date de désignation du nouveau médecin. Prévenir l’ancien n’est pas obligatoire, mais c’est courtois et utile pour lui. La déclaration est aussi à refaire si votre médecin cesse son activité, change d’activité ou déménage.
Et si l’on n’en trouve pas ?
L’Assurance Maladie indique que des solutions peuvent exister localement, notamment avec les organisations coordonnées territoriales : renseignez-vous auprès de votre caisse (coordonnées sur ameli.fr). Pour la téléconsultation, ameli.fr prévoit des exceptions à l’exigence de parcours pour les patients sans médecin traitant ou dont le médecin est indisponible dans un délai compatible avec leur état de santé. Gardez toutefois en tête que, sans médecin traitant déclaré, la plupart des consultations sont moins bien remboursées, y compris chez les spécialistes en accès direct.
Quand êtes-vous remboursé normalement, et quand l’êtes-vous moins ?
Le principe général a des exceptions importantes, que beaucoup de patients ignorent. D’après la page de l’Assurance Maladie consacrée au parcours de soins :
| Situation | Remboursement | À savoir |
|---|---|---|
| Vous consultez votre médecin traitant (ou son remplaçant habituel) | Normal | Un remplaçant ne peut pas être désigné médecin traitant |
| Un spécialiste vous voit sur orientation de votre médecin traitant | Normal | Le spécialiste indique le nom du médecin traitant sur la feuille de soins |
| Gynécologue, ophtalmologue, stomatologue, psychiatre (16 à 25 ans) en accès direct | Normal, si un médecin traitant est déclaré | Limité à certains actes (voir ci-dessous) |
| Urgence, ou éloignement de votre domicile (vacances par exemple) | Normal | Le médecin coche « Urgence » ou « Hors résidence » sur la feuille de soins |
| Enfant de moins de 16 ans sans médecin traitant | Normal | Déclarer un médecin reste recommandé |
| ALD exonérante, maladie chronique suivie par un spécialiste, séquence de soins coordonnée | Normal | Selon les spécialités mentionnées au protocole de soins |
| Pas de médecin traitant déclaré | Moins bien remboursé | Même pour un spécialiste en accès direct |
| Médecin traitant déclaré, mais autre médecin consulté sans orientation | Moins bien remboursé | Le tiers payant indu est récupéré sur un remboursement ultérieur |
Les spécialistes en accès direct
Selon ameli.fr, vous pouvez consulter sans passer par votre médecin traitant :
- un gynécologue, pour l’examen clinique périodique avec dépistage, la contraception, le suivi de grossesse ou l’interruption de grossesse médicamenteuse ;
- un ophtalmologue, pour la prescription et le renouvellement de lunettes ou de lentilles, le dépistage et le suivi du glaucome ;
- un psychiatre ou neuropsychiatre, si vous avez entre 16 et 25 ans ;
- un stomatologue, pour les actes bucco-dentaires.
Le médecin coche alors la case « Accès direct spécifique ». Les chirurgiens-dentistes, les sages-femmes, les auxiliaires médicaux, les laboratoires et les pharmaciens ne sont pas concernés par la majoration hors parcours. À noter : les pages d’ameli.fr consacrées à la téléconsultation citent une liste d’accès direct un peu plus large pour ce mode de consultation (par exemple la pédiatrie). En cas de doute, la règle applicable à votre situation est celle indiquée par votre caisse.
Les urgences ont une définition précise : selon l’Assurance Maladie, une situation est urgente si elle n’était pas prévue plus de huit heures auparavant et qu’elle concerne une affection (ou sa suspicion) mettant en jeu la vie ou l’intégrité de l’organisme. En cas d’urgence vitale, appelez le 15 (SAMU) ou le 112 sans vous préoccuper de ces questions de remboursement.
Base de remboursement, ticket modérateur, participation forfaitaire : le vocabulaire
Pour comprendre une consultation, quatre notions suffisent.
- Le prix facturé : ce que le médecin vous demande de régler.
- La base de remboursement (BR) : le tarif sur lequel l’Assurance Maladie calcule son remboursement. Elle peut être égale, inférieure ou supérieure au prix facturé.
- Le ticket modérateur (TM) : la partie de la base qui reste à votre charge après le remboursement de l’Assurance Maladie. Il s’exprime en pourcentage. Selon ameli.fr, il est par exemple de 30 % pour les consultations médicales. C’est lui qui est majoré hors parcours de soins.
- La participation forfaitaire : 2 € déduits de votre remboursement pour chaque consultation ou acte réalisé par un médecin, ainsi que pour les examens de radiologie et analyses de biologie médicale. Elle concerne les personnes de plus de 18 ans et ne peut pas dépasser 8 € par jour pour un même professionnel. Elle est plafonnée à 70 € par personne et par année civile. Elle ne s’applique pas aux bénéficiaires de la Complémentaire santé solidaire, ni aux femmes enceintes du premier jour du 6e mois de grossesse jusqu’au 12e jour après l’accouchement.
Ne confondez pas la participation forfaitaire avec la franchise médicale, qui porte sur d’autres postes : 1 € par boîte de médicaments, 1 € par acte paramédical et 4 € par transport sanitaire, avec un plafond annuel de 70 € par personne selon ameli.fr.
Un exemple officiel, publié sur ameli.fr : pour une consultation à 30 € chez un généraliste de secteur 1 qui est votre médecin traitant, l’Assurance Maladie rembourse 70 % de 30 €, soit 21 €, moins 2 € de participation forfaitaire : 19 €. Il reste 11 € à votre charge (9 € de ticket modérateur et 2 € de participation forfaitaire). La page « Consultations en métropole » précise que ces tarifs sont applicables au 1er janvier 2026.
Si vous avez une complémentaire santé « responsable », le ticket modérateur y est obligatoirement pris en charge pour les honoraires du médecin, mais pas la participation forfaitaire, d’après service-public.fr. Pour les bénéficiaires de la Complémentaire santé solidaire, notre guide sur la CSS en 2026 détaille les conditions et ce qu’elle prend en charge.
Secteur 1, secteur 2, secteur 3 : qui facture quoi ?
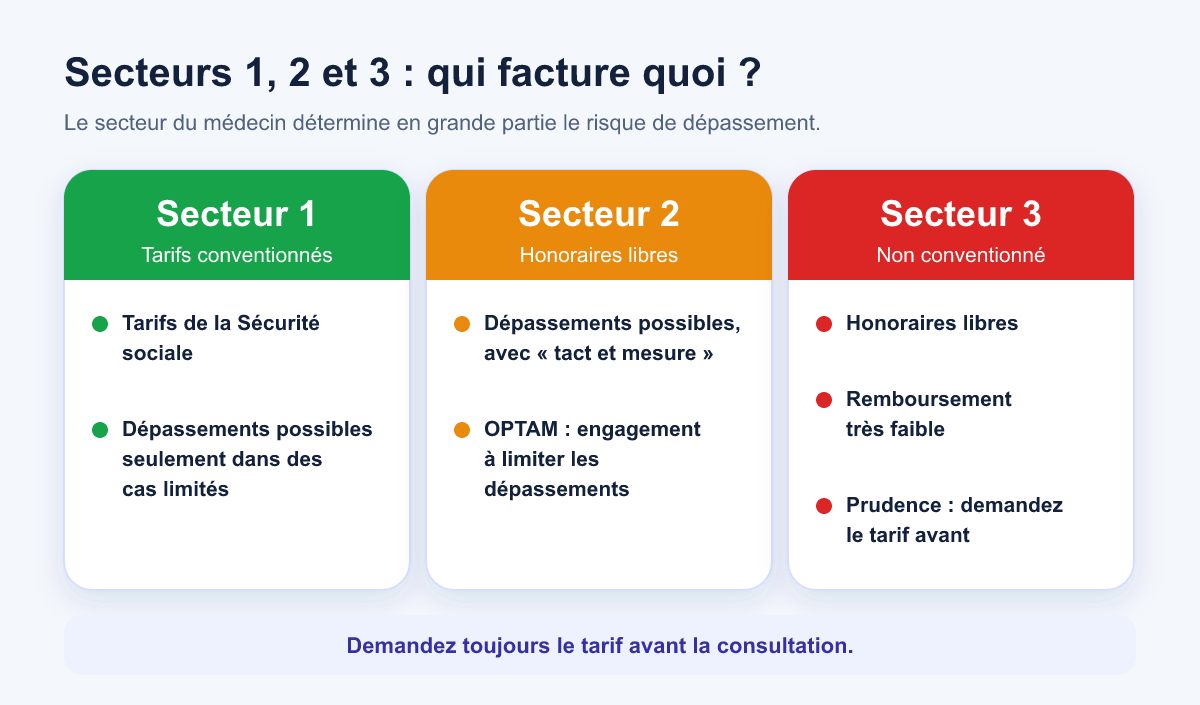
Le secteur désigne la relation du médecin avec l’Assurance Maladie. Il détermine le tarif qu’il applique et, par ricochet, le risque de dépassement d’honoraires. Un dépassement est la partie du prix facturé qui excède la base de remboursement : elle n’est jamais remboursée par l’Assurance Maladie, seulement, éventuellement, par la complémentaire santé.
| Secteur | Statut | Tarifs | Base de remboursement (généraliste, consultation, au 1er janvier 2026) |
|---|---|---|---|
| Secteur 1 | Conventionné | Tarifs fixés par la convention ; pas de dépassement, sauf demande particulière du patient (lieu ou horaire hors habituel) | 30 € |
| Secteur 2 adhérent à l’OPTAM | Conventionné | Honoraires libres avec tact et mesure, dépassements modérés | 30 € (base du secteur 1) |
| Secteur 2 non adhérent à l’OPTAM | Conventionné | Honoraires libres avec tact et mesure | 23 € |
| Secteur 3 | Non conventionné | Tarifs fixés librement par le médecin | Tarif d’autorité : remboursement de quelques centimes |
Secteur 1 : les tarifs conventionnés
Le médecin de secteur 1 applique le tarif fixé par la convention. Selon l’Assurance Maladie, un dépassement n’est autorisé que sur une demande particulière de votre part, par exemple une visite en dehors des heures habituelles d’ouverture du cabinet. Ces dépassements exceptionnels ne sont pas remboursés. En pratique, c’est le secteur le plus protecteur pour le reste à charge.
Secteur 2 : honoraires libres, avec tact et mesure
Le médecin conventionné de secteur 2 fixe librement ses honoraires, à condition de respecter le « tact et la mesure » prévus par le code de déontologie médicale. La notion s’apprécie au cas par cas : en cas de doute, demandez des explications au praticien. Le dépassement n’est pas remboursé par l’Assurance Maladie. À noter : l’accès au secteur 2 est réservé à certains médecins, qui doivent avoir acquis des titres particuliers lors de leur première installation en libéral.
Un cas particulier mérite d’être connu : dans plusieurs situations, un médecin de secteur 2 doit respecter les tarifs opposables, sans dépassement. L’Assurance Maladie cite notamment la prise en charge dans les quatre jours ouvrés d’un patient adressé par son médecin traitant, ou la consultation de votre médecin traitant en urgence à la demande du centre 15. Et si vous bénéficiez de la Complémentaire santé solidaire, service-public.fr précise qu’aucun dépassement ne peut vous être facturé, sauf demande particulière de votre part (consultation hors des heures habituelles, visite à domicile non justifiée).
Secteur 3 : le médecin non conventionné
Le médecin non conventionné n’adhère pas à la convention médicale et fixe librement ses tarifs. L’Assurance Maladie rembourse sur la base d’un « tarif d’autorité », très inférieur au tarif conventionnel. D’après service-public.fr (page vérifiée en décembre 2024), le remboursement va de 0,43 € à 0,61 € pour une consultation chez un généraliste, et de 0,85 € à 1,22 € chez un spécialiste, quel que soit le montant payé. Retenez surtout l’ordre de grandeur : la quasi-totalité de la consultation reste à votre charge.
Service-public.fr signale par ailleurs que, selon la loi de financement de la Sécurité sociale pour 2026, le remboursement des prescriptions faites par les médecins de secteur 3 prend fin à compter du 1er janvier 2027, hors prescriptions à titre gracieux pour eux-mêmes ou leurs proches. Si vous consultez ou envisagez de consulter un médecin non conventionné, informez-vous auprès de votre caisse.
Comment connaître le secteur d’un médecin ?
Le praticien doit indiquer clairement s’il exerce en secteur 1 ou en secteur 2 (service-public.fr). L’annuaire santé d’ameli.fr indique aussi si un médecin pratique des honoraires libres ou un dépassement maîtrisé (OPTAM). Avant de prendre rendez-vous, c’est la vérification la plus rentable.
L’OPTAM : des dépassements encadrés, une base de remboursement plus haute
L’option de pratique tarifaire maîtrisée, ou OPTAM (qui a succédé au contrat d’accès aux soins), est un contrat signé par des médecins de secteur 2 avec l’Assurance Maladie. Le médecin s’engage à respecter un taux de dépassement et un taux d’activité à tarifs opposables, calculés sur sa pratique observée durant une période de référence. En échange, ses patients bénéficient d’un meilleur niveau de remboursement.
Pour vous, la conséquence est double :
- l’Assurance Maladie vous rembourse sur la base du secteur 1, plus élevée que celle d’un médecin de secteur 2 non adhérent ;
- le dépassement, lui, reste à votre charge (ou à celle de votre mutuelle), mais il est en principe plus modéré.
Illustration officielle (service-public.fr) : si la consultation d’un généraliste adhérent à l’OPTAM coûte 35 €, vous êtes remboursé de 19 € (70 % de 30 € moins 2 €), et il vous reste 16 € à votre charge. Chez un généraliste de secteur 2 non adhérent, la base est de 23 € et le remboursement de 14,10 €, que la consultation ait coûté 30,50 €, 35 € ou 50 €.
Dépassements d’honoraires : vos droits avant de payer
Le droit à l’information est le meilleur outil du patient. D’après service-public.fr :
- le professionnel de santé doit afficher ses tarifs dans la salle d’attente ;
- il doit répondre à toute demande d’information préalable sur ses honoraires ou le coût d’un traitement ;
- en cas de dépassement d’honoraires, une information écrite doit vous être remise si le montant des honoraires facturés est égal ou supérieur à 70 € ;
- aucun mode de règlement particulier ne peut vous être imposé ;
- en cas de litige sur l’information, la DGCCRF est compétente.
Ameli.fr rappelle aussi que les honoraires couvrent l’ensemble des opérations nécessaires au soin, de la prise de rendez-vous à la communication des résultats. Des frais de dossier, de prise de rendez-vous en ligne, d’annulation, d’envoi des résultats ou d’archivage ne peuvent donc pas vous être imposés. Un supplément reste possible si vous formulez une demande particulière (horaire hors cabinet, par exemple), mais il doit rester exceptionnel, mesuré, et vous être annoncé avant le soin. Les actes hors nomenclature (ostéopathie, mésothérapie, actes à visée esthétique, par exemple) doivent faire l’objet d’un tarif affiché et d’un devis remis au préalable.
Dans les établissements publics de santé, les soins ne peuvent pas faire l’objet de dépassements d’honoraires selon service-public.fr. Un séjour à l’hôpital ou en clinique fait intervenir d’autres postes de facture (forfait hospitalier, chambre particulière, par exemple), qui ne sont pas traités ici.
Comment la mutuelle intervient
La complémentaire santé complète le remboursement de l’Assurance Maladie « en totalité ou partiellement », selon le contrat. Ses garanties s’expriment très souvent en pourcentage de la base de remboursement (BR), parfois avec une limite exprimée en euros ou en pourcentage de la base. Dans les tableaux de garanties, le ticket modérateur est noté « TM » et la base de remboursement « BR ».
| Poste | Pris en charge par la mutuelle ? |
|---|---|
| Ticket modérateur (consultation dans le parcours) | Oui, obligatoirement, dans un contrat dit responsable |
| Participation forfaitaire de 2 € | Non, pas dans un contrat responsable |
| Majoration du ticket modérateur hors parcours | Non, elle n’est jamais prise en charge par les complémentaires, selon ameli.fr |
| Dépassements d’honoraires | Pas obligatoirement : selon le contrat, dans une limite fixée par les garanties |
Service-public.fr précise que le contrat responsable est celui qui est le plus couramment commercialisé et que les dépassements d’honoraires n’y sont pas obligatoirement pris en charge. Les règles propres aux contrats responsables encadrent la prise en charge des dépassements ; les limites exactes, qui peuvent différer selon que le médecin adhère ou non à l’OPTAM, figurent dans votre notice et votre tableau de garanties. Pour des repères de choix, consultez notre guide pour choisir sa mutuelle et payer moins.
Cas pratiques chiffrés (exemples fictifs)
Les situations ci-dessous sont des illustrations. Les tarifs de base (30 €, 23 €, taux de 70 %, 2 €) viennent des pages officielles citées en sources ; en revanche, les montants facturés dans les cas B, C et E sont inventés pour l’exemple, et les garanties de mutuelle sont supposées. Votre situation dépend de votre contrat.
Cas A : Léa chez son médecin traitant de secteur 1
Léa, qui a déclaré son médecin traitant, consulte celui-ci, généraliste de secteur 1 : consultation à 30 €. L’Assurance Maladie rembourse 70 % de 30 € (21 €) moins 2 € de participation forfaitaire, soit 19 €. Sans mutuelle, son reste à charge est de 11 €. Avec une complémentaire responsable qui prend en charge le ticket modérateur (9 €), il reste 2 €, soit la participation forfaitaire. C’est l’exemple donné par ameli.fr et service-public.fr.
Cas B et C : Marc, même prix, deux secteurs 2
Marc hésite entre deux médecins pour devenir son médecin traitant. Les deux sont généralistes de secteur 2 et facturent une consultation à 50 € (montant fictif). Le premier adhère à l’OPTAM, le second non. Supposons que la mutuelle de Marc rembourse le ticket modérateur et, en plus, 10 € de dépassement par consultation.
| Calcul | Cas B : secteur 2 OPTAM | Cas C : secteur 2 hors OPTAM |
|---|---|---|
| Prix facturé | 50 € | 50 € |
| Base de remboursement | 30 € | 23 € |
| Remboursement de l’Assurance Maladie (70 % de la base, moins 2 €) | 19 € | 14,10 € |
| Reste à charge avant mutuelle | 31 € | 35,90 € |
| Dépassement (prix facturé moins base) | 20 € | 27 € |
| Mutuelle supposée (TM + 10 € de dépassement) | 9 € + 10 € = 19 € | 6,90 € + 10 € = 16,90 € |
| Reste à charge final | 12 € | 19 € |
À prix facturé et mutuelle identiques, le patient paie 7 € de plus chez le médecin non adhérent à l’OPTAM, uniquement à cause de la base de remboursement (23 € au lieu de 30 €). L’écart serait plus grand pour des consultations plus chères ou plus fréquentes, d’où l’intérêt de demander au préalable si le médecin adhère à l’OPTAM.
Cas D : Inès, sans médecin traitant déclaré
Inès, 32 ans, n’a jamais déclaré de médecin traitant et consulte un généraliste de secteur 1 à 30 €. Selon ameli.fr, l’Assurance Maladie lui rembourse 8,40 € au lieu de 19 €, et 21,60 € restent à sa charge. Sa mutuelle peut, au mieux, couvrir le ticket modérateur ordinaire (9 € ici, selon le contrat) mais pas la majoration pour non-respect du parcours (10,60 €) ni la participation forfaitaire (2 €) : il lui resterait donc environ 12,60 €. Une déclaration de médecin traitant, faite lors d’une prochaine consultation, aurait évité cette majoration.
Cas E : Sacha chez un médecin non conventionné
Sacha consulte un généraliste de secteur 3 qui facture 80 € (montant fictif). L’Assurance Maladie rembourse un tarif d’autorité de quelques centimes (de 0,43 € à 0,61 € d’après service-public.fr). Sacha garde donc à sa charge près de la totalité de la facture, que la mutuelle ne prendra en charge qu’en fonction de son contrat. Avant de consulter, mieux vaut demander le tarif et comparer avec un médecin conventionné.
Comment limiter son reste à charge
- Déclarez un médecin traitant dès que possible, et consultez-le en premier pour éviter la majoration du ticket modérateur.
- Demandez le secteur et l’appartenance à l’OPTAM au moment du rendez-vous, ou consultez l’annuaire santé d’ameli.fr.
- Demandez le tarif avant la consultation et, pour un montant à partir de 70 € avec dépassement, l’information écrite à laquelle vous avez droit.
- Utilisez l’accès direct pour gynécologue, ophtalmologue, stomatologue ou psychiatre (16 à 25 ans) quand cela correspond à votre besoin, avec un médecin traitant déclaré.
- Envisagez la téléconsultation quand votre médecin la propose : elle est remboursable par l’Assurance Maladie dans le respect de conditions (parcours de soins, proximité, alternance avec des consultations en présentiel) détaillées sur ameli.fr.
- Lisez votre tableau de garanties : couverture du ticket modérateur, limites sur les dépassements, différences selon l’OPTAM. Voir nos guides sur le choix de la mutuelle et sur le remboursement dentaire (les soins dentaires ne relèvent pas du parcours de soins coordonné).
- Vérifiez vos droits à une prise en charge renforcée : l’affection de longue durée (ALD) ou la Complémentaire santé solidaire peuvent changer sensiblement le reste à charge.
En résumé
- Déclarez un médecin traitant dès 16 ans : c’est la condition du meilleur remboursement.
- Hors parcours, le ticket modérateur est majoré et cette majoration n’est pas couverte par les mutuelles.
- Le remboursement se calcule sur la base de remboursement, pas sur le prix facturé.
- Secteur 1 : tarifs conventionnés ; secteur 2 : honoraires libres avec tact et mesure ; secteur 3 : non conventionné, remboursement très faible.
- L’OPTAM relève la base de remboursement et encadre les dépassements.
- À partir de 70 € avec dépassement, une information écrite préalable est due.
- La mutuelle prend en charge le ticket modérateur dans un contrat responsable, mais ni la participation forfaitaire, ni la majoration hors parcours.
- Vérifiez les montants en vigueur sur ameli.fr et dans votre tableau de garanties.
FAQ
Puis-je changer de médecin traitant quand je veux ?
Oui. Selon l’Assurance Maladie, vous pouvez en changer sans condition ni justification, par une nouvelle déclaration à votre caisse, effective à la date de désignation du nouveau médecin. Prévenir l’ancien n’est pas obligatoire. Si aucun médecin n’accepte ce rôle, contactez votre caisse pour connaître les solutions locales.
Mon enfant doit-il avoir un médecin traitant ?
Avant 16 ans, un parent ou le titulaire de l’autorité parentale choisit et déclare le médecin. Un enfant de moins de 16 ans sans médecin traitant n’est pas moins bien remboursé, mais il est recommandé d’en déclarer un pour assurer le suivi de sa croissance. À 16 et 17 ans, l’adolescent peut choisir lui-même avec l’accord d’un parent.
Suis-je pénalisé si je consulte en urgence un autre médecin ?
Non. En cas d’urgence, le médecin coche la case « Urgence » sur la feuille de soins et vous êtes remboursé normalement, tout comme si vous êtes loin de chez vous. Les soins consécutifs à l’urgence sont dans le parcours de soins dès que votre médecin traitant en est informé. En cas de danger immédiat, appelez le 15 ou le 112.
Un médecin de secteur 2 peut-il facturer ce qu’il veut ?
Il fixe librement ses honoraires, mais avec « tact et mesure », et il doit vous informer, avec un écrit à partir de 70 € en cas de dépassement. Si vous estimez le dépassement excessif, demandez des explications au praticien ; si le désaccord persiste, adressez-vous à votre caisse d’assurance maladie ou à la DGCCRF pour l’obligation d’information.
Ma mutuelle rembourse-t-elle les dépassements d’honoraires ?
Cela dépend de votre contrat. Un contrat responsable n’est pas obligé de les prendre en charge, et l’Assurance Maladie ne les rembourse jamais. Consultez votre tableau de garanties, souvent par pourcentage de la base de remboursement, et demandez à votre mutuelle une estimation avant un acte coûteux.
Sources
- Ameli : le rôle du médecin traitant et le parcours de soins coordonnés
- Ameli : choisir et déclarer votre médecin traitant
- Ameli : le ticket modérateur
- Ameli : la participation forfaitaire de 2 €
- Ameli : la franchise médicale
- Ameli : les règles de remboursement de l’Assurance Maladie
- Ameli : consultations en métropole, vos remboursements
- Ameli : la téléconsultation
- Ameli (professionnels) : le conventionnement avec l’Assurance Maladie (secteurs 1, 2 et 3)
- Service-Public : quels sont les tarifs d’un médecin (conventionné ou non) ?
- Service-Public : information du patient sur les coûts et la prise en charge des frais de santé
- Service-Public : couverture maladie complémentaire (mutuelle)