Avant de visiter le moindre appartement, une question domine tout le reste : combien une banque acceptera-t-elle de me prêter ? Beaucoup de futurs acquéreurs partent du prix affiché sur les annonces et cherchent ensuite comment le financer. Les établissements de crédit raisonnent à l’inverse : ils partent de vos revenus, de vos charges et d’un plafond de mensualité, puis en déduisent un capital. Comprendre ce raisonnement permet de fixer un budget réaliste, d’éviter les mauvaises surprises et d’arriver devant le banquier avec un dossier solide.
Ce guide explique ce qu’est la capacité d’emprunt et en quoi elle diffère du budget total, comment fonctionne le taux d’endettement de 35 % encadré par le Haut Conseil de stabilité financière (HCSF), quels revenus et quelles charges les banques retiennent en pratique, et comment passer d’une mensualité maximale à un capital grâce à la formule d’annuité. Trois profils fictifs (une personne seule, un couple, un indépendant) illustrent le calcul, puis nous verrons l’effet de la durée, de l’apport et de l’assurance, les limites d’une simple simulation et cinq leviers pour améliorer son dossier. Pour une vue d’ensemble du financement d’un achat, consultez aussi notre guide crédit immobilier 2026.
Précisions importantes : les règles citées ont été relevées sur des pages officielles au moment de la rédaction (octobre 2026) et peuvent évoluer. Tous les exemples chiffrés sont fictifs ; le taux de 3 % utilisé est une hypothèse pédagogique, pas un taux de marché. Ce guide est informatif : il ne constitue pas un conseil financier personnalisé et ne remplace ni l’étude de votre banque, ni l’avis d’un professionnel.
Capacité d’emprunt, budget total, faisabilité : de quoi parle-t-on ?
Trois notions voisines sont souvent confondues. Les distinguer évite bien des erreurs de raisonnement.
- La capacité d’emprunt est le capital maximal qu’un prêteur peut raisonnablement vous accorder, compte tenu de vos revenus, de vos charges, de la durée et du taux. C’est un résultat de calcul.
- Le budget total additionne ce capital et votre apport personnel (épargne mobilisée). Il doit couvrir non seulement le prix du bien, mais aussi les frais annexes.
- La faisabilité est la décision finale de la banque. Elle dépend du calcul, mais aussi de la stabilité de vos revenus, de votre épargne, de votre comportement bancaire et de la politique de l’établissement.
Selon la fiche Service-Public sur le crédit immobilier, le montant total à financer additionne le prix du logement (ou le coût de construction), le coût de la garantie du prêteur, les frais de notaire, les frais de dossier du prêt et de l’assurance emprunteur, les éventuels frais d’ouverture de compte, et, le cas échéant, la rémunération d’un courtier ou d’un agent immobilier. Votre capacité d’emprunt ne finance donc pas seulement « le prix » : elle doit absorber l’ensemble de ces postes, sauf si votre apport en couvre une partie.
Le taux d’endettement et la règle des 35 % du HCSF
Le taux d’endettement (ou taux d’effort) rapporte vos charges d’emprunt à vos revenus. Sa formule est simple :
taux d’endettement = mensualités de crédits (assurance comprise) ÷ revenus mensuels × 100
La fiche Service-Public précise que la banque doit vérifier que votre taux d’endettement, c’est-à-dire la part de l’ensemble de vos mensualités de crédits et assurances de crédit dans votre revenu mensuel, n’est pas supérieur à 35 %. Cette règle découle d’une décision du HCSF, l’autorité chargée de la surveillance macroprudentielle du système financier. D’après la page officielle du HCSF consultée en octobre 2026, la décision du 29 septembre 2021 (D-HCSF-2021-7), applicable depuis le 1er janvier 2022, fixe deux critères que les établissements de crédit doivent appliquer.
| Critère | Règle indiquée par le HCSF | Ce que cela change pour vous |
|---|---|---|
| Taux d’effort | Ratio des charges d’emprunt sur le revenu, qui ne doit pas excéder 35 % | Plafonne la mensualité totale, crédits en cours et assurance inclus |
| Durée du crédit | Maximum 25 ans, avec une tolérance de 2 ans de différé d’amortissement lorsque l’entrée en jouissance du bien est décalée | Limite l’allongement du prêt pour baisser la mensualité |
| Marge de flexibilité | Jusqu’à 20 % de la production trimestrielle de nouveaux crédits de l’établissement (décision du 29 juin 2023) | Des dérogations existent, mais elles sont limitées et laissées à l’appréciation de la banque |
Détail utile sur la flexibilité : toujours selon le HCSF, au sein de cette marge, au moins 70 % doit être réservé aux acquéreurs de leur résidence principale et au moins 30 % aux primo-accédants ; les 30 % restants (soit 6 % de la production trimestrielle) sont libres d’utilisation. Cette marge s’apprécie sur l’ensemble de la production d’une banque, et non dossier par dossier : elle ne vous donne aucun droit à un dépassement. D’autres décisions ont été prises depuis (dont une du 18 décembre 2023) : la page du HCSF reste la référence pour la version en vigueur.
Deux nuances méritent d’être connues. D’abord, la même fiche Service-Public indique qu’il est d’usage de ne pas dépasser 33 % de vos revenus pour les mensualités : certaines banques sont donc plus prudentes que le plafond réglementaire. Ensuite, le taux d’endettement ne dit rien de votre « reste à vivre », c’est-à-dire ce qu’il vous reste chaque mois après les mensualités pour payer l’alimentation, les transports, l’énergie ou les enfants. Les banques regardent souvent cet indicateur en complément ; il n’est pas fixé par la décision du HCSF et son seuil, lorsqu’il existe, relève de chaque établissement.
Revenus et charges : ce que les banques retiennent en pratique
La règle des 35 % fixe un plafond, mais le calcul dépend de ce que le prêteur accepte de compter au numérateur (charges) et au dénominateur (revenus). Les pratiques varient d’un établissement à l’autre ; les lignes ci-dessous donnent des repères généraux, à confirmer auprès de votre banque.
Les revenus
| Type de revenu | Ce que l’on observe en général |
|---|---|
| Salaire en CDI | Retenu sur la base des derniers bulletins de paie, souvent une fois la période d’essai terminée |
| CDD, intérim, temps partiel | Examinés selon l’ancienneté, la continuité des contrats et le secteur ; l’historique pèse davantage que le dernier contrat |
| Primes et variable | Souvent moyennés sur plusieurs années, parfois retenus en partie seulement |
| Indépendants, professions libérales | Appréciés sur plusieurs exercices (liasses fiscales, avis d’imposition), le plus souvent à partir d’une moyenne |
| Revenus locatifs | Fréquemment pondérés (une fraction seulement du loyer est comptée) pour tenir compte de la vacance et des charges |
| Pensions et retraites | Pensions de retraite ou pensions alimentaires reçues, comptées si elles sont justifiées et durables |
Les charges
Au numérateur figurent d’abord le futur prêt immobilier et son assurance, puis tous les autres crédits en cours : crédit à la consommation, crédit auto, crédit renouvelable, location avec option d’achat ou longue durée selon les établissements. Les pensions alimentaires versées sont également prises en compte, tantôt comme une charge, tantôt déduites des revenus selon la méthode de la banque. Le loyer actuel, lui, n’entre généralement pas dans le taux d’endettement, puisqu’il disparaît après l’achat ; en revanche, il compte dans l’analyse de votre capacité d’épargne. À l’inverse, si vous conservez votre logement actuel (par exemple pour le louer), les charges associées pourront être intégrées.
Le calcul pas à pas, de vos revenus au capital empruntable
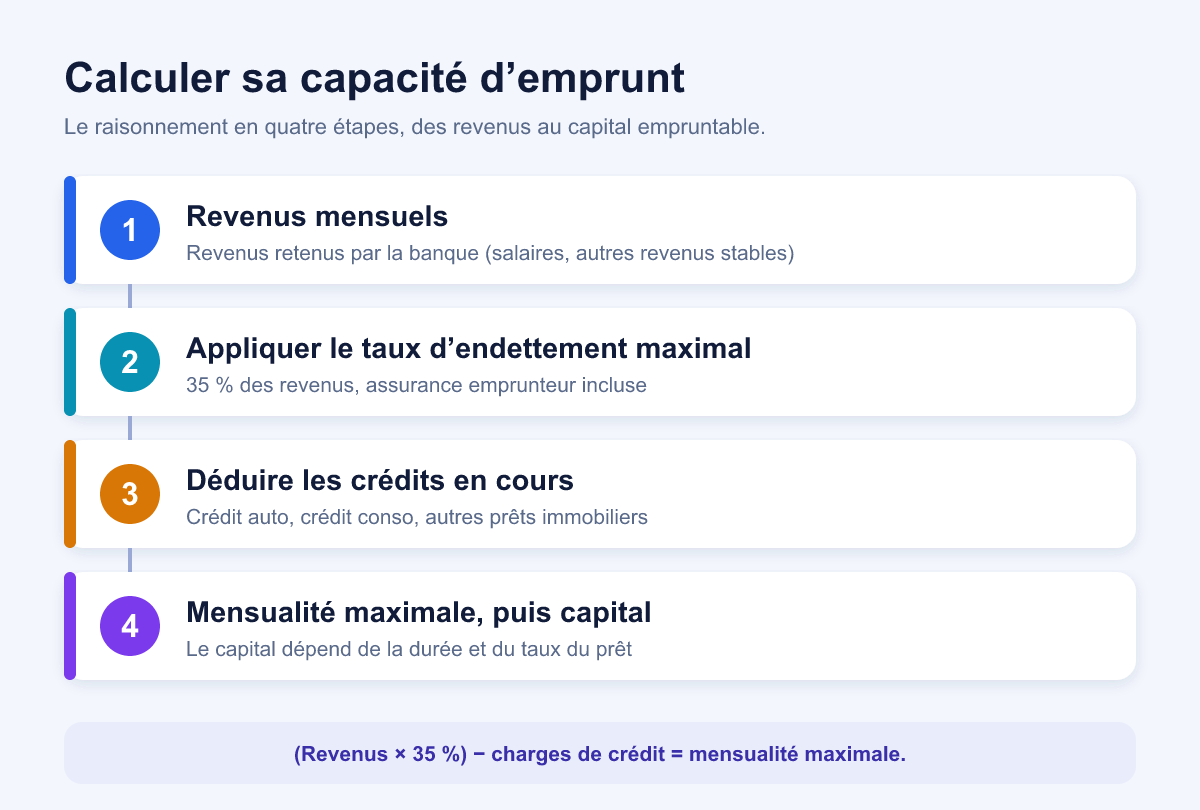
Le raisonnement suit quatre étapes, dans cet ordre.
- Revenus mensuels. Additionnez les revenus retenus par la banque pour l’ensemble des emprunteurs (voir la section précédente).
- Application du taux maximal. Multipliez ce total par 35 %. Vous obtenez la mensualité totale maximale, assurance comprise.
- Déduction des crédits en cours. Retirez les mensualités des autres crédits et charges retenues. Le solde est la mensualité maximale disponible pour le nouveau prêt.
- Conversion en capital. Selon la durée et le taux, la mensualité maximale correspond à un capital emprunté grâce à la formule d’annuité.
Pour un prêt à taux fixe et à mensualités constantes, la mensualité (hors assurance) d’un capital C emprunté sur n mois avec un taux mensuel i (taux annuel ÷ 12) est :
mensualité = C × i ÷ (1 − (1 + i)−n), et donc C = mensualité × (1 − (1 + i)−n) ÷ i.
Exemple fictif pour fixer les idées : à 3 % par an (hypothèse pédagogique) sur 20 ans, soit i = 0,03 ÷ 12 et n = 240, un capital de 200 000 € se rembourse avec 1 109,20 € par mois hors assurance. Inversement, une mensualité de 1 000 € hors assurance correspond, dans les mêmes conditions, à un capital d’environ 180 300 €. L’assurance emprunteur s’ajoute à la mensualité : pour rester dans les 35 %, elle doit donc être déduite de la mensualité maximale avant de convertir en capital. Dans nos exemples, nous retenons une prime fictive de 0,30 % par an du capital initial, soit 0,30 % × C ÷ 12 par mois.
Trois profils fictifs pour s’exercer
Les trois situations ci-dessous sont inventées. Elles reposent sur les hypothèses suivantes : taux fixe de 3 % et assurance de 0,30 % par an du capital initial (hypothèses pédagogiques), plafond de 35 % assurance incluse, calculs d’annuité contrôlés par script. Les capitaux sont arrondis à la centaine d’euros.
| Profil (exemple fictif) | Revenus mensuels | Crédits en cours | Mensualité max. (35 %) | Mensualité disponible | Capital sur 20 ans | Capital sur 25 ans |
|---|---|---|---|---|---|---|
| Camille, célibataire, CDI | 2 600 € | 0 € | 910 € | 910 € | 157 000 € | 182 300 € |
| Nadia et Karim, couple, deux CDI | 4 500 € | 250 € | 1 575 € | 1 325 € | 228 600 € | 265 400 € |
| Léo, indépendant | 3 000 € (moyenne lissée) | 150 € | 1 050 € | 900 € | 155 300 € | 180 300 € |
Camille n’a aucun crédit. Sa mensualité totale maximale de 910 € (2 600 € × 35 %) se répartit, sur 25 ans, en 864,43 € de remboursement et 45,57 € d’assurance pour un capital d’environ 182 300 €. Il lui resterait 1 690 € par mois pour tout le reste de sa vie quotidienne.
Nadia et Karim cumulent 4 500 € de revenus et remboursent un crédit auto de 250 €. Leur plafond de 1 575 € tombe à 1 325 € disponibles. Sans ce crédit, la même simulation sur 25 ans donnerait environ 315 500 €, soit environ 50 100 € de capacité en plus : un petit crédit pèse lourd dans le calcul.
Léo est indépendant. Ses revenus varient d’une année à l’autre ; on suppose ici que la banque retient une moyenne de 3 000 € par mois sur les derniers exercices. Il rembourse 150 € de crédit, d’où 900 € disponibles. Un indépendant dont l’activité est récente ou irrégulière peut voir ce revenu retenu nettement revu à la baisse.
Durée, taux, apport et assurance : ce qui fait bouger le résultat
L’effet de la durée et du taux
À mensualité constante, plus la durée est longue et plus le taux est bas, plus le capital empruntable est élevé. Le tableau suivant indique le capital correspondant à une mensualité de 1 000 € hors assurance selon des taux purement fictifs.
| Taux annuel (hypothèse fictive) | 15 ans | 20 ans | 25 ans |
|---|---|---|---|
| 2 % | 155 400 € | 197 700 € | 235 900 € |
| 2,5 % | 150 000 € | 188 700 € | 222 900 € |
| 3 % | 144 800 € | 180 300 € | 210 900 € |
| 3,5 % | 139 900 € | 172 400 € | 199 800 € |
| 4 % | 135 200 € | 165 000 € | 189 500 € |
Pour le profil de Camille (910 € par mois, assurance comprise), passer de 2 % à 4 % sur 25 ans ferait baisser la capacité d’environ 202 700 € à environ 164 600 €. Pour connaître les taux réellement proposés aujourd’hui, il faut interroger les banques ou un courtier : ce guide n’en donne volontairement aucun.
Allonger la durée augmente la capacité, mais coûte plus cher au total. Toujours en exemple fictif, un capital de 200 000 € à 3 % hors assurance se rembourse comme suit :
| Durée | Mensualité hors assurance | Intérêts totaux |
|---|---|---|
| 15 ans | 1 381,16 € | 48 609 € |
| 20 ans | 1 109,20 € | 66 207 € |
| 25 ans | 948,42 € | 84 527 € |
La mensualité baisse de plus de 430 € entre 15 et 25 ans, mais les intérêts augmentent de plus de 35 000 €. Autrement dit, la capacité maximale n’est pas forcément le montant le plus confortable à emprunter.
L’effet de l’apport
L’apport réduit le capital à emprunter, donc la mensualité et le coût des intérêts, et rassure souvent le prêteur. Exemple fictif : pour un projet à 250 000 € de prix, sur 20 ans à 3 % (hors assurance et hors frais, pour simplifier) :
| Apport | Capital emprunté | Mensualité | Intérêts totaux |
|---|---|---|---|
| 0 € | 250 000 € | 1 386,49 € | 82 759 € |
| 25 000 € | 225 000 € | 1 247,84 € | 74 483 € |
| 50 000 € | 200 000 € | 1 109,20 € | 66 207 € |
En pratique, l’apport sert souvent d’abord à couvrir les frais annexes (notaire, garantie, dossier), que le prix du bien ne comprend pas. Pour les estimer selon la nature du bien et le département, Service-Public propose un simulateur de frais de notaire. Si votre apport est limité, notre guide crédit immobilier sans apport en 2026 détaille ce que les banques examinent dans ce cas.
Assurance emprunteur, TAEG et coût total
L’assurance emprunteur fait partie des charges comptées dans les 35 %, et elle pèse sur le coût du crédit. Dans notre exemple de Camille, sur 25 ans, les primes fictives atteignent environ 13 700 € au total. Selon Service-Public, la banque peut exiger une assurance et fixer les risques à couvrir, mais elle ne peut pas vous imposer l’assureur : vous pouvez comparer. Pour comparer des offres entre elles, le taux annuel effectif global (TAEG) est l’indicateur pertinent : il intègre le taux d’intérêt, les frais de dossier, le coût de l’assurance, le coût des garanties et d’autres frais imposés. La comparaison par le TAEG n’est valable qu’à montant emprunté identique. Le détail des règles de changement d’assurance figure dans notre guide assurance emprunteur et loi Lemoine.
Capacité d’emprunt n’est pas faisabilité
Un simulateur indique un maximum théorique. La banque, elle, évalue un risque. Selon Service-Public, avant de faire une offre, elle doit vous informer sur les conséquences d’un emprunt (notamment le risque de surendettement), consulter le fichier des incidents de remboursement des crédits aux particuliers (FICP) et évaluer votre solvabilité à partir de votre situation financière : revenus, épargne, dépenses, dettes. Plusieurs éléments non chiffrés dans la formule jouent donc un rôle.
- Stabilité professionnelle. Ancienneté, type de contrat, évolution des revenus, secteur d’activité.
- Épargne et apport. Un dossier avec de l’épargne résiduelle après l’achat est généralement mieux perçu.
- Gestion des comptes. Découverts répétitifs, rejets de prélèvements ou jeux d’argent visibles sur les relevés peuvent inquiéter le prêteur.
- Fichage. D’après la Banque de France, le FICP recense les incidents de remboursement de crédits et les dépôts de dossier de surendettement ; être inscrit ne constitue pas un obstacle légal à l’octroi d’un crédit, mais les établissements ont toute liberté pour accorder ou refuser. Vous pouvez demander l’accès aux informations vous concernant auprès de la Banque de France.
- Nature du projet. Résidence principale, investissement locatif, travaux importants ou achat sur plan n’appellent pas la même analyse.
- Politique de la banque. Chaque établissement gère sa propre marge de flexibilité et sa propre grille de risque : deux banques peuvent répondre différemment au même dossier.
Enfin, un accord de principe n’est pas une offre de prêt. Selon Service-Public, l’offre doit vous être adressée gratuitement avec la fiche d’information standardisée européenne (FISE), un délai de réflexion de 10 jours calendaires doit être respecté avant de l’accepter, et la banque doit maintenir son offre pendant au moins 30 jours calendaires.
Comment augmenter sa capacité d’emprunt : cinq leviers
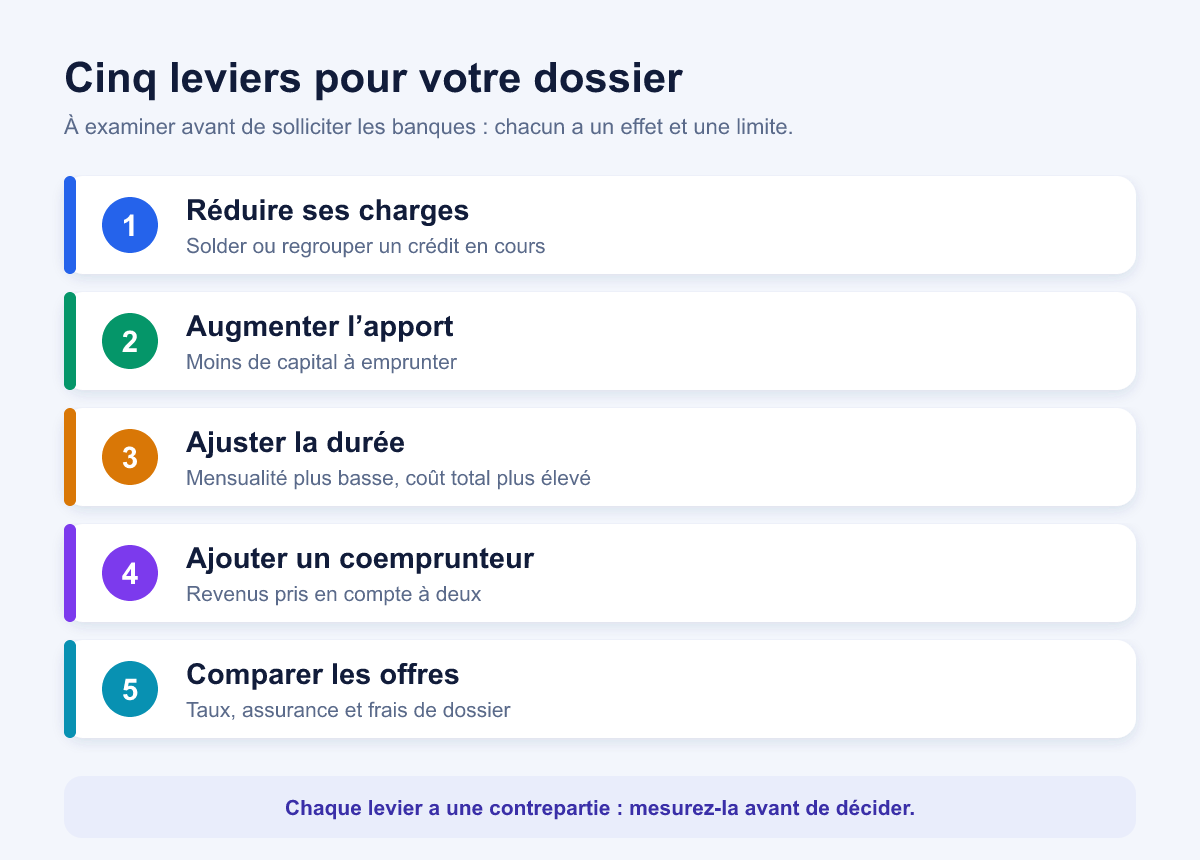
Aucun levier n’est une recette universelle : chacun a un coût ou une limite. Voici les cinq pistes, dans l’ordre où l’on y pense généralement.
1. Réduire ses charges
C’est souvent le levier le plus efficace, parce qu’une mensualité de crédit pèse deux fois : elle réduit directement la mensualité disponible. Dans l’exemple de Nadia et Karim, solder un crédit auto de 250 € par mois ferait gagner environ 50 100 € de capacité sur 25 ans. Rembourser par anticipation ou regrouper des crédits à la consommation peut avoir un effet similaire, à condition de mesurer les frais éventuels et le coût global de l’opération. Fermer les crédits renouvelables inutilisés et éviter les découverts avant le dépôt du dossier va dans le même sens.
2. Augmenter son apport
Plus l’apport est élevé, plus le capital à emprunter est faible. Épargne disponible, aide familiale (donation, prêt familial), épargne salariale ou produit d’épargne logement : toutes les sources comptent, mais gardez une réserve de sécurité. Pour les ménages éligibles, le prêt à taux zéro (PTZ) peut compléter le financement. Selon Service-Public (fiche vérifiée en septembre 2026), c’est un prêt aidé par l’État, sans intérêts, destiné à financer l’achat ou la construction de la future résidence principale, en complément d’un autre prêt immobilier, avec des conditions de revenus et de nature de logement ; la banque évalue toujours librement votre solvabilité et n’est pas obligée de l’accorder. Les montants et les zones évoluent : consultez notre guide PTZ 2026 : bénéficiaires et montant et la fiche officielle.
3. Ajuster la durée
Allonger la durée, dans la limite des règles (25 ans, avec la tolérance de différé évoquée plus haut), diminue la mensualité et augmente la capacité, au prix d’intérêts supplémentaires. Certains montages combinent plusieurs prêts de durées ou de mensualités différentes (« lissage ») afin d’équilibrer l’effort dans le temps, par exemple quand un prêt aidé se termine avant le prêt principal. Chaque montage doit être comparé au coût total et au TAEG, pas seulement à la mensualité.
4. Ajouter un coemprunteur
Un second revenu augmente le dénominateur du taux d’endettement. En contrepartie, le coemprunteur est engagé sur la totalité de la dette : il s’agit d’une responsabilité sérieuse, qui doit être discutée, y compris en cas de séparation. La fiche Service-Public renvoie d’ailleurs vers des informations sur la garantie coemprunteur en cas de divorce ou de séparation. Pour toute situation familiale ou patrimoniale particulière, un notaire ou une ADIL peuvent éclairer les conséquences.
5. Comparer les offres
Pour un même projet, deux banques peuvent proposer des conditions différentes. Service-Public rappelle que vous êtes libre de vous adresser à plusieurs établissements et qu’il faut comparer le TAEG, et non le seul taux d’intérêt. La banque ne peut pas vous imposer de domicilier vos revenus chez elle, mais elle peut proposer des avantages en contrepartie ; à vous de peser ces avantages au regard du coût. Un courtier peut aussi se charger de la mise en concurrence, contre rémunération qui entre dans le coût du projet.
Erreurs fréquentes et préparation du dossier
Les erreurs qui reviennent le plus souvent
- Calculer sans l’assurance. Les 35 % comprennent l’assurance de crédit ; l’oublier surestime la capacité.
- Oublier les frais. Notaire, garantie, dossier, travaux, déménagement et mobilier ne sont pas dans le prix affiché.
- Viser le maximum. Emprunter à 35 % ne laisse que peu de marge si une dépense imprévue ou une hausse de charges survient.
- Confondre taux et TAEG. Un taux d’intérêt bas peut s’accompagner de frais ou d’une assurance chère.
- Négliger les petits crédits. Une facilité de paiement ou un crédit renouvelable ouvert compte aussi.
- Multiplier les demandes sans préparation. Mieux vaut un dossier complet et cohérent qu’une série de dépôts improvisés.
- Se fier à une seule simulation. Un simulateur applique des hypothèses simplifiées que la banque ne retiendra pas forcément.
Préparer son dossier : la liste de base
Les pièces exactes varient selon l’établissement, mais on retrouve généralement :
- pièce d’identité et justificatif de domicile ;
- derniers bulletins de paie, contrat de travail et avis d’imposition (les indépendants fournissent leurs bilans ou liasses fiscales) ;
- relevés de comptes des derniers mois, y compris les comptes d’épargne ;
- tableaux d’amortissement des crédits en cours ;
- justificatif de l’apport (épargne, donation) ;
- compromis ou promesse de vente, et devis de travaux le cas échéant.
Simulateurs, ADIL et courtier
Les simulateurs publics permettent de s’entraîner sans engagement. Service-Public en référence plusieurs : un calculateur de capacité d’emprunt et un calculateur d’endettement proposés par La finance pour tous, un simulateur d’échéancier et de TAEG de l’ANIL, et un simulateur de frais de notaire. Leurs résultats sont indicatifs. Les Agences départementales pour l’information sur le logement (ADIL) proposent en outre des conseils gratuits et personnalisés, dont un diagnostic de financement. Un courtier, enfin, peut présenter votre dossier à plusieurs prêteurs ; comparez son mode de rémunération et demandez ce qui est inclus avant de vous engager.
En résumé
- La capacité d’emprunt est un calcul ; la faisabilité est une décision de la banque.
- Le taux d’endettement rapporte les mensualités de crédits, assurance comprise, à vos revenus, avec un plafond de 35 % fixé par le HCSF.
- La durée du crédit est en principe limitée à 25 ans, avec une tolérance de différé de 2 ans dans certains cas.
- Les dérogations existent dans une marge d’au plus 20 % de la production trimestrielle de chaque banque : elles ne sont pas un droit.
- Mensualité maximale = revenus × 35 % − charges de crédit ; capital = mensualité × (1 − (1 + i)−n) ÷ i, en déduisant l’assurance.
- Plus la durée est longue, plus la capacité augmente, mais plus les intérêts totaux s’alourdissent.
- Cinq leviers : réduire ses charges, augmenter son apport, ajuster la durée, ajouter un coemprunteur, comparer les offres.
- Comparez les offres au TAEG, à montant identique, et vérifiez les frais annexes.
- Ne vous calez pas sur le maximum théorique : gardez une marge pour les imprévus.
- En cas de doute, faites-vous conseiller par une ADIL, un courtier ou votre banque.
FAQ
Le taux d’endettement de 35 % est-il une loi ?
C’est une règle issue d’une décision du HCSF, applicable aux établissements de crédit depuis le 1er janvier 2022. Elle ne s’adresse pas directement à l’emprunteur : elle impose aux banques de respecter un taux d’effort maximal de 35 % dans leur production de crédits, avec une marge de flexibilité limitée. La page du HCSF indique la version en vigueur.
L’assurance emprunteur est-elle comptée dans les 35 % ?
Oui. Selon Service-Public, le taux d’endettement tient compte de l’ensemble des mensualités de crédits et des assurances de crédit. Dans un calcul de capacité d’emprunt, la prime d’assurance doit donc être déduite de la mensualité maximale, ce qui réduit légèrement le capital obtenu.
Quels revenus prend-on en compte pour un indépendant ?
Il n’existe pas de règle unique. Les banques examinent en général plusieurs exercices (liasses fiscales, avis d’imposition) et retiennent souvent une moyenne, parfois prudente. L’ancienneté de l’activité, la régularité des résultats et le niveau d’épargne sont également regardés. Demandez à l’établissement quelle méthode il applique avant de préparer le dossier.
Peut-on emprunter avec un CDD ou pendant une période d’essai ?
Ce n’est pas interdit, mais les banques apprécient la stabilité et la continuité des revenus, et beaucoup préfèrent attendre la fin d’une période d’essai. La décision relève de chaque établissement ; un apport plus conséquent, un coemprunteur en CDI ou un historique solide peuvent faire la différence sans la garantir.
Un crédit à la consommation en cours bloque-t-il tout ?
Non, mais il est compté dans le taux d’endettement et réduit mécaniquement la mensualité disponible. Dans l’exemple de Nadia et Karim, 250 € de crédit auto représentent environ 50 100 € de capacité en moins sur 25 ans (hypothèses fictives). Il faut comparer cet effet au coût et aux éventuels frais d’un remboursement anticipé.
Quel taux de crédit faut-il retenir pour simuler ?
Ce guide ne donne aucun taux de marché : ils varient selon les banques, la durée et le profil. Utilisez dans un simulateur les taux effectivement proposés par les établissements ou un courtier, et testez plusieurs hypothèses pour mesurer la sensibilité de votre capacité, comme dans le tableau ci-dessus. Le TAEG de l’offre fait foi pour la comparaison.
Sources
- HCSF (economie.gouv.fr) : Mesure relative à l’octroi de crédits immobiliers
- Service-Public : Je veux obtenir un crédit immobilier
- Service-Public : Prêt à taux zéro (PTZ ou PTZ+)
- Banque de France : Mieux comprendre les fichiers d’incidents bancaires
- Service-Public : Calculateur de crédit immobilier (estimer sa capacité d’emprunt)
- Service-Public : Calculateur d’endettement
- Service-Public : Simulation de l’échéancier et du TAEG d’un crédit immobilier
- Service-Public : Calculer les frais de notaire pour un achat immobilier
- ANIL : Diagnostic de financement immobilier