Vous lancez une activité, vous passez de la micro-entreprise à la société, ou votre petite structure grandit : la question de l’expert-comptable finit toujours par se poser. Faut-il en prendre un, et si oui lequel ? La réponse officielle est plus nuancée qu’on ne le croit. Une entreprise n’est pas obligée de faire appel à un expert-comptable. En revanche, lorsqu’un commerçant ou une société décide de confier sa comptabilité à un professionnel, celui-ci doit être un expert-comptable inscrit au tableau de l’Ordre.
Le marché, lui, brouille les repères. Cabinet de quartier, cabinet « 100 % en ligne », logiciel de comptabilité vendu avec ou sans accompagnement : tous parlent de « forfait », de « tout inclus » ou de « simplicité », mais derrière ces mots les périmètres, les interlocuteurs et les services hors forfait ne sont pas comparables. Comparer deux prix sans comparer deux missions, c’est la première source de mauvaise surprise.
Ce guide, sans prix ni classement d’enseignes, explique ce que fait réellement un expert-comptable, ce que la règle impose selon votre statut, comment se distinguent les trois grandes formules, comment se construisent les honoraires et ce que doit contenir une lettre de mission. Il propose aussi cinq questions à poser avant de signer, un tableau de forfait type, des conseils pour changer de cabinet et trois cas pratiques. Les règles citées ont été relevées sur les pages officielles listées en fin d’article au moment de la rédaction (octobre 2026) ; elles peuvent évoluer. Ce contenu est informatif : il ne remplace pas l’avis d’un professionnel qui connaît votre situation.
Ce que fait un expert-comptable
Selon la fiche d’Entreprendre Service Public consacrée aux professionnels qui aident à gérer une entreprise, l’expert-comptable intervient dans plusieurs domaines. Il est utile de les connaître, car c’est avec cette liste en tête que l’on définit ce que l’on veut confier, et ce que l’on garde.
- La comptabilité : ouverture, organisation, tenue, surveillance de la comptabilité, élaboration des comptes annuels et des budgets prévisionnels.
- La fiscalité : établissement des déclarations fiscales (dont, selon votre régime, la TVA) et conseil sur la gestion fiscale.
- Le social et la paie : bulletins de paie et déclarations sociales.
- La gestion et le conseil : aide à la création d’entreprise, conseil en gestion financière (trésorerie, recherche de financements), accompagnement en cas de difficultés, évaluation de l’entreprise.
- Le suivi juridique : choix de la forme juridique en cas de changement, formalités (changement de siège, d’objet social), préparation d’opérations comme une augmentation de capital.
- L’informatisation : conseil sur les systèmes informatiques et aide au choix des logiciels de gestion.
- L’audit : par exemple lors d’un rachat d’entreprise, à l’exception de l’audit légal, réservé aux commissaires aux comptes.
La même fiche rappelle que l’expert-comptable engage sa responsabilité par la signature qu’il appose sur ses travaux, dans le cadre et dans les limites de la lettre de mission qui le lie à son client. D’où l’importance de ce document, détaillée plus bas. Elle précise aussi que les avocats peuvent accompagner les dirigeants sur les questions juridiques : leur expertise est complémentaire, pas concurrente.
Enfin, l’annuaire officiel de l’Ordre indique que toute mission en lien avec la comptabilité et visée par la prérogative exclusive d’exercice de la profession ne peut être réalisée que par un expert-comptable. Cette règle vaut quelle que soit la formule : un cabinet en ligne n’échappe pas à l’obligation d’être inscrit.
Expert-comptable obligatoire ou non selon votre statut
Il faut distinguer deux questions que l’on mélange souvent : la comptabilité est-elle obligatoire ? (oui, sous des formes très différentes) et faut-il un expert-comptable pour la tenir ? (en principe non). Le tableau ci-dessous reprend ce que disent les fiches d’Entreprendre Service Public consultées.
| Statut | Obligations comptables (en bref) | Expert-comptable obligatoire ? |
|---|---|---|
| Micro-entrepreneur | Un livre des recettes encaissées, tenu chronologiquement, et un registre des achats ; conservation des informations et des pièces pendant 10 ans à compter de la clôture de l’exercice. | Non |
| Entrepreneur individuel commerçant au régime réel | Comptabilité, livre-journal, grand-livre, comptes annuels et conservation des documents (comptabilité simplifiée possible sous conditions). | Non. Mais s’il confie sa comptabilité à un professionnel, celui-ci doit être un expert-comptable inscrit au tableau de l’Ordre. |
| Société commerciale (SAS, SASU, SARL, EURL…) | Comptabilité, comptes annuels (bilan, compte de résultat, annexe selon la taille) et dépôt des comptes au greffe du tribunal de commerce. | Non. Même règle : si la comptabilité est confiée à un professionnel, c’est un expert-comptable inscrit. |
Deux précisions utiles. D’abord, pour une société, la notion de « micro-entreprise » utilisée par les fiches comptables (une catégorie de taille fondée sur le bilan, le chiffre d’affaires et l’effectif) n’a rien à voir avec le statut de micro-entrepreneur. Ensuite, les règles varient selon la nature de l’activité (commerciale, libérale…) : consultez la fiche correspondant à votre cas. Pour les statuts eux-mêmes, voyez nos guides sur le micro-entrepreneur et sur le choix entre SASU, micro-entreprise et EURL.
Et l’organisme de gestion agréé ?
Une autre piste existe : l’organisme de gestion agréé (OGA). Selon la même fiche, toute entreprise peut y adhérer ; on parle de centres de gestion agréés (CGA) pour les activités commerciales, industrielles, artisanales ou agricoles, et d’associations de gestion agréées (AGA) pour les professions libérales. L’adhésion est payante, avec une cotisation annuelle indiquée entre 100 € et 200 €. La fiche signale aussi que, depuis le 1er janvier 2025, l’adhésion ne permet plus de bénéficier de la réduction d’impôt auparavant accordée pour les frais de comptabilité et d’adhésion. Un OGA apporte information, formation et examen de conformité fiscale : ce n’est pas un substitut à un expert-comptable qui tient vos comptes.
Cabinet traditionnel, cabinet en ligne ou logiciel seul : les trois formules
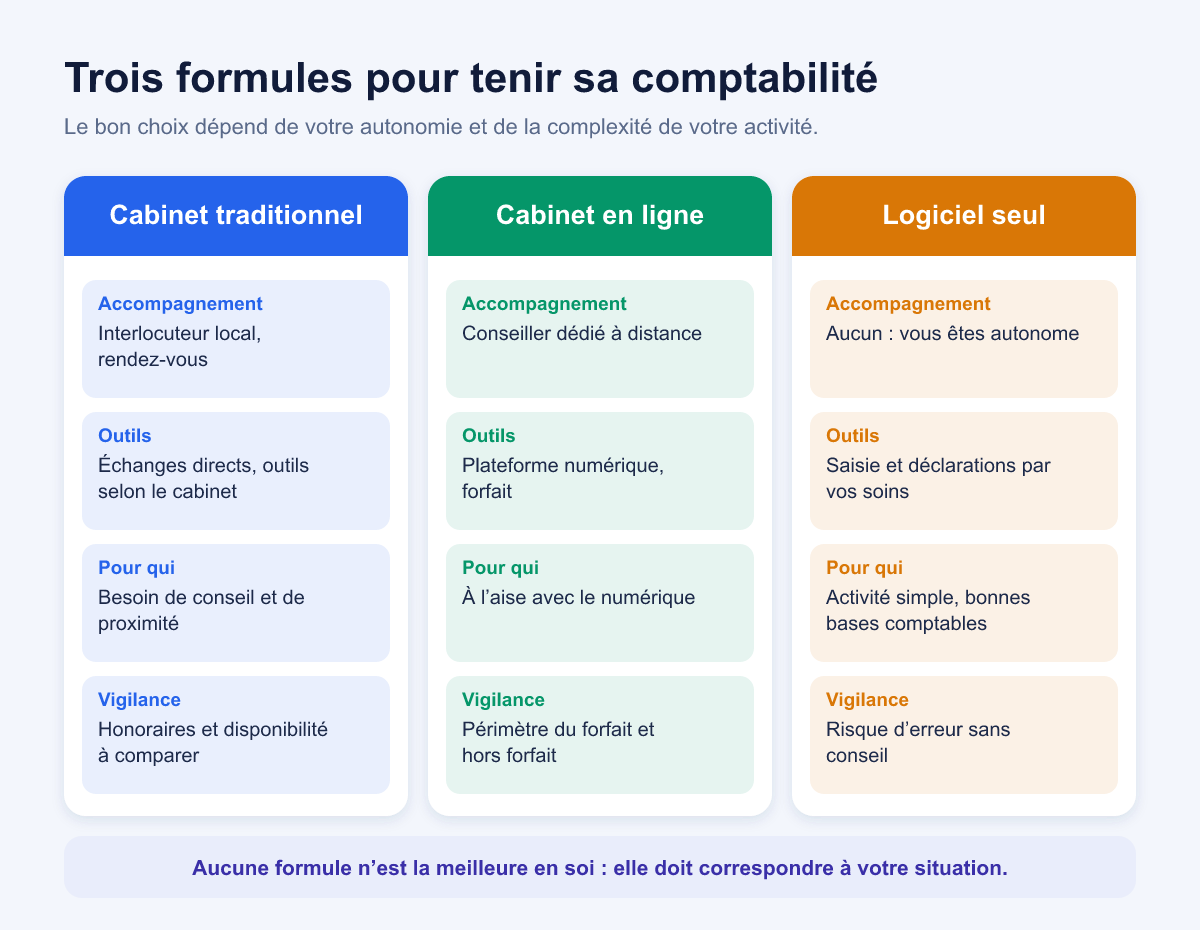
Le vrai critère de choix n’est pas « en ligne ou pas », mais le niveau d’accompagnement dont vous avez besoin et votre aisance avec les outils. Le tableau suivant décrit les trois formules de façon générique : les offres réelles varient d’un acteur à l’autre, et beaucoup combinent des éléments des deux premières colonnes.
| Cabinet traditionnel | Cabinet en ligne | Logiciel seul | |
|---|---|---|---|
| Accompagnement | Suivi humain, souvent des rendez-vous réguliers et du conseil sur mesure. | Mission confiée à un expert-comptable, avec un suivi surtout à distance (messagerie, visio, téléphone). | Aucun professionnel : vous faites vous-même votre comptabilité et vos déclarations. |
| Interlocuteur et délais | Un collaborateur ou un associé identifié, parfois proche géographiquement. | Une équipe ou un interlocuteur dédié, délais de réponse à vérifier. | Support technique de l’éditeur, pas de conseil comptable personnalisé. |
| Outils | Variables : de l’échange de documents classique à une plateforme complète. | Plateforme, application mobile, connexion bancaire, envoi de justificatifs numérisés. | Le logiciel est l’outil : saisie, rapprochement bancaire, facturation selon l’offre. |
| Pour qui | Ceux qui veulent un échange régulier, un conseil de proximité ou ont une activité complexe. | Ceux qui sont à l’aise avec le numérique et recherchent un périmètre et un forfait clairs. | Ceux qui ont une activité simple, du temps, des notions de comptabilité et la possibilité de tenir eux-mêmes leurs comptes. |
| Vigilance | Périmètre et facturation hors forfait parfois moins lisibles ; disponibilité réelle. | Services « en option », rotation des interlocuteurs, conditions de sortie. | Un logiciel ne signe pas vos comptes, ne vous conseille pas et ne porte aucune responsabilité à votre place. |
Retenez trois idées. Un cabinet en ligne reste un cabinet : il doit être inscrit à l’Ordre, sa lettre de mission vous engage de la même façon, et les questions de périmètre se posent de la même manière. Un cabinet traditionnel n’est pas forcément moins outillé : beaucoup proposent aujourd’hui des plateformes numériques. Enfin, le logiciel seul convient à ceux qui assument d’être leur propre comptable : il réduit le coût direct, mais déplace le temps de travail et le risque d’erreur sur vous. Les dirigeants de société qui veulent garder la main sans tout faire passent parfois par une formule intermédiaire, où le cabinet supervise une comptabilité saisie en partie par l’entreprise.
Honoraires et forfait : comment c’est construit
Aucun prix n’est donné ici, volontairement : les offres varient et changent. La fiche officielle précise seulement que les honoraires d’un expert-comptable dépendent de nombreux facteurs : le temps passé, les missions confiées, le lieu des missions, la taille de l’entreprise ou encore l’expérience du professionnel. Comprendre ces mécanismes permet de lire un devis.
Les briques d’une facturation
- Le forfait récurrent, mensuel ou annuel, qui couvre un périmètre défini (tenue ou supervision de la comptabilité, bilan, déclarations de résultats, déclarations de TVA selon le régime…).
- Les prestations ponctuelles : création de société, modification de statuts, formalités juridiques annuelles, dépôt des comptes.
- Le social : selon les offres, la paie est facturée à part, par bulletin ou par forfait selon l’effectif.
- Le conseil : rendez-vous, prévisionnels, accompagnement d’un financement, parfois au temps passé.
- Les régularisations : reprise d’un retard comptable, pièces manquantes, reconstitution d’exercices antérieurs.
À quoi ressemble un forfait bien décrit
Le tableau suivant est un modèle de lecture, pas une offre : il classe ce qui est généralement attendu dans un forfait, ce qui est souvent proposé en option et ce qu’il faut demander noir sur blanc. À vous de confirmer chaque ligne par écrit.
| Généralement dans le périmètre (à confirmer) | Souvent en option | À demander explicitement |
|---|---|---|
| Tenue ou supervision de la comptabilité de l’exercice | Création de la société, modifications statutaires | Ce que couvre exactement le « forfait » (liste écrite des tâches) |
| Bilan et comptes annuels | Paie et déclarations sociales | Le tarif des prestations hors forfait (au temps passé ou au forfait) |
| Déclarations de résultats et de TVA selon le régime | Approbation des comptes, dépôt au greffe | Le nombre de rendez-vous de conseil inclus, et leur format |
| Accès à la plateforme et aux documents | Prévisionnels, dossiers de financement | Le délai de réponse aux questions et le canal de contact |
| Déclaration d’impôt du dirigeant (selon l’offre) | Régularisation de retards, reprise d’exercices passés | Les conditions de révision annuelle du forfait |
Une dernière question de bon sens : le forfait suit-il l’évolution de votre activité ? Un chiffre d’affaires en hausse, une embauche, un passage à la TVA ou à un autre régime peuvent changer le périmètre. Demandez comment et quand le forfait est révisé, plutôt que de le découvrir sur une facture.
La lettre de mission et l’inscription à l’Ordre
Ce que prévoient les textes
Le code de déontologie des professionnels de l’expertise comptable, publié sur Légifrance (article 151), prévoit que le professionnel passe avec son client un contrat écrit définissant sa mission et précisant les droits et obligations de chacune des parties. Ce contrat, qui peut prendre la forme d’une lettre de mission, fait référence aux règles professionnelles définies par le Conseil national de l’Ordre. Il fait état, le cas échéant, du mandat confié au professionnel : l’étendue de ce mandat est précisée dans la lettre, et sa durée peut aussi y être mentionnée. À défaut, elle est réputée correspondre à la durée pour laquelle la lettre de mission est signée.
Pour certaines lettres de mission spécifiques prévues par les textes fiscaux, ceux-ci visent expressément les conditions financières de la prestation et l’engagement du client de fournir tous les éléments nécessaires à l’établissement d’une comptabilité sincère. La doctrine fiscale (BOFiP) reprend ces points. Dans tous les cas, exigez que les honoraires et vos propres obligations figurent dans le document.
Ce qu’il est prudent d’y trouver
- L’identité des parties et la description précise des missions confiées.
- La répartition des tâches : qui saisit, qui contrôle, qui transmet quoi, et à quelle date.
- Vos obligations (transmission des pièces, délais) et celles du cabinet.
- Les conditions financières : forfait, prestations hors forfait, modalités de paiement, révision.
- La durée, les modalités de renouvellement et de fin de mission.
- L’étendue du mandat (démarches auprès de l’administration fiscale, des organismes sociaux).
Le texte de l’article précise qu’un expert-comptable inscrit au tableau de l’Ordre peut, par mandat implicite, effectuer des démarches auprès des organismes de sécurité sociale et de l’administration fiscale, mais cela reste dans les limites fixées par la lettre de mission. Lisez donc attentivement ce que vous autorisez.
Vérifier que le professionnel est bien inscrit
L’Ordre des experts-comptables met à disposition un annuaire public qui permet de vérifier que le professionnel à qui vous confiez votre comptabilité est un expert-comptable et qu’il est, à ce titre, inscrit au tableau de l’Ordre. La page précise que, si vous ne le trouvez pas, vous pouvez remplir le formulaire de signalement ou contacter le conseil de l’Ordre de votre région. Le réflexe est simple : vérifier le nom du cabinet (et celui de la société qui signe la lettre de mission) avant la signature, y compris pour un acteur très connu. Le site de l’Ordre des experts-comptables présente l’institution.
Les cinq questions à poser avant de signer
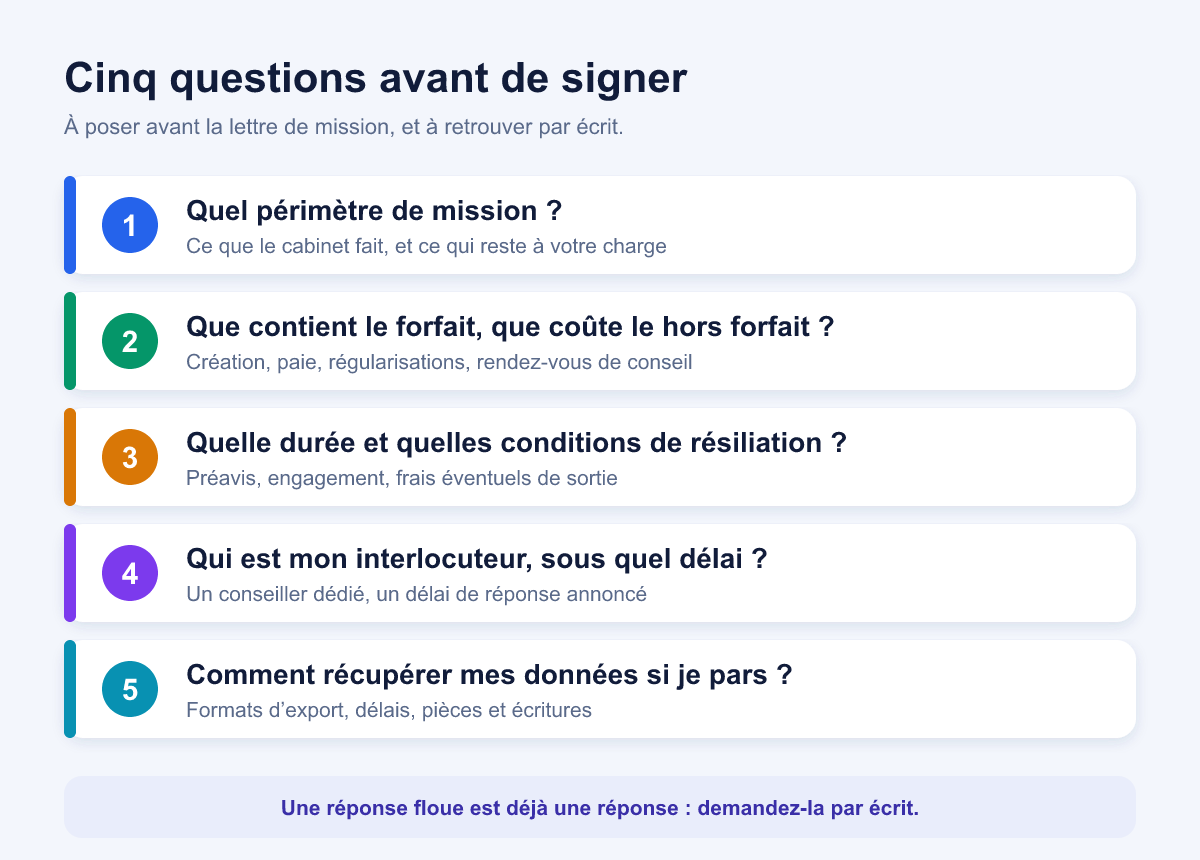
Ces cinq questions valent pour un cabinet de quartier comme pour un cabinet en ligne. Posez-les par écrit, gardez les réponses, et vérifiez qu’elles se retrouvent dans la lettre de mission.
1. Quel périmètre de mission ?
Demandez la liste exacte de ce qui est fait par le cabinet et de ce qui reste à votre charge : saisie ou simple contrôle, déclarations de TVA, bilan, paie, formalités juridiques. Un cabinet qui « supervise » une comptabilité que vous saisissez vous-même n’offre pas le même service que celui qui la tient entièrement : la différence doit apparaître noir sur blanc.
2. Que contient le forfait, que coûte le hors forfait ?
Le prix affiché n’a de sens que rapporté à un périmètre. Demandez le tarif des prestations qui sortent du forfait (au temps passé ou au forfait), les cas qui déclenchent un supplément (volume de pièces, nombre de salariés, retard de transmission) et la façon dont le forfait peut être révisé.
3. Quelle durée et quelles conditions de résiliation ?
Lisez la durée de la lettre de mission, la reconduction éventuelle et le préavis. Comme la durée du mandat est, à défaut d’indication, réputée correspondre à celle de la lettre, un engagement long peut vous lier plus que prévu. Demandez aussi si des frais s’appliquent à la sortie.
4. Qui est mon interlocuteur, sous quel délai ?
Un nom, un canal (messagerie, téléphone, visio) et un délai de réponse engagé. Demandez s’il s’agit d’un interlocuteur dédié ou d’une file de support, et comment sont gérées les absences et les périodes de clôture.
5. Comment récupérer mes données si je pars ?
Faites préciser, avant de signer, ce que vous récupérerez et sous quelle forme : pièces justificatives, écritures comptables dans un format exploitable, déclarations déposées, état des comptes. Mieux vaut une réponse écrite aujourd’hui qu’un différend demain.
Dématérialisation, rôle de l’entrepreneur et changement de cabinet
Les outils numériques
Connexion bancaire pour importer les opérations, photo des justificatifs depuis un téléphone, espace de dépôt partagé, signature en ligne de la lettre de mission : la dématérialisation fait gagner du temps, à condition d’être organisée. Si vous mélangez l’argent de l’entreprise et vos dépenses personnelles, le rapprochement bancaire devient fastidieux : voyez notre guide sur la banque pro pour séparer les flux.
La facturation électronique s’ajoute à ces chantiers. Selon la fiche d’Entreprendre Service Public sur les obligations comptables des sociétés commerciales, les sociétés établies en France et assujetties à la TVA doivent être en mesure de recevoir des factures électroniques depuis le 1er septembre 2026 ; l’obligation d’en émettre s’applique depuis cette date aux grandes entreprises et aux ETI, et à compter du 1er septembre 2027 aux PME et aux micro-entreprises, avec une transmission de certaines données à l’administration (e-reporting). Notre guide sur la facturation électronique obligatoire détaille la préparation. Si vous êtes concerné par la TVA, consultez aussi le guide sur la franchise en base de TVA. Demandez à votre cabinet ou à votre éditeur comment ces obligations seront prises en charge.
Votre rôle ne disparaît pas
Confier sa comptabilité ne dispense pas de s’en occuper. Les textes sur la lettre de mission rappellent que le client s’engage à fournir les éléments nécessaires à une comptabilité sincère. Concrètement, cela veut dire : envoyer les factures et justificatifs régulièrement (plutôt qu’à la veille de la clôture), répondre aux relances, signaler une embauche, un nouvel emprunt ou un achat important, et conserver les pièces. Pour le micro-entrepreneur, la fiche officielle indique une conservation de dix ans à compter de la clôture de l’exercice. Un cabinet ne peut pas comptabiliser ce qu’il ne reçoit pas.
Changer de cabinet
On peut changer d’expert-comptable, mais cela se prépare. Aucune page officielle consultée ne fixe un délai unique de restitution des documents : ce qui vous lie, c’est d’abord la lettre de mission, sa durée et ses conditions de fin. Les étapes suivantes sont des repères pratiques, pas une procédure officielle :
- relire la lettre de mission (durée, préavis, forme de la résiliation) ;
- choisir le nouveau cabinet, vérifier son inscription et signer une nouvelle lettre de mission ;
- demander par écrit la fin de mission et la remise des pièces, écritures et déclarations ;
- faire le point sur les échéances à venir (déclarations, clôture) pour qu’aucune ne tombe entre deux cabinets ;
- régler les honoraires dus et conserver une copie de tout ce qui est remis.
Si le départ est conflictuel, le conseil régional de l’Ordre est l’interlocuteur institutionnel ; le nouveau cabinet saura aussi vous indiquer les démarches usuelles.
Pièges et erreurs fréquentes
- L’engagement long non lu. Une durée de plusieurs années, une reconduction tacite et un préavis long peuvent coûter cher si vous voulez changer. Cherchez la clause avant de signer.
- Le « gratuit » sous condition. Une prestation affichée comme offerte peut dépendre d’un autre achat (compte bancaire, abonnement, durée minimale). Demandez ce qui est facturé à la fin de la condition.
- Le mélange banque et comptabilité. Un pack qui lie la banque et la compta peut compliquer le changement de l’une sans perdre l’autre. Lisez les conditions de résiliation de chaque composante.
- La sous-estimation du hors forfait. Paie, régularisations, rendez-vous, retards de pièces : c’est souvent là que le budget glisse. Faites chiffrer vos scénarios probables.
- Choisir sur le prix sans comparer les périmètres. Deux forfaits « comparables » peuvent couvrir des services très différents.
- Attendre la clôture pour envoyer les pièces. Cela retarde le bilan et peut déclencher des suppléments.
- Confondre logiciel et conseil. Un outil de facturation ou de comptabilité n’apporte ni signature de professionnel ni conseil personnalisé.
- Ne pas vérifier l’inscription. Un coup d’œil à l’annuaire de l’Ordre suffit.
- Penser que le cabinet « couvre tout ». Sa responsabilité s’exerce dans les limites de la lettre de mission ; vos propres assurances restent à examiner, par exemple la responsabilité civile professionnelle si votre activité le justifie.
Trois cas pratiques
Les situations ci-dessous sont fictives et simplifiées ; elles illustrent une démarche, pas une recommandation.
Inès, micro-entrepreneuse, hésite à se faire accompagner
Inès vend ses services en freelance en micro-entreprise. Elle sait qu’elle doit tenir un livre des recettes et un registre des achats et qu’aucun expert-comptable n’est obligatoire. Elle se demande si le jeu en vaut la chandelle. Sa démarche : lister ce qui lui prend du temps (facturation, suivi des seuils de chiffre d’affaires, déclarations), tester un logiciel simple, puis demander à un cabinet en ligne un devis limité à un accompagnement ponctuel (par exemple un rendez-vous avant un changement de régime). Elle décide à partir du périmètre, pas du prix d’appel.
Karim, consultant en SASU
Karim a créé une SASU. Sa société doit tenir une comptabilité, établir des comptes annuels et les déposer au greffe. Il pourrait tout faire seul mais manque de temps. Il compare un cabinet traditionnel et un cabinet en ligne avec ses cinq questions : périmètre (bilan, TVA, dépôt des comptes, formalités d’approbation), forfait et hors forfait (ce qui serait facturé en plus si le chiffre d’affaires augmente ou s’il embauche), durée et résiliation, interlocuteur et délai de réponse, récupération des données. Il vérifie l’inscription à l’annuaire de l’Ordre avant de signer.
Sophie, petit commerce avec trois salariés
Sophie tient une boutique avec trois salariés. Pour elle, la paie, les déclarations sociales et le suivi des stocks pèsent plus que la comptabilité générale. Elle privilégie un cabinet capable de prendre en charge la paie dans le forfait ou à un tarif clairement affiché, avec un interlocuteur identifié et un rendez-vous de gestion par an. Elle demande aussi comment le cabinet traitera la réception et l’émission des factures électroniques. Le critère décisif : la clarté du périmètre social, car c’est là que le hors forfait est le plus fréquent.
En résumé
- Aucune entreprise n’est obligée de recourir à un expert-comptable ; si la comptabilité est confiée à un professionnel (EI commerçant, société), c’est un expert-comptable inscrit au tableau de l’Ordre.
- Le micro-entrepreneur tient un livre des recettes et un registre des achats ; la société établit des comptes annuels et les dépose.
- Comparez les trois formules selon l’accompagnement, les outils, votre profil et les points de vigilance, pas seulement selon le prix.
- Demandez la liste écrite de ce qui est inclus, le tarif du hors forfait et les conditions de révision.
- Lisez la lettre de mission : périmètre, obligations, honoraires, durée, mandat, fin de mission.
- Vérifiez l’inscription du professionnel dans l’annuaire de l’Ordre.
- Posez les cinq questions : périmètre, forfait et hors forfait, durée et résiliation, interlocuteur et délais, récupération des données.
- Transmettez vos pièces régulièrement et préparez la facturation électronique.
- Avant de changer de cabinet, vérifiez les échéances à venir et les conditions de sortie.
- Méfiez-vous des offres « gratuites » conditionnelles et des packs liés à la banque.
FAQ
Un expert-comptable est-il obligatoire pour un micro-entrepreneur ?
Non. Une entreprise n’est pas obligée de faire appel à un expert-comptable. Le micro-entrepreneur doit en revanche tenir un livre des recettes encaissées et un registre des achats, selon la fiche officielle. Il peut faire appel à un professionnel pour une aide ponctuelle ou un suivi régulier.
Peut-on tenir sa comptabilité soi-même quand on a une société ?
Oui. Selon les fiches d’Entreprendre Service Public, la société peut tenir elle-même sa comptabilité. En revanche, lorsqu’elle décide de la confier à un professionnel, elle doit s’adresser à un expert-comptable inscrit au tableau de l’Ordre. Elle reste tenue d’établir ses comptes annuels et de les déposer.
Comment vérifier qu’un cabinet en ligne est bien un expert-comptable ?
Consultez l’annuaire de l’Ordre des experts-comptables, qui permet de vérifier qu’un professionnel est expert-comptable et inscrit au tableau. Si vous ne le trouvez pas, la page invite à utiliser le formulaire de signalement ou à contacter le conseil régional de l’Ordre.
Combien coûte un expert-comptable ?
Il n’existe pas de tarif unique. Selon la fiche officielle, les honoraires dépendent du temps passé, des missions confiées, du lieu, de la taille de l’entreprise et de l’expérience du professionnel. Demandez un devis écrit détaillé, comparez les périmètres et chiffrez le hors forfait probable.
Un organisme de gestion agréé remplace-t-il un expert-comptable ?
Non, ce sont deux démarches différentes. L’organisme de gestion agréé informe, forme et examine la cohérence de vos déclarations ; l’adhésion est payante (cotisation annuelle indiquée entre 100 € et 200 € par la fiche officielle). L’expert-comptable, lui, peut tenir ou superviser votre comptabilité et signer vos comptes.
Peut-on changer d’expert-comptable en cours d’année ?
Cela dépend de ce que prévoit la lettre de mission (durée, préavis, modalités de fin). Relisez-la, préparez les échéances à venir, demandez par écrit la remise de vos pièces et de vos écritures, et faites signer une nouvelle lettre de mission au nouveau cabinet. En cas de difficulté, le conseil régional de l’Ordre peut être sollicité.
Sources
- Entreprendre Service Public : Quels professionnels peuvent aider dans la gestion d’une entreprise ?
- Entreprendre Service Public : Obligations comptables du micro-entrepreneur
- Entreprendre Service Public : Obligations comptables du commerçant (entrepreneur individuel)
- Entreprendre Service Public : Obligations comptables d’une société commerciale
- Entreprendre Service Public : Dépôt des comptes annuels d’une société
- Ordre des experts-comptables : annuaire des experts-comptables
- Conseil national de l’Ordre des experts-comptables
- Légifrance : Code de déontologie des professionnels de l’expertise comptable (décret du 30 mars 2012)
- BOFiP-Impôts : BOI-DJC-EXPC-20-30, lettre de mission de l’expert-comptable