Vous venez de vous déclarer en micro-entreprise, ou vous préparez les statuts de votre société, et la question de la banque arrive très vite : faut-il ouvrir un compte « pro », garder son compte personnel, ou les deux ? La réponse officielle est moins binaire qu’on ne l’imagine. Elle dépend de votre statut, du chiffre d’affaires et, détail que beaucoup ignorent, de la nature de l’activité : commerciale ou non.
Le marché n’aide pas à y voir clair. Banques de réseau, banques en ligne, établissements de paiement, offres adossées à un outil de facturation ou de comptabilité : chacun affiche un tarif d’appel, mais rarement sur la même base. Une carte « incluse », un plafond de virements, une commission d’encaissement ou un module de comptabilité facturé à part changent complètement le coût réel.
Ce guide fait le point, sans prix ni classement d’enseignes, sur ce que la règle impose, sur ce qui distingue un compte professionnel d’un compte personnel dédié, et sur six critères pour comparer des offres au-delà du prix affiché. Vous y trouverez aussi les étapes d’ouverture, le changement de banque, les réflexes de sécurité et trois cas pratiques. Les règles citées ont été relevées sur les pages officielles listées en fin d’article au moment de la rédaction (octobre 2026) ; elles peuvent évoluer. Ce guide est informatif : il ne remplace pas l’avis d’un expert-comptable, d’un juriste ou de votre banquier.
Compte professionnel : obligatoire ou non selon votre statut ?
Première distinction à faire : un compte bancaire professionnel (ouvert au nom de l’entreprise, avec des services conçus pour elle) n’est pas la même chose qu’un compte dédié à l’activité (un compte, professionnel ou personnel, réservé aux opérations de l’entreprise et séparé de vos dépenses privées). La règle porte, selon les cas, sur l’un ou sur l’autre.
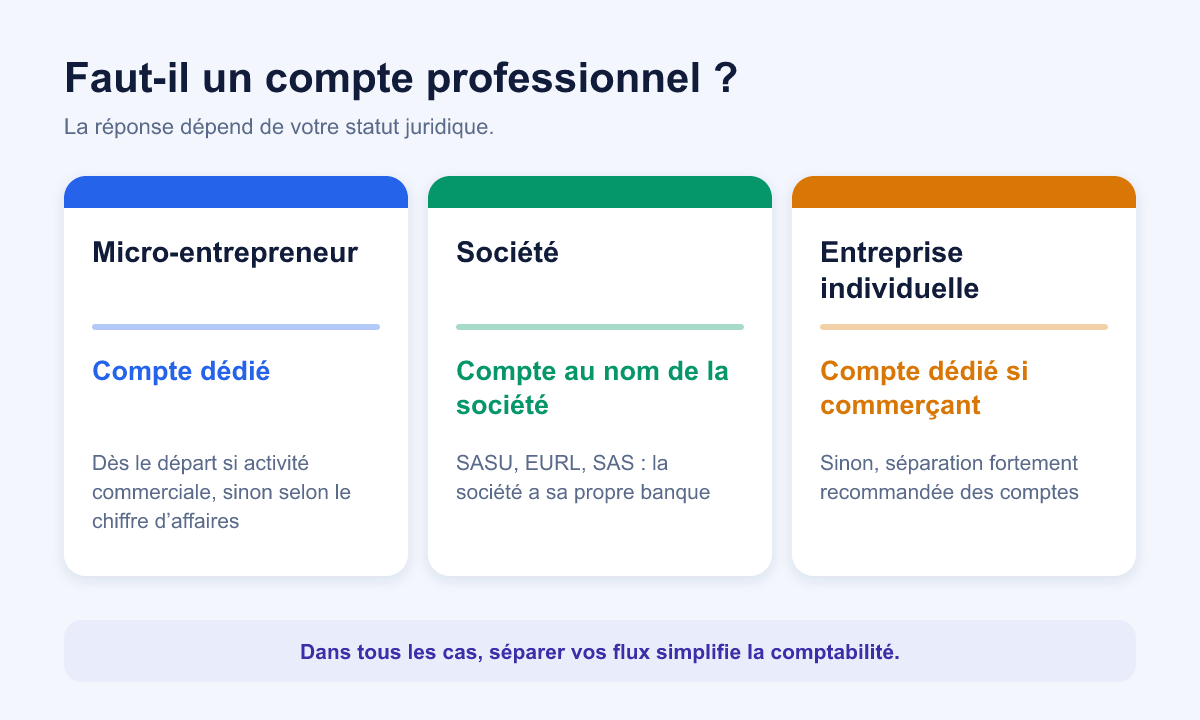
Micro-entrepreneur : un compte dédié selon le chiffre d’affaires
Selon Service-Public, l’ouverture d’un compte bancaire professionnel n’est pas obligatoire en micro-entreprise. En revanche, il est obligatoire d’avoir un compte dédié à l’activité (compte professionnel ou compte personnel distinct de celui des dépenses privées) si le chiffre d’affaires annuel dépasse 10 000 € pendant deux années consécutives. Cette règle figure dans l’article L613-10 du Code de la sécurité sociale, issu de la loi du 22 mai 2019 (loi Pacte).
La même page apporte une précision importante : en cas d’activité commerciale, l’ouverture d’un compte dédié est obligatoire, que le seuil de 10 000 € soit dépassé ou non (article L123-24 du Code de commerce). Un micro-entrepreneur qui revend des produits, par exemple, n’a donc pas à attendre le dépassement du seuil. Pour les autres cas, Service-Public recommande malgré tout un compte dédié dès le départ afin d’éviter les confusions entre dépenses personnelles et professionnelles.
Société (SASU, EURL, SAS, SARL…) : un compte au nom de la société
Pour une société, le compte est incontournable dès la création. Toute société ayant un capital social doit disposer d’un compte bancaire professionnel pour déposer ce capital : le dépôt sur un compte bloqué est obligatoire pour une société commerciale (SAS, SARL, SA) et facultatif pour une société civile. Une fois la société immatriculée, la loi n’impose pas de conserver ce compte, mais il reste, selon Service-Public, essentiel en pratique pour séparer finances personnelles et professionnelles. Si vous hésitez entre statuts, notre comparatif SASU, micro-entreprise et EURL détaille les différences.
Entreprise individuelle (régime réel) : séparation recommandée, obligatoire pour les commerçants
Pour une entreprise individuelle hors micro-entreprise, Service-Public indique que l’ouverture d’un compte dédié n’est pas obligatoire, sauf pour toute activité commerciale, où elle l’est. Dans tous les cas, la séparation est recommandée. À noter : le compte dédié doit, en pratique, porter la mention « entrepreneur individuel » ou « EI », ce qui peut compliquer l’ouverture d’un simple compte courant personnel.
| Statut | Compte dédié à l’activité | Compte professionnel (au sens strict) |
|---|---|---|
| Micro-entrepreneur, activité non commerciale | Obligatoire si le chiffre d’affaires dépasse 10 000 € deux années de suite ; recommandé sinon | Non obligatoire |
| Micro-entrepreneur, activité commerciale | Obligatoire dès le départ | Non obligatoire |
| Entreprise individuelle (régime réel) | Obligatoire pour les commerçants ; recommandé sinon | Non obligatoire |
| Société avec capital social | Compte au nom de la société nécessaire pour le dépôt du capital | Obligatoire à la création, puis maintien courant mais non imposé par la loi |
Ces règles sont issues des pages Service-Public consultées en octobre 2026 ; la qualification de votre activité (commerciale, artisanale, libérale) relève de votre situation précise, à confirmer auprès du guichet des formalités, de votre expert-comptable ou de votre organisme de rattachement. Pour la partie inscription, charges et plafonds, voyez notre guide de la micro-entreprise.
Et si une banque refuse d’ouvrir le compte ?
Service-Public rappelle qu’en cas de refus, la banque doit remettre une attestation ou une lettre de refus. Ce document permet de se rapprocher de la Banque de France, qui désigne un établissement tenu d’ouvrir un compte avec les prestations de base garanties par la loi (tenue de compte, encaissement, virements, carte de paiement, par exemple). C’est la procédure du droit au compte. Elle donne accès aux services de base, pas nécessairement à l’offre complète d’une banque.
Compte pro ou compte personnel dédié : ce qui change vraiment
Quand la règle autorise un compte personnel dédié, la tentation est grande de s’en contenter. Service-Public souligne qu’un compte professionnel est généralement plus coûteux qu’un compte personnel affecté à l’activité, et que le choix dépend surtout de vos besoins, des services souhaités et des frais. Mais le moins cher à l’ouverture n’est pas toujours le plus économique à l’usage.
| Point de comparaison | Compte personnel dédié | Compte professionnel |
|---|---|---|
| Titulaire | Vous, avec une mention d’entrepreneur individuel pour l’activité | L’entreprise (société) ou l’entreprise individuelle |
| Coût | Généralement moins élevé selon Service-Public | Généralement plus élevé, en contrepartie d’options métier |
| Outils | Limités (relevés, virements, carte) | Suivi de comptabilité, facturation, exports, multi-utilisateurs selon l’offre |
| Usage professionnel | Certaines banques limitent l’usage professionnel d’un compte personnel | Prévu par les conditions de l’offre |
| Clarté comptable | Bonne si le compte reste strictement réservé à l’activité | Native, avec catégories et justificatifs possibles |
Quatre raisons expliquent pourquoi la séparation est conseillée même quand elle n’est pas exigée. La comptabilité d’abord : un relevé qui mélange courses, loyers privés et factures clients oblige à trier chaque ligne. Le contrôle ensuite : en cas de vérification, retrouver rapidement l’origine d’une recette ou d’une dépense est plus simple sur un compte réservé. La lisibilité de l’activité : vous savez à tout moment ce que l’entreprise peut dépenser. La sécurité enfin : une carte professionnelle exposée sur des abonnements, des plateformes ou des déplacements n’engage pas votre carte personnelle.
Dans une société, mélanger les flux personnels et ceux de la société est plus délicat encore, sur le plan comptable comme juridique : un expert-comptable saura vous indiquer comment traiter proprement une avance, un remboursement de frais ou une rémunération.
Les grandes familles d’offres : banques, banques en ligne, établissements de paiement
Avant de comparer des tarifs, comparez la nature de l’établissement. Bpifrance Création rappelle une distinction réglementaire utile : seules les banques, établissements de crédit, peuvent se prévaloir de l’appellation « banque » (y compris « banque en ligne » ou « néobanque »), alors que les établissements de paiement offrent des comptes de paiement. Ce rappel fait suite à une mise au point de l’ACPR en avril 2021.
| Famille | Ce que c’est | À vérifier |
|---|---|---|
| Banque de réseau (agences) | Établissement de crédit avec conseiller physique | Frais de tenue et de services, interlocuteur dédié, accès au financement, dépôt de chèques et d’espèces |
| Banque en ligne | Établissement de crédit sans agence, parcours à distance | Support, dépôt d’espèces ou de chèques, plafonds, qualité de l’application |
| Établissement de paiement (souvent appelé « néobanque ») | Compte de paiement, carte, IBAN, virements | Absence possible de chéquier et de découvert, pas de crédit, mode de protection des fonds |
| Offre mixte ou adossée à un outil | Compte proposé avec facturation, comptabilité ou plateforme d’encaissement, parfois via un établissement partenaire | Quel établissement détient réellement le compte, conditions de sortie, dépendance à l’outil |
Selon Bpifrance Création, un compte de paiement n’est pas un compte bancaire classique : il permet virements, paiements par carte et retraits, mais ni chéquier ni découvert, et les établissements de paiement ne peuvent pas octroyer de crédit. Cela ne les disqualifie pas, bien au contraire pour un freelance qui n’émet jamais de chèque. Mais si vous avez besoin d’un prêt professionnel, d’un découvert ou de remises de chèques, la question se pose dès le départ.
Côté protection des fonds, le Fonds de garantie des dépôts et de résolution (FGDR) indique, dans sa foire aux questions, que les sommes déposées sur les comptes courants dans une banque sont indemnisées jusqu’à 100 000 € par client et par établissement, et que les espèces sur support électronique et les cartes de paiement émises par un établissement de paiement ou de monnaie électronique figurent parmi les avoirs non couverts par cette garantie. Renseignez-vous donc sur le mécanisme de protection des fonds applicable, décrit dans les conditions générales de l’établissement, avant d’y loger une trésorerie importante. Et si vous comparez surtout des comptes personnels, notre comparatif des banques en ligne présente les critères côté particuliers.
Six critères pour comparer des comptes professionnels
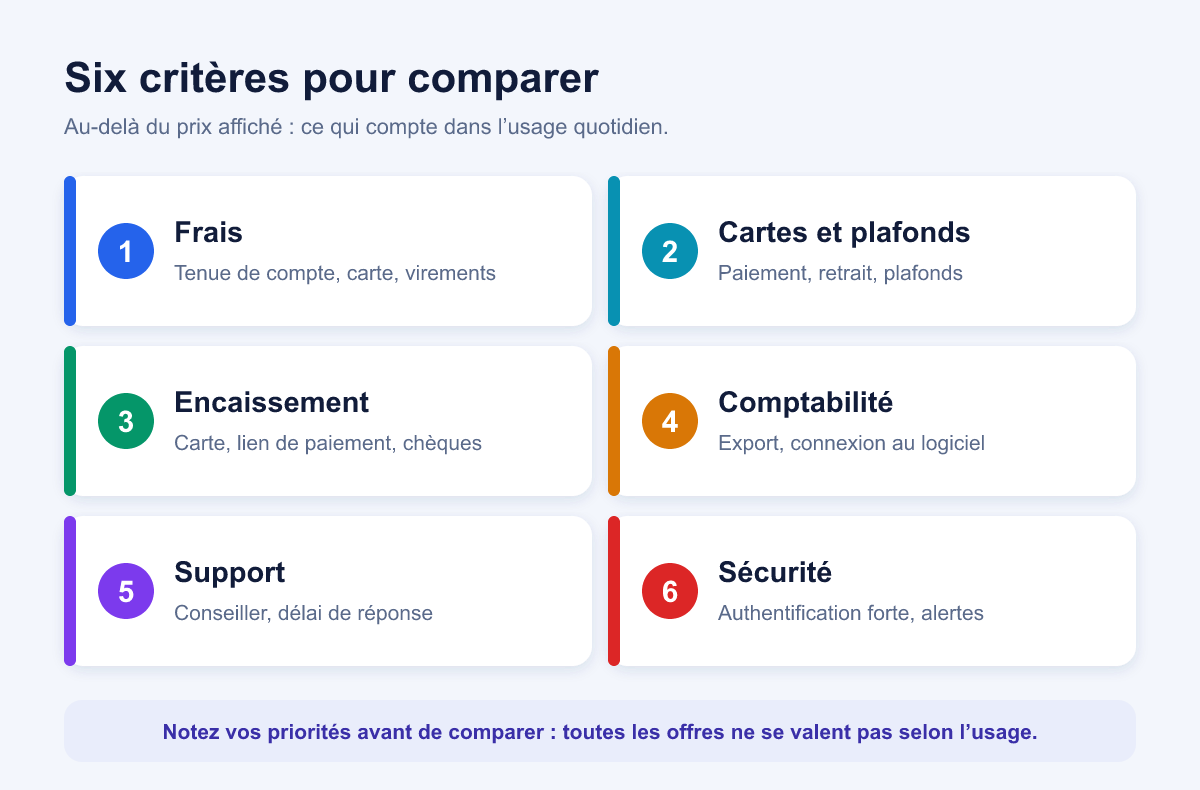
Voici la grille que nous vous suggérons d’appliquer à chaque offre. Elle sert de colonne vertébrale à votre tableau comparatif : une ligne par critère, une colonne par établissement, et les montants relevés sur la grille tarifaire officielle plutôt que sur une page publicitaire.
1. Frais
Regardez le coût total pour votre usage, pas seulement l’abonnement mensuel. Relevez les frais de tenue de compte, le coût de chaque carte, la tarification des virements SEPA (émis, reçus, instantanés), des prélèvements, des rejets, des chèques, des dépôts d’espèces, des opérations hors zone euro, des courriers et des attestations. Demandez si l’abonnement est lié à un engagement, si un tarif promotionnel s’arrête après quelques mois et si les options s’ajoutent automatiquement. Selon Service-Public, à partir du 26 mai 2027, les établissements financiers devront fournir chaque année, en janvier, un relevé annuel de frais aux entreprises de moins de 10 salariés réalisant moins de 2 millions d’euros de chiffre d’affaires ou de total de bilan, ainsi qu’aux micro-entreprises.
2. Cartes et plafonds
Nombre de cartes incluses, cartes pour les collaborateurs, plafonds de paiement et de retrait, paiements en ligne, assurances et assistances rattachées (leurs conditions varient, lisez la notice d’information), cartes physiques ou virtuelles, gestion des abonnements. Interrogez-vous sur le plafond : un plafond mensuel trop bas bloque un achat de matériel, un plafond trop élevé augmente le risque en cas de vol de la carte.
3. Encaissement
Si vos clients vous paient par virement, ce critère pèse peu. S’ils paient par carte, regardez la commission d’encaissement (en pourcentage et/ou en montant fixe par transaction), le délai de versement des fonds, le matériel (terminal, application sur mobile, lien de paiement, module e-commerce), les frais de location ou d’abonnement et les règles de rétention ou de réserve. Prélèvements SEPA, chèques et espèces méritent aussi une ligne si vous en recevez. Les IBAN multiples ou comptes secondaires facilitent le suivi par activité ou par projet.
4. Comptabilité
Un bon compte pro doit se brancher à votre façon de tenir les comptes : export des relevés en formats lisibles par un logiciel comptable, connexion directe avec votre expert-comptable ou votre outil, rapprochement bancaire automatisé, rattachement des justificatifs aux opérations, catégories personnalisables, facturation intégrée. Avec les obligations liées à la facturation électronique en cours de déploiement, vérifiez aussi la compatibilité de votre outil de facturation avec la banque choisie : notre guide sur la facturation électronique détaille le calendrier et la préparation.
5. Support
Qui répond, par quel canal, avec quels horaires et en combien de temps ? Chat, téléphone, conseiller dédié, agence ? Posez aussi la question des services annexes : découvert autorisé, crédit professionnel, financement du matériel, ouverture d’autres comptes. Les offres d’appel les moins chères n’incluent pas toujours un interlocuteur capable de traiter un litige ou une opposition rapidement.
6. Sécurité
Vérifiez l’agrément de l’établissement et sa nature (banque ou établissement de paiement), la protection des fonds évoquée plus haut, l’authentification forte des opérations, la gestion des droits de chaque utilisateur, les alertes en temps réel, la possibilité de bloquer une carte depuis l’application et les procédures en cas de fraude. La sécurité se juge aussi à la manière dont l’établissement vous communique : un conseiller ne devrait jamais vous demander vos codes.
Quels critères prioriser selon votre profil ?
Tous les critères n’ont pas le même poids pour tout le monde. Le tableau ci-dessous donne des pistes de lecture générales, à ajuster à votre activité.
| Critère | Freelance en ligne | Commerçant | TPE avec salariés |
|---|---|---|---|
| Frais | Frais fixes bas, virements entrants et sortants peu coûteux | Frais de tenue, de caisse et d’espèces | Frais par utilisateur, virements groupés et prélèvements |
| Cartes et plafonds | Paiements en ligne, devises, cartes virtuelles | Cartes d’achat fournisseurs, retraits | Cartes par collaborateur, plafonds individuels |
| Encaissement | Virements, lien de paiement | Terminal de paiement, dépôt d’espèces et de chèques | Prélèvements clients, encaissements multiples |
| Comptabilité | Export simple, facturation intégrée | Rapprochement quotidien, lien avec la caisse | Accès de l’expert-comptable, justificatifs, droits d’accès |
| Support | Chat réactif | Agence ou conseiller proche | Conseiller dédié, financement |
| Sécurité | Authentification forte, alertes | Sécurité des encaissements | Droits des utilisateurs, double validation des paiements |
Les frais cachés : un exemple fictif
Un abonnement affiché à 0 € n’est pas forcément le moins cher une fois les usages ajoutés. Voici un exemple fictif, sans lien avec une offre réelle, pour un usage de 30 virements sortants et 4 000 € d’encaissements par carte par mois.
| Poste mensuel (exemple fictif) | Offre A | Offre B |
|---|---|---|
| Tenue de compte | 8 € | 0 € |
| Carte | 4 € | 6 € |
| 30 virements sortants | Inclus | 0,50 € l’unité, soit 15 € |
| Commission sur 4 000 € d’encaissements par carte | 1,4 %, soit 56 € | 1,8 %, soit 72 € |
| Total mensuel | 68 € (soit 816 € par an) | 93 € (soit 1 116 € par an) |
Dans cet exemple, l’offre « à 0 € » coûte davantage que l’autre, parce que les virements et la commission pèsent plus que l’abonnement. Avec un autre profil (peu de virements, aucun paiement par carte), le résultat serait inversé. D’où l’intérêt de simuler votre activité sur la grille tarifaire.
Ouvrir son compte : pièces, délais et dépôt du capital
Pour ouvrir un compte dédié à l’activité (personnel ou professionnel), Service-Public indique qu’il faut généralement fournir :
- un justificatif d’identité du dirigeant (carte d’identité, passeport ou carte de séjour) ; si le représentant légal est une personne morale, un justificatif d’immatriculation ;
- un justificatif de domiciliation de l’entreprise : quittance de loyer, facture d’énergie ou de télécommunication, attestation d’assurance de moins de trois mois, dernier avis d’imposition, titre de propriété, bail commercial ou professionnel, contrat de domiciliation, selon le cas ;
- pour une société en création, le projet de statuts ou tout document justifiant la demande d’immatriculation.
Les banques peuvent demander des documents complémentaires (numéro Siren, prévisionnel d’activité, business plan, annonce légale), surtout pour un compte professionnel. Les délais varient d’un établissement à l’autre : demandez-les avant de signer, surtout si la création de société en dépend.
Le dépôt du capital, étape par étape
- La banque ouvre un compte au nom de la société en formation (compte provisoire).
- Les associés y déposent les fonds du capital social. Pour une SAS ou SASU, Service-Public précise que le versement initial doit représenter au moins 50 % du capital indiqué dans les statuts, le solde devant être versé dans un délai de cinq ans après l’immatriculation.
- La banque délivre une attestation de dépôt des fonds, à joindre au dossier d’immatriculation.
- Après l’immatriculation, vous transmettez le justificatif d’immatriculation à la banque pour débloquer les fonds et finaliser le compte professionnel.
Changer de banque pro : ce qu’il faut savoir
Le service d’aide à la mobilité bancaire décrit sur Service-Public, avec ses 22 jours ouvrés et le transfert automatique des prélèvements et virements récurrents par la nouvelle banque, concerne uniquement les comptes détenus par des particuliers qui n’agissent pas pour des besoins professionnels. Un compte professionnel n’entre donc pas dans ce cadre légal. Cela ne signifie pas que le changement est impossible : la page Service-Public consacrée à la clôture d’un compte professionnel indique qu’il est possible de demander à la nouvelle banque de prendre en charge le transfert des virements et prélèvements récurrents, ce qui simplifie la transition. Interrogez l’établissement d’arrivée sur ce point précis avant d’ouvrir.
Pour la clôture, Service-Public précise que l’opération est gratuite. La démarche varie selon les banques ; elle passe généralement par une lettre recommandée avec accusé de réception indiquant la date d’effet. Avant cette date, le solde doit être nul, aucune opération ne doit être en attente (paiement par carte, prélèvement) et les moyens de paiement doivent être restitués.
Une méthode simple pour éviter les mauvaises surprises :
- ouvrez le nouveau compte et laissez l’ancien actif pendant la transition ;
- listez les clients, fournisseurs, organismes et plateformes qui utilisent votre IBAN (y compris les abonnements) et communiquez le nouvel IBAN ;
- mettez à jour vos factures, devis, mandats SEPA et outils de facturation ;
- attendez que les derniers prélèvements et paiements aient été traités ;
- clôturez l’ancien compte et conservez les relevés pour votre comptabilité.
Sécurité et comptabilité : les bons réflexes au quotidien
Un compte professionnel est une cible, notamment pour l’hameçonnage et la fraude au faux conseiller bancaire. Cybermalveillance.gouv.fr décrit cette dernière comme une escroquerie consistant à tromper la victime pour lui faire valider des opérations frauduleuses, l’escroc se faisant passer pour un conseiller ou un agent du service antifraude. Ses conseils en cas de fraude : faire opposition à la carte, alerter la banque, déposer plainte. Quelques réflexes complémentaires :
- n’utilisez que l’application officielle ou l’adresse que vous avez saisie vous-même ; ne cliquez pas sur un lien reçu par message ;
- ne communiquez jamais un code reçu par SMS ou affiché dans l’application, même à une personne qui se dit de votre banque ;
- donnez à chaque utilisateur ses propres accès et des droits limités à son rôle ;
- activez les alertes sur les opérations et les connexions ;
- vérifiez toujours un changement d’IBAN annoncé par un fournisseur en le confirmant par un canal indépendant (appel à un numéro connu).
Côté comptabilité, le geste le plus rentable est le rapprochement bancaire régulier : comparer chaque mois les opérations du relevé avec vos factures, vos achats et vos justificatifs. Plus il est fait tôt, plus les écarts (doublon, frais non reconnus, prélèvement oublié) se corrigent facilement. Si vous travaillez avec un expert-comptable, demandez-lui le format d’export ou le mode de connexion qu’il préfère avant de choisir votre banque : cela évite souvent un abonnement supplémentaire.
Trois cas pratiques et erreurs fréquentes
Léa, freelance en ligne
Léa est graphiste et facture ses clients, en France et à l’étranger, par virement. Son activité est une prestation de services non commerciale ; elle débute et sait que son chiffre d’affaires restera faible la première année. Elle n’est pas contrainte par le seuil de 10 000 €, mais choisit de séparer dès le début. Elle compare trois offres sur quatre critères : frais de virements en devises, carte virtuelle pour ses abonnements, export comptable et facturation. Elle vérifie que son compte porte bien la mention d’entrepreneur individuel et lit les conditions de protection des fonds avant de choisir un établissement de paiement ou une banque en ligne.
Karim, artisan en EURL
Karim crée une EURL pour son activité de menuiserie, avec deux salariés prévus à terme. Il doit déposer son capital sur un compte bloqué, obtenir l’attestation de dépôt et la transmettre au dossier d’immatriculation, puis débloquer les fonds avec le justificatif d’immatriculation. Il privilégie une banque avec un conseiller qui connaît le financement du matériel, des cartes pour ses futurs collaborateurs et des plafonds adaptés à l’achat de bois. Il demande à son expert-comptable le mode d’échange de données le plus simple avant de signer.
Inès, e-commerçante en micro-entreprise
Inès vend des produits en ligne. Son activité est commerciale : d’après Service-Public, l’ouverture d’un compte dédié est obligatoire pour elle, quel que soit son chiffre d’affaires. Elle compare les offres selon l’encaissement par carte (commission, délai de versement, fonctionnement d’une éventuelle réserve), la compatibilité avec sa plateforme de vente et les frais en cas de litige. Elle prévoit une trésorerie tampon dans un compte séparé du compte d’encaissement.
Erreurs fréquentes à éviter
- Croire que l’obligation ne dépend que du chiffre d’affaires. Pour une activité commerciale, le compte dédié est exigé même sous le seuil de 10 000 €.
- Comparer le prix de l’abonnement plutôt que le coût total sur votre usage réel.
- Utiliser son compte personnel pour tout et reconstituer les opérations à la fin de l’année.
- Ignorer la nature de l’établissement (banque, établissement de paiement) et ce qu’elle implique pour le découvert, le crédit et la protection des fonds.
- Oublier le support jusqu’au jour où une carte est bloquée ou un virement contesté.
- Attendre la fin de la procédure de création pour ouvrir le compte de capital, alors qu’il conditionne l’immatriculation.
- Cliquer sur un lien reçu par message prétendument envoyé par la banque.
- Changer de banque sans prévenir ses clients et ses prélèvements, ce qui provoque rejets et retards.
En résumé
- Vérifiez si votre statut et la nature de votre activité imposent un compte dédié (micro-entreprise : seuil de 10 000 € deux années de suite, mais obligation immédiate pour une activité commerciale).
- Pour une société, prévoyez le compte de dépôt du capital avant l’immatriculation.
- Choisissez entre compte professionnel et compte personnel dédié selon vos besoins et non selon le seul prix d’appel.
- Identifiez la nature de l’établissement (banque ou établissement de paiement) et la protection des fonds.
- Comparez les six critères : frais, cartes et plafonds, encaissement, comptabilité, support, sécurité.
- Simulez votre usage réel sur la grille tarifaire officielle.
- Demandez à votre expert-comptable le format d’échange qui lui convient.
- Protégez vos accès : authentification forte, droits limités, alertes, vigilance face aux faux conseillers.
- Pour changer de banque, planifiez la transition de vos IBAN, prélèvements et factures.
- Conservez les relevés et rapprochez-les de vos justificatifs chaque mois.
FAQ
Un auto-entrepreneur est-il obligé d’avoir un compte professionnel ?
Non, pas forcément. Selon Service-Public, un compte professionnel n’est pas obligatoire en micro-entreprise. En revanche, un compte dédié à l’activité (professionnel ou personnel distinct) est exigé si le chiffre d’affaires dépasse 10 000 € pendant deux années consécutives, et dès le début pour une activité commerciale.
Puis-je utiliser mon compte personnel pour mon activité ?
Cela dépend de votre situation et de votre banque. Pour une micro-entreprise ou une entreprise individuelle qui n’est pas soumise à l’obligation, la règle n’impose pas de compte professionnel, mais la séparation est recommandée. Certaines banques limitent l’usage professionnel d’un compte personnel, et le compte dédié doit porter la mention d’entrepreneur individuel. Une société, elle, a besoin d’un compte à son nom.
Une société peut-elle fonctionner sans compte bancaire professionnel ?
Le compte est obligatoire pour déposer le capital et immatriculer une société commerciale. Une fois la société créée, Service-Public indique que la loi n’impose pas de le conserver, mais qu’il est courant et utile de le garder actif pour séparer les finances personnelles et professionnelles. Confirmez votre cas avec un professionnel.
Que faire si une banque refuse d’ouvrir mon compte ?
Demandez une attestation ou une lettre de refus d’ouverture de compte, puis rapprochez-vous de la Banque de France pour la procédure de droit au compte. Elle désigne un établissement qui doit ouvrir un compte avec les prestations de base prévues par la loi. Les modalités et pièces à fournir sont détaillées sur Service-Public.
Les néobanques sont-elles de « vraies » banques ?
Pas nécessairement. Bpifrance Création rappelle que seuls les établissements de crédit agréés peuvent se prévaloir de l’appellation « banque ». Les établissements de paiement offrent un compte de paiement, une carte et un IBAN, mais ne peuvent pas octroyer de crédit et, selon Bpifrance Création, ne proposent pas de chéquier ni de découvert. Vérifiez le statut et la protection des fonds dans les conditions générales.
Peut-on changer de banque pro facilement ?
C’est possible et la clôture est gratuite, selon Service-Public. En revanche, le service légal d’aide à la mobilité bancaire est limité aux comptes de particuliers non professionnels : demandez à la nouvelle banque ce qu’elle prend en charge, et prévoyez de prévenir vous-même vos clients et prélèvements.
Sources
- Service-Public Entreprendre : Compte bancaire du micro-entrepreneur (auto-entrepreneur)
- Service-Public Entreprendre : Compte bancaire de l’entrepreneur individuel
- Service-Public Entreprendre : Compte bancaire professionnel d’une société
- Service-Public Entreprendre : Dépôt du capital social
- Service-Public : Changer de banque : qu’est-ce que la mobilité bancaire ?
- Bpifrance Création : Banque, banque en ligne, établissement de paiement : comment choisir ?
- FGDR : Questions/réponses sur la garantie des dépôts
- Cybermalveillance.gouv.fr : Fraude au faux conseiller bancaire