Pendant la vie active, beaucoup de salariés n’ont jamais eu à choisir leur complémentaire santé : elle était proposée par l’entreprise, une partie de la cotisation était prise en charge par l’employeur, et l’on y pensait surtout au moment de lire la fiche de paie. Le départ à la retraite change la donne. Du jour au lendemain, il faut décider seul de son niveau de garantie, comparer des offres et accepter de voir le budget santé apparaître noir sur blanc.
Le sujet devient d’autant plus important que, avec l’âge, les soins deviennent en général plus fréquents et que certains postes, comme les prothèses dentaires, l’optique, l’audition ou une hospitalisation, peuvent laisser un reste à charge sensible. Dans le même temps, la cotisation est l’un des postes qui interrogent le plus : pourquoi augmente-t-elle, comment la contenir sans se retrouver mal couvert ?
Ce guide, purement informatif, explique ce que devient la mutuelle d’entreprise à la retraite, comment lire un contrat, quelles garanties examiner en priorité, comment comparer des devis et quand changer. Il s’appuie sur les pages officielles de Service-Public, de l’Assurance Maladie et du ministère de l’Économie, citées en fin d’article. Il ne cite aucune marque d’assureur, aucun prix de cotisation, et ne remplace ni le conseil d’un professionnel ni la lecture des conditions de votre propre contrat.
Pourquoi la complémentaire santé compte davantage avec l’âge
La Sécurité sociale ne rembourse qu’une partie des frais de santé. Le ministère de l’Économie rappelle qu’elle rembourse en général 70 % des frais de santé, la somme restante étant appelée « ticket modérateur », et que le reste à charge peut être important selon l’acte, par exemple en cas d’hospitalisation ou d’appareillage auditif. La complémentaire santé (souvent appelée « mutuelle ») a précisément pour but de compléter, en totalité ou en partie, ces remboursements. Elle n’est pas obligatoire, mais la plupart des assurés en souscrivent une.
Avec l’âge, trois mécanismes se combinent, sans qu’il soit nécessaire de chiffrer quoi que ce soit :
- Plus de soins en moyenne : consultations de spécialistes, examens, traitements au long cours, hospitalisations programmées. Chaque acte laisse une petite part à régler, et ces parts s’additionnent.
- Des postes à fort reste à charge : prothèses dentaires, lunettes avec verres progressifs, appareils auditifs, chambre individuelle à l’hôpital, dépassements d’honoraires de certains spécialistes.
- Des besoins qui évoluent : une garantie choisie à 45 ans, quand on avait surtout besoin des consultations courantes, ne correspond pas forcément aux besoins de 70 ans.
Autrement dit, une complémentaire bon marché peut devenir coûteuse le jour où survient un gros besoin dentaire ou auditif, tandis qu’une garantie très élevée peut représenter une dépense régulière pour des postes que l’on n’utilise pas. Tout l’enjeu est d’ajuster le niveau de garantie à ses besoins réels, et de le réexaminer à intervalles réguliers.
À la retraite : que devient la mutuelle d’entreprise ?
Quand le contrat de travail prend fin, la couverture collective de l’entreprise s’arrête, sauf dispositif particulier. Service-Public distingue deux situations qui sont souvent confondues.
La portabilité, réservée aux personnes indemnisées par l’assurance chômage
La portabilité permet de continuer à bénéficier, après la rupture du contrat de travail, des garanties « frais de santé » de l’ancienne entreprise. Selon Service-Public, elle suppose notamment que la cessation du contrat de travail ouvre droit à une prise en charge par l’assurance chômage, et sa durée ne peut pas excéder 12 mois. Elle concerne donc surtout les personnes qui quittent leur emploi avant la retraite. Notre guide sur la portabilité de la mutuelle, la prévoyance et la loi Évin détaille ce cas.
Le maintien à titre individuel, dit « loi Évin »
Ce dispositif découle de l’article 4 de la loi du 31 décembre 1989, cité par Service-Public. Pour un salarié qui part à la retraite, Service-Public indique que l’organisme assureur adresse une proposition de maintien des garanties à titre individuel, au plus tard 2 mois après la fin du contrat de travail. Ce nouveau contrat est payant, il n’est pas limité dans le temps et ne concerne que les frais de santé, pas la prévoyance. Il faut en faire la demande au plus tard 6 mois après la fin du contrat de travail. Le maintien se fait à l’identique de la garantie collective et obligatoire « frais de santé » dont vous bénéficiez au moment de quitter l’entreprise. Le même texte précise que l’assureur n’est pas obligé de maintenir cette garantie pour les ayants droit (un « contrat famille », par exemple).
Côté tarif, Service-Public indique que le prix ne peut pas dépasser, par rapport au tarif global (parts salariale et patronale) applicable aux actifs, un plafond progressif sur trois ans :
| Période | Plafond de la cotisation (source : Service-Public) |
|---|---|
| 1re année | Tarif égal à celui des actifs (parts salariale et patronale réunies) |
| 2e année | Au maximum 25 % de plus que le tarif des actifs |
| 3e année | Au maximum 50 % de plus que le tarif des actifs |
| À partir de la 4e année | Cotisation librement fixée |
Ce dispositif a un intérêt réel : la continuité des garanties, sans changement de contrat dans l’urgence. Mais il n’est pas forcément le plus économique. Le tarif rapporté au niveau de garantie du contrat d’entreprise, souvent élevé, doit être comparé à des contrats individuels du marché, adaptés à un retraité. La bonne démarche consiste à demander le maintien dans les délais (pour garder cette option), puis à comparer calmement.
Contrat responsable et 100 % Santé : le socle à connaître
Avant d’examiner les garanties, il faut connaître le cadre commun à la grande majorité des offres. Le ministère de l’Économie indique que la grande majorité des contrats proposés sur le marché (de base, intermédiaires ou optimum) sont des contrats « responsables ». Service-Public précise ce que cela implique, à la date de sa dernière vérification (1er octobre 2026) :
- le ticket modérateur est obligatoirement pris en charge pour les honoraires du médecin ;
- la participation forfaitaire de 2 € et les franchises médicales ne sont pas prises en charge ;
- le forfait journalier hospitalier est pris en charge à 100 %, sans limitation de durée ;
- les dépassements d’honoraires et la majoration du ticket modérateur liés au non-respect du parcours de soins ne sont pas obligatoirement pris en charge ;
- le contrat doit accepter le tiers payant (dispense d’avance de frais) sur les équipements et soins du panier 100 % Santé.
Le texte de l’article L. 871-1 du code de la sécurité sociale, consultable sur Légifrance, ajoute que les règles du contrat responsable fixent les conditions dans lesquelles peuvent être pris en charge les dépassements tarifaires des médecins, en distinguant ceux des médecins adhérant aux dispositifs de pratique tarifaire maîtrisée de ceux des médecins non adhérents. Retenez l’idée sans entrer dans le détail : dans un contrat responsable, la prise en charge des dépassements est encadrée, et il faut lire le tableau de garanties pour connaître le niveau réel.
L’offre « 100 % Santé » complète ce socle pour trois postes à fort reste à charge. Selon l’Assurance Maladie, elle permet d’accéder, sans reste à charge sous conditions, à une sélection de prothèses dentaires, de lunettes et d’aides auditives. Nous détaillons chaque poste dans nos guides sur le remboursement dentaire, les lunettes et lentilles et les appareils auditifs. Pour une vue générale, notre guide comment choisir sa mutuelle et payer moins pose les bases.
Ce qui fait varier la cotisation d’une mutuelle senior
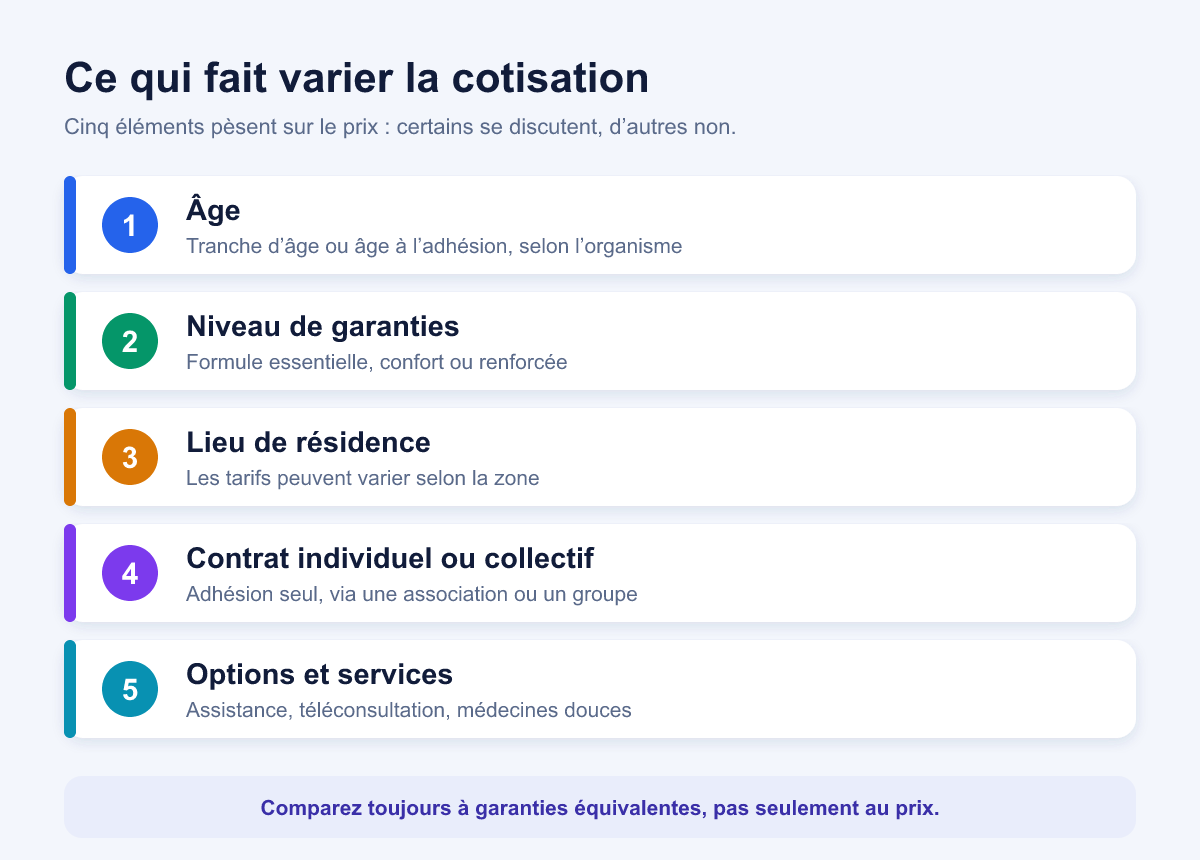
Service-Public indique que les tarifs des cotisations sont liés à la situation de chacun et dépendent notamment du niveau de couverture choisi, de l’âge, du statut (salarié ou non salarié) et du lieu d’habitation. Aucun barème unique n’existe : chaque organisme fixe ses propres tarifs. Voici les cinq éléments à avoir en tête, dans l’ordre du schéma.
1. L’âge
L’âge fait partie des critères cités par Service-Public. Selon l’organisme, la cotisation peut évoluer par tranches d’âge ou être calculée en fonction de l’âge à l’adhésion, et se voir ajustée chaque année. Les méthodes diffèrent d’un contrat à l’autre : la notice d’information doit indiquer comment la cotisation évolue. C’est l’une des premières questions à poser, car un tarif d’entrée attractif ne dit rien de la trajectoire des années suivantes.
2. Le niveau de garanties
C’est le levier le plus évident et celui que vous maîtrisez le mieux. Le ministère de l’Économie décrit trois grandes familles de couverture : une couverture de base (remboursement du ticket modérateur, sans dépassements d’honoraires), une couverture intermédiaire et une couverture optimum. Plus le contrat prévoit une couverture étendue, plus la cotisation est élevée.
3. Le lieu de résidence
Service-Public cite le lieu d’habitation parmi les facteurs. La manière dont il joue varie selon l’organisme : demandez-le au moment du devis plutôt que de présumer.
4. Le contrat individuel ou collectif
Service-Public rappelle que la complémentaire peut être souscrite à titre individuel ou collectif, et que le contrat collectif d’une entreprise peut être plus avantageux. À la retraite, on passe en pratique d’un contrat collectif à un contrat individuel : maintien Évin, contrat individuel du marché, ou, selon l’organisme, contrat de groupe proposé à des adhérents d’une association ou d’un groupement. La comparaison doit porter sur le même niveau de garanties.
5. Les options et services
Assistance, aide à domicile, téléconsultation, réseau de partenaires, médecines douces, services de prévention : ces éléments peuvent enrichir un contrat et en augmenter le prix. Selon l’organisme, ils sont inclus, en option ou absents. Il est utile de se demander si vous les utiliserez réellement.
Pour résumer : sur les cinq facteurs, le niveau de garanties et les options se travaillent, le type de contrat se compare, tandis que l’âge et le lieu de résidence s’imposent. Vos marges de manœuvre se situent donc là où vous pouvez décider.
Les garanties à passer à la loupe
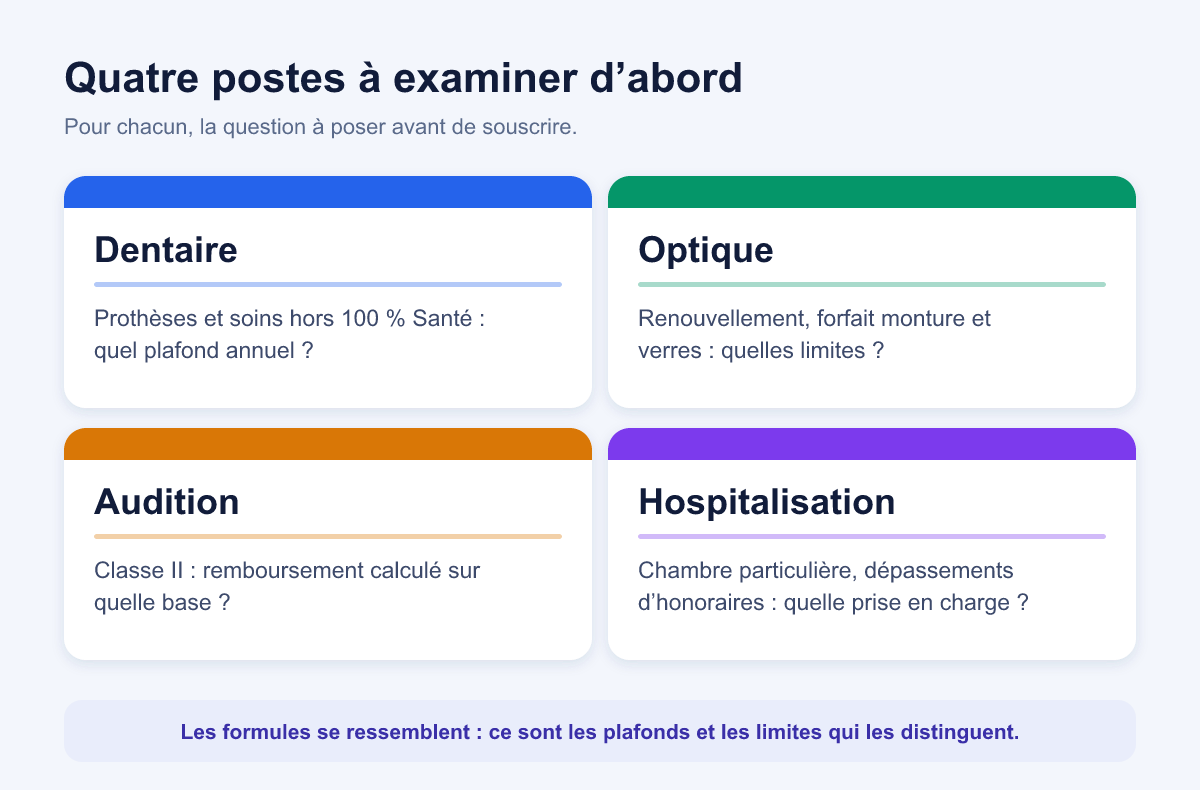
Comparer deux contrats uniquement sur leur prix revient à comparer deux paniers sans regarder leur contenu. Voici les quatre postes à regarder en premier, puis les autres garanties qui comptent selon votre situation.
Dentaire : quel plafond annuel hors 100 % Santé ?
Selon l’Assurance Maladie, il existe trois paniers pour les prothèses dentaires : le panier 100 % Santé (couronnes, bridges et dentiers sans reste à charge), le panier à tarifs maîtrisés (prix plafonnés, avec un reste à charge de nul à modéré selon le contrat) et le panier à tarifs libres. Les soins courants (détartrage, caries) sont pris en charge à 100 % de la base de remboursement par un contrat responsable. La vraie question concerne donc les prothèses hors 100 % Santé : la garantie est-elle exprimée en pourcentage de la base de remboursement ou en forfait en euros ? Y a-t-il un plafond annuel, et s’applique-t-il par personne ? Y a-t-il un plafond par année glissante ? Le dentiste doit établir un devis que vous pouvez transmettre à votre mutuelle pour connaître le remboursement.
Optique : renouvellement, forfait monture et verres ?
L’Assurance Maladie indique que le renouvellement des lunettes peut intervenir, à partir de 16 ans, au bout de 2 ans, sous réserve des cas de renouvellement anticipé. Le contrat peut prévoir une périodicité propre : vérifiez-la. Demandez aussi si le forfait est global ou distinct pour la monture et pour les verres, et comment sont traités les verres progressifs ou les lentilles, si votre correction en nécessite. Les équipements du panier 100 % Santé sont pris en charge sans reste à charge ; le sujet porte donc sur les équipements hors panier.
Audition : remboursement de la classe II sur quelle base ?
Pour les adultes de 20 ans et plus, l’Assurance Maladie rembourse les aides auditives à 60 % sur une base de 400 € par oreille. Les appareils de classe I (100 % Santé) sont sans reste à charge ; ceux de classe II sont à prix libres, et la mutuelle peut prendre en charge tout ou partie de ce qui n’est pas remboursé par l’Assurance Maladie. La question à poser est donc : quel forfait par oreille, quel plafond, et sur quelle période ? L’Assurance Maladie précise que le renouvellement de la prise en charge ne peut intervenir qu’après 4 ans : un forfait annuel ou pluriannuel s’apprécie sur cette durée.
Hospitalisation : chambre particulière et dépassements ?
Dans un établissement public ou une clinique conventionnée, l’Assurance Maladie rembourse les frais d’hospitalisation à 80 %, et la mutuelle peut prendre en charge les 20 % restants ainsi que certains suppléments ou dépassements d’honoraires. Le forfait hospitalier reste à la charge du patient, sauf exonération : au moment de la rédaction (octobre 2026), l’Assurance Maladie indique 23 € par jour en hôpital ou en clinique depuis le 1er mars 2026. Un contrat responsable le prend en charge sans limitation de durée. Les suppléments de confort, comme la chambre individuelle, ne sont pas remboursés par l’Assurance Maladie. Il faut donc vérifier si la garantie est exprimée par jour, avec un plafond par nuit et une limite de durée, et comment sont traités les dépassements d’honoraires du chirurgien ou de l’anesthésiste.
Les autres garanties selon votre situation
- Dépassements d’honoraires : l’Assurance Maladie rappelle qu’ils ne sont jamais pris en charge par elle, mais peuvent l’être par la complémentaire si le contrat le prévoit. Les garanties distinguent souvent les médecins adhérant à un dispositif de pratique tarifaire maîtrisée des autres.
- Médecines douces (ostéopathie, chiropraxie…) : le ministère de l’Économie les cite parmi les prestations des couvertures les plus étendues. Elles sont généralement remboursées par forfait annuel et par séance : vérifiez le plafond.
- Cures thermales : l’Assurance Maladie prend en charge une cure prescrite dans le cadre de certaines orientations thérapeutiques, dans un établissement thermal agréé et conventionné, et sous réserve d’une demande préalable de prise en charge. Elle ne prend pas en charge la thalassothérapie. La complémentaire peut éventuellement couvrir le ticket modérateur et le complément tarifaire : demandez si c’est prévu et sous quelles conditions.
- Assistance et aide à domicile : Service-Public indique que la mutuelle peut proposer des services d’assistance (assistance téléphonique, aide-ménagère, garde-malade, rapatriement…). Leur contenu varie.
- Téléconsultation : de plus en plus de contrats l’incluent comme service ; l’intérêt dépend de l’usage que vous comptez en faire, et elle ne remplace pas votre médecin traitant.
Niveaux de garantie : essentielle, confort, renforcée
Les organismes présentent souvent leurs contrats en plusieurs formules. Service-Public précise qu’en général trois niveaux sont proposés : une couverture de base, une plus étendue et une plus complète. Le tableau ci-dessous est un exemple fictif, destiné à comprendre le mécanisme : il ne correspond à aucune offre réelle et ne comporte aucun prix.
| Poste | Formule « essentielle » (fictive) | Formule « confort » (fictive) | Formule « renforcée » (fictive) |
|---|---|---|---|
| Consultations de spécialistes | Ticket modérateur, sans dépassement | Un pourcentage de la base de remboursement, avec une part des dépassements | Un pourcentage plus élevé, avec une meilleure prise en charge des dépassements |
| Dentaire hors 100 % Santé | Pourcentage faible de la base | Pourcentage plus élevé, plafond annuel | Pourcentage élevé, plafond annuel plus haut |
| Optique hors 100 % Santé | Forfait modeste | Forfait intermédiaire | Forfait élevé, verres complexes pris en compte |
| Audition, classe II | Forfait limité par oreille | Forfait par oreille plus élevé | Forfait élevé par oreille |
| Hospitalisation, chambre individuelle | Peu ou pas prise en charge | Forfait par jour, durée limitée | Forfait par jour plus élevé |
| Médecines douces, cure thermale | Absentes ou symboliques | Forfait annuel | Forfait annuel plus élevé |
Lire une garantie : pourcentage, forfait, plafond
Service-Public explique que le remboursement peut être indiqué en pourcentage de la base de remboursement ou en euros. Ainsi, une garantie à hauteur de 150 % du tarif conventionnel (Assurance Maladie incluse) signifie que le remboursement total (Assurance Maladie et complémentaire) peut atteindre 50 % de plus que le tarif conventionnel. Une prestation à hauteur de 200 € signifie que la complémentaire rembourse au maximum 200 € en plus de ce que verse l’Assurance Maladie.
Exemple fictif, pour comprendre. Une prothèse hors 100 % Santé est facturée 800 €. On suppose, à titre pédagogique, une base de remboursement de 100 € et un remboursement de l’Assurance Maladie de 70 €. Avec une garantie fictive de 250 % de la base (Assurance Maladie incluse), le remboursement total est de 250 €, soit un reste à charge de 800 − 250 = 550 €. Avec une garantie fictive « forfait de 300 € par an », dont 100 € ont déjà été utilisés pour un autre soin dans l’année, il reste 200 € de forfait : 70 + 200 = 270 € remboursés, soit un reste à charge de 530 €. La même facture donne des résultats différents selon la façon dont la garantie est écrite : c’est pourquoi il faut demander des simulations sur des cas concrets.
Comparer des devis : les critères à vérifier
Un devis de complémentaire santé doit être comparé à garanties équivalentes. Voici une grille de critères à compléter pour chaque offre.
| Critère | Ce qu’il faut vérifier |
|---|---|
| Nature du contrat | Contrat responsable ou non, individuel ou de groupe, organisme (mutuelle, assurance, institution de prévoyance) |
| Cotisation et évolution | Montant sur la période, évolution avec l’âge, conditions de révision, frais éventuels de souscription |
| Dentaire, optique, audition | Pourcentage ou forfait, plafond annuel ou pluriannuel, périodicité de renouvellement |
| Hospitalisation | Chambre individuelle (forfait par jour, durée maximale), dépassements d’honoraires |
| Dépassements d’honoraires | Niveau pour les médecins avec ou sans pratique tarifaire maîtrisée |
| Médecines douces, cures | Forfait annuel, nombre de séances, justificatifs demandés |
| Assistance et services | Aide à domicile, téléconsultation, conditions d’accès |
| Délais de carence, exclusions | Durée de l’éventuel délai d’attente, postes exclus, conditions de prise en charge |
| Gestion au quotidien | Tiers payant, délais de remboursement, espace en ligne, accompagnement |
| Résiliation | Conditions de résiliation, date limite de dénonciation indiquée sur l’avis d’échéance |
Délais de carence et exclusions
Certains contrats prévoient un délai d’attente avant que certaines garanties s’appliquent, ou excluent certains actes. Ces informations figurent dans la notice d’information et les conditions générales : demandez-les par écrit et comparez-les poste par poste, en particulier pour le dentaire, l’optique et l’audition, souvent concernés. Un tarif attractif accompagné d’un délai d’attente long sur le poste dont vous avez besoin n’est pas forcément un bon calcul.
Tiers payant et réseaux de soins
Le tiers payant dispense d’avancer la part prise en charge. Les contrats responsables prévoient son acceptation sur les équipements et soins du panier 100 % Santé. Pour le reste, la pratique dépend du professionnel et de l’organisme : certains organismes ont conclu des partenariats avec des professionnels (réseaux de soins). Demandez à votre complémentaire ce qui s’applique à vos besoins, et si l’utilisation d’un réseau modifie le remboursement. L’Assurance Maladie rappelle aussi que la participation forfaitaire et les franchises restent, dans certains cas, à la charge de l’assuré malgré le tiers payant.
Changer ou résilier sa mutuelle
Service-Public et le ministère de l’Économie indiquent que le contrat est renouvelé automatiquement chaque année et que l’organisme doit envoyer un avis d’échéance au moins 15 jours avant la date d’échéance, avec le rappel de la date limite pour dénoncer la reconduction. Depuis le 1er décembre 2020, selon le ministère de l’Économie, les assurés peuvent résilier leur contrat de complémentaire santé à tout moment, sans frais ni pénalité, après un an de souscription. La résiliation se notifie à l’organisme (courrier, mail ou espace client si celui-ci le prévoit, ou rendez-vous physique), et elle prend effet un mois après réception de la notification. Si vous avez payé au-delà de la date couverte, vous êtes remboursé dans un délai de 30 jours.
La démarche détaillée est présentée dans notre guide sur la résiliation infra-annuelle de la mutuelle. Avant de résilier, assurez-vous d’avoir souscrit un nouveau contrat prêt à prendre le relais, pour ne pas rester sans couverture. Si vous bénéficiez d’un maintien Évin, la même règle s’applique : comparez les offres du marché avant de décider de changer, puis résiliez seulement quand le nouveau contrat est confirmé.
Les aides pour financer sa complémentaire santé
La Complémentaire santé solidaire
Selon l’Assurance Maladie, la Complémentaire santé solidaire (CSS) est attribuée à deux conditions : être affilié à la Sécurité sociale et ne pas dépasser le plafond de ressources. Elle couvre l’ensemble du foyer, est accordée pour un an et doit être renouvelée chaque année, sauf exceptions. Selon les ressources et l’âge, elle est accordée sans participation financière ou avec une participation allant de 8 à 30 € maximum par mois et par personne (au moment de la rédaction, octobre 2026). Les plafonds de ressources sont mis à jour et publiés sur ameli.fr : consultez-les ou utilisez le simulateur en ligne. Notre guide sur la Complémentaire santé solidaire détaille ces conditions.
Les aides extra-légales des caisses
L’action sanitaire et sociale de l’Assurance Maladie peut accorder, sous conditions de ressources, une aide financière ponctuelle. L’Assurance Maladie cite notamment les prothèses dentaires, l’optique, les appareils auditifs, les frais d’hospitalisation, une aide pour financer une couverture complémentaire santé et une participation aux frais d’aide ménagère. Ces aides dépendent du budget et du contexte local de chaque caisse : renseignez-vous directement auprès de la vôtre.
Trois cas pratiques fictifs
Les profils ci-dessous sont inventés. Ils illustrent des raisonnements, pas des recommandations.
Marie, jeune retraitée en bonne santé
Marie vient de partir à la retraite. Elle reçoit de son ancien assureur une proposition de maintien à titre individuel, reprenant à l’identique les garanties de l’entreprise. Elle note la date limite de demande (6 mois après la fin du contrat de travail), puis dresse la liste de ses usages réels : consultations courantes, optique tous les deux ans, peu de dentaire. Elle demande des devis pour des garanties plus adaptées, en comparant les mêmes postes. Elle choisit de conserver une garantie solide sur l’hospitalisation et de réduire les options qu’elle n’utilise pas, quitte à réviser son niveau dans quelques années.
Jean et Odile, un couple avec des besoins dentaires et auditifs
Jean doit refaire plusieurs couronnes et Odile envisage des aides auditives. Ils demandent à leur dentiste et à leur audioprothésiste des devis détaillés, puis les transmettent à leur complémentaire pour connaître le remboursement avant tout engagement. Ils découvrent que leur contrat actuel plafonne le dentaire et l’audition à un montant annuel bas. Ils comparent trois offres en posant les mêmes questions : plafond annuel, base de remboursement, délai d’attente. Ils s’interrogent aussi sur l’intérêt du panier 100 % Santé pour leurs besoins, avant de choisir un niveau de garantie.
Paul, en affection de longue durée
Paul est pris en charge en ALD. L’Assurance Maladie précise que les frais de santé liés à la maladie sont alors pris en charge à 100 % de la base de remboursement, mais que certains frais restent à sa charge : dépassements d’honoraires, différence entre le tarif remboursé et le prix de vente des dispositifs médicaux, participation forfaitaire et franchise (dans la limite d’un plafond de 70 € par an et par personne pour chacune), forfait hospitalier pour les adultes. L’Assurance Maladie rappelle aussi que les frais sans rapport avec l’ALD sont remboursés aux taux habituels, et qu’il est fortement conseillé de conserver ou souscrire une mutuelle même en ALD. Paul vérifie donc ces postes précis dans le tableau de garanties.
Erreurs fréquentes et pistes pour limiter la cotisation
Les erreurs à éviter
- Comparer uniquement le prix, sans regarder les plafonds et les exclusions.
- Laisser passer le délai de demande du maintien Évin, alors que l’option peut être utile pour garder la continuité.
- Croire que l’ALD couvre tout : des restes à charge subsistent.
- Confondre pourcentage de la base et pourcentage du prix : une garantie de 200 % de la base peut rester éloignée de la facture réelle.
- Souscrire un niveau très élevé par précaution, puis ne jamais le réviser.
- Résilier sans nouveau contrat en place, et rester sans couverture.
- Ne pas lire l’avis d’échéance, qui rappelle pourtant la date limite de dénonciation.
Pistes pour maîtriser la cotisation
- Réviser son niveau de garantie selon les besoins du moment : garder des garanties solides sur ce qui coûte cher, alléger ce qui sert peu.
- Comparer à chaque échéance, et pas seulement à la retraite, en s’appuyant sur l’avis d’échéance.
- Regarder les contrats collectifs ou de groupe proposés par certaines associations ou groupements, à garanties équivalentes.
- Vérifier ses droits à la Complémentaire santé solidaire et aux aides de sa caisse.
- Utiliser le panier 100 % Santé quand il répond au besoin, ce qui limite le recours aux garanties les plus onéreuses.
En résumé
- À la retraite, la mutuelle d’entreprise s’arrête : la portabilité concerne les personnes indemnisées par l’assurance chômage, pas les retraités.
- La proposition de maintien « loi Évin » est adressée au plus tard 2 mois après la fin du contrat ; la demande se fait au plus tard 6 mois après.
- Le tarif du maintien est plafonné au tarif des actifs la première année, puis à +25 % et +50 % au maximum, avant d’être libre à partir de la 4e année.
- Comparez les cinq facteurs de prix : âge, niveau de garanties, lieu de résidence, type de contrat, options et services.
- Examinez d’abord le dentaire, l’optique, l’audition et l’hospitalisation, puis les autres garanties utiles.
- Lisez les garanties en pourcentage de la base, en forfait et en plafond, et demandez des simulations.
- Comparez les devis à garanties équivalentes, y compris délais d’attente et exclusions.
- Après un an, la résiliation est possible à tout moment : elle prend effet un mois après la notification.
- Renseignez-vous sur la Complémentaire santé solidaire et sur les aides de votre caisse.
- En ALD, des restes à charge subsistent : vérifiez-les dans le contrat.
FAQ
La mutuelle d’entreprise continue-t-elle automatiquement à la retraite ?
Non. Selon Service-Public, l’organisme assureur adresse une proposition de maintien des garanties à titre individuel, au plus tard 2 mois après la fin du contrat de travail, et il faut en faire la demande au plus tard 6 mois après cette date. Ce contrat est payant et n’est pas limité dans le temps.
Quelle différence entre portabilité et loi Évin ?
La portabilité permet de conserver temporairement les garanties de l’entreprise après un départ indemnisé par l’assurance chômage, pour une durée qui ne peut pas excéder 12 mois. Le maintien « loi Évin » est un contrat individuel payant, proposé notamment aux retraités, sans limite de durée.
Pourquoi la cotisation augmente-t-elle avec l’âge ?
L’âge fait partie des critères cités par Service-Public. Selon l’organisme, l’évolution se fait par tranches d’âge, en fonction de l’âge à l’adhésion, ou par révisions annuelles. La notice d’information précise la méthode : c’est un critère de comparaison à part entière.
Une mutuelle responsable rembourse-t-elle tout ?
Non. Un contrat responsable doit notamment prendre en charge le ticket modérateur, mais ne prend pas en charge la participation forfaitaire de 2 € ni les franchises, et la prise en charge des dépassements d’honoraires y est encadrée. Le niveau des autres garanties dépend du contrat.
Peut-on changer de mutuelle à tout moment ?
Après un an de souscription, oui, selon le ministère de l’Économie. La résiliation se notifie à l’organisme et prend effet un mois après réception. Il est prudent de souscrire le nouveau contrat avant de résilier.
Quelles aides existent si la cotisation est trop lourde ?
Selon les ressources, la Complémentaire santé solidaire peut être accordée sans participation financière ou avec une participation mensuelle. L’action sanitaire et sociale de votre caisse d’assurance maladie peut aussi accorder des aides ponctuelles sous conditions de ressources.
Cet article est informatif : il ne constitue pas un conseil personnalisé. Pour votre situation, adressez-vous à votre complémentaire santé, à l’Assurance Maladie (3646) et à votre médecin.
Sources
- Service-Public : Un salarié peut-il garder la complémentaire santé (mutuelle) employeur à la fin de son contrat ?
- Service-Public : Couverture maladie complémentaire (mutuelle)
- Ministère de l’Économie : Tout savoir sur les complémentaires santé (mutuelle)
- Légifrance : Code de la sécurité sociale, article L. 871-1
- Ameli : La Complémentaire santé solidaire : l’essentiel
- Ameli : Aides financières individuelles
- Ameli : Prise en charge en affection longue durée (ALD) exonérante
- Ameli : Hospitalisation, votre prise en charge
- Ameli : Prothèses dentaires et 100 % Santé dentaire
- Ameli : Lunettes et lentilles
- Ameli : Aides auditives : quelle prise en charge ?
- Ameli : Effectuer une cure thermale : formalités et prise en charge
- Ameli : Le tiers payant